2030년 해외 매출 비중 50% 목표…목표주가 15만원 유지
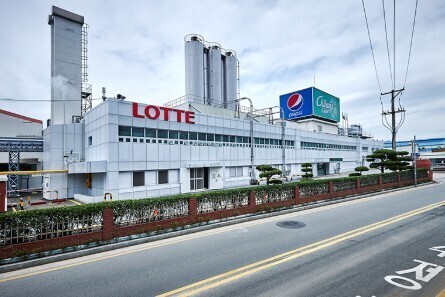 |
| ▲ 롯데칠성음료 양산공장/사진=롯데칠성음료 |
12일 NH투자증권에 따르면 롯데칠성의 올해 3분기 연결 매출액은 1조1063억원으로 전년 동기보다 2.5% 증가할 전망이다. 영업이익은 818억원으로 10.9% 감소해 시장 기대치에 부합할 것으로 예상했다.
음료 부문 매출은 전년 동기보다 1.1% 감소할 것으로 추정됐다. 지난 6월 제품 가격을 평균 5.3% 인상했지만 내수 소비 부진으로 판매량 회복이 더딘 데다 원부자재 가격 부담도 이어지고 있다는 분석이다.
주류 부문은 소주와 즉석음용음료(RTD) 판매 증가에 힘입어 매출이 3.7% 늘어날 것으로 전망됐다.
해외 사업은 중장기 성장 동력으로 제시됐다. 롯데칠성은 지난해 약 40%였던 해외 매출 비중을 2030년 50%까지 높인다는 목표를 세웠다. 올해 2분기 기준 해외 자회사 매출 비중은 약 41%까지 올라왔다.
다만 주요 해외 법인은 중동 지역 분쟁에 따른 비용 부담으로 2분기에 이어 3분기에도 수익성 부진이 이어질 것으로 예상됐다. NH투자증권은 관련 영향이 완화될 경우 해외 법인의 연결 실적 기여도가 다시 높아질 수 있다고 봤다.
주영훈 NH투자증권 연구원은 원재료 가격 상승과 내수 소비 침체가 이어지고 있지만 가격 인상과 제품 구성 개선을 통해 하반기 수익성이 상반기보다 나아질 것으로 전망했다.
주 연구원은 실적 부진 우려가 현재 주가에 상당 부분 반영됐으며 주가수익비율(PER) 8.8배 수준의 밸류에이션을 고려할 때 추가 하락 가능성은 제한적이라고 평가했다.
토요경제 / 김은선 기자 kes@sateconomy.co.kr
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]