마케팅 선집행에 영업이익률 9.7%…북미 매출은 24% 증가 전망
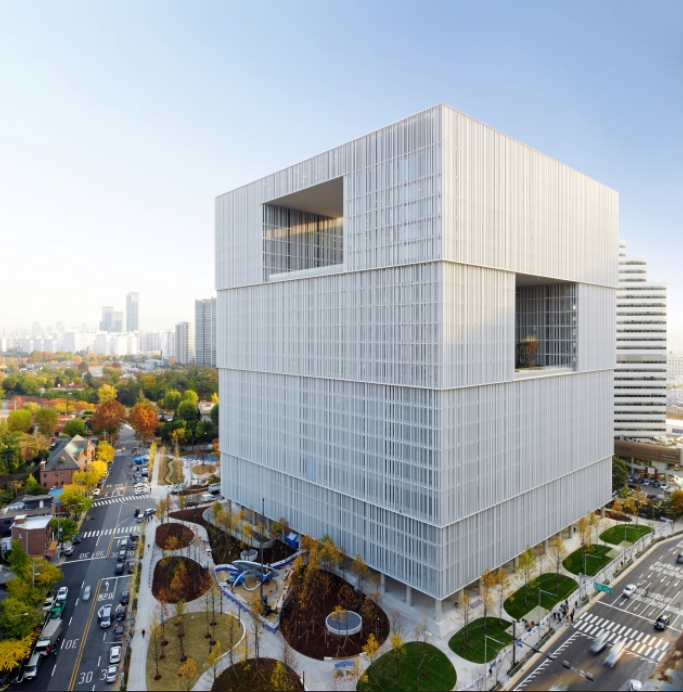 |
| ▲ 아모레퍼시픽 회사 전경 [아모레퍼시픽] |
아모레퍼시픽의 올해 3분기 매출과 영업이익이 전년보다 증가하지만 영업이익은 시장 기대치를 밑돌 것이라는 전망이 나왔다. 북미와 유럽 매출은 두 자릿수 증가세를 이어가는 반면 아마존 프로모션을 앞둔 마케팅 비용 집행이 수익성에 영향을 미칠 것으로 예상됐다.
SK증권은 지난 8일 아모레퍼시픽의 3분기 연결 매출을 1조1225억원, 영업이익을 1084억원으로 추정했다. 전년 동기보다 각각 10.4%, 18.1% 증가한 규모다.
SK증권 추정치는 시장 컨센서스와 비교하면 매출은 약 0.9%, 영업이익은 7.4% 낮다. 예상 영업이익률은 9.7%로 기존 추정치 10.4%보다 0.7%포인트 낮췄다.
수익성 전망을 낮춘 주요 요인은 마케팅 비용이다. SK증권은 아마존 프로모션을 앞두고 회사가 관련 비용을 선제적으로 집행한 영향을 3분기 추정치에 반영했다.
지역별로는 서구권 매출 증가세가 이어질 것으로 전망했다. 북미 매출은 전년 동기보다 24%, 유럽·중동·아프리카(EMEA)는 12% 증가할 것으로 예상했다.
올해 아마존 프라임데이가 2분기로 앞당겨지면서 전년 3분기 실적의 비교 기준이 높은 상황이지만 코스알엑스와 아모레퍼시픽 주요 브랜드의 현지 판매가 증가세를 이어간 것으로 분석했다.
국내 매출은 면세점과 멀티브랜드숍 판매 증가에 힘입어 전년 동기보다 10% 늘어날 것으로 예상했다.
반면 중화권 매출은 9.2% 감소할 것으로 추정했다. 현지 오프라인 유통망 조정이 이어진 영향이다.
SK증권은 아모레퍼시픽이 서구권에서 기존 세포라 중심의 유통 전략에서 SNS와 아마존, 틱톡 등으로 판매·마케팅 채널을 확대하고 있다고 분석했다.
마케팅 효율이 개선되는 2027년부터 매출 성장과 영업이익률 개선이 나타날 것으로 내다봤다. 투자의견 ‘매수’와 목표주가 18만원은 유지했다.
토요경제 / 김은선 기자 kes@sateconomy.co.kr
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]