백화점 영업익 54% 늘 듯…홈플러스 점포 축소 반사효과
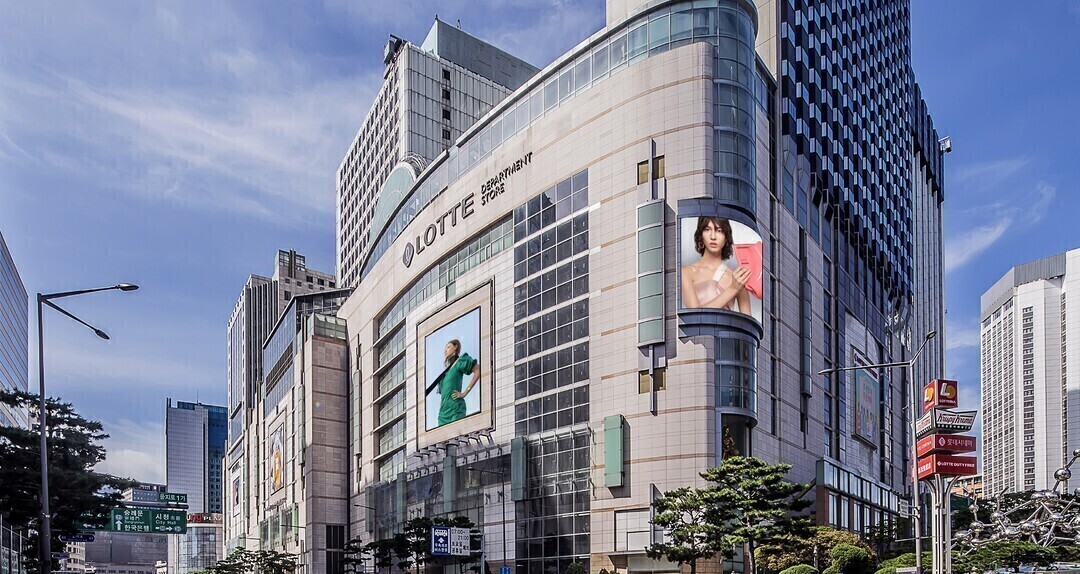 |
| ▲ 롯데백화점 본점 외관 전경 [롯데쇼핑] |
롯데쇼핑의 올해 3분기 영업이익이 백화점과 할인점 실적 개선에 힘입어 전년 동기보다 30% 넘게 증가할 것이라는 전망이 나왔다. 할인점에서는 홈플러스 점포 축소에 따른 수요 이동으로 롯데마트의 기존점 매출 증가 폭이 커질 것으로 예상됐다.
17일 한국투자증권은 롯데쇼핑의 3분기 연결 매출을 3조7205억원, 영업이익을 1732억원으로 추정했다. 전년 동기보다 각각 9.1%, 32.7% 증가한 규모다. 투자의견 ‘매수’와 목표주가 18만원은 유지했다.
롯데마트의 실적 개선 폭이 두드러질 것으로 전망됐다. 한국투자증권은 국내 롯데마트의 3분기 기존점 매출이 전년 동기보다 약 22% 증가할 것으로 예상했다. 홈플러스 점포 축소에 따른 반사효과가 매출 증가에 영향을 미친 것으로 분석했다.
롯데마트 영업이익은 지난해 같은 기간 22억원에서 올해 227억원으로 늘어날 것으로 추정했다. 낮은 기저에 기존점 매출 증가가 더해지면서 이익 규모가 확대될 것이라는 전망이다.
백화점 부문도 실적 증가세를 이어갈 것으로 예상됐다. 국내 백화점의 3분기 기존점 매출은 전년 동기보다 9~10% 증가하고 영업이익은 1226억원으로 54.0% 늘어날 것으로 추산했다.
품목별로는 패션 매출이 높은 한 자릿수 증가세를 유지하고 화장품 등 잡화 판매도 증가할 것으로 분석했다.
명품 매출 증가율은 2분기 29%에서 3분기 15~20% 수준으로 낮아질 것으로 전망했다. 한국투자증권은 명품 브랜드의 가격 인상 효과가 약해진 데다 해외여행 수요 회복과 주식시장 조정 등이 영향을 미친 것으로 분석했다.
사업부별 실적 흐름에는 차이가 있을 것으로 예상됐다. 한국투자증권은 온라인 사업부의 3분기 영업손실을 101억원으로 추정했다. 전년 동기 영업손실은 96억원이었다.
한국투자증권은 롯데하이마트의 3분기 영업이익을 24억원으로 추정했다. 전년 동기 190억원보다 감소한 수준이다. 온라인 사업부와 롯데하이마트, 롯데컬처웍스 등의 실적을 반영해 롯데쇼핑 전체 영업이익은 시장 기대치를 5.0% 밑돌 것으로 전망했다.
한국투자증권은 백화점과 할인점의 실적 개선을 근거로 롯데쇼핑에 대한 기존 투자의견과 목표주가를 유지했다.
토요경제 / 김은선 기자 kes@sateconomy.co.kr
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]