실수요자 확보·하드디파짓·세일앤리스백 대응력이 승부 갈라
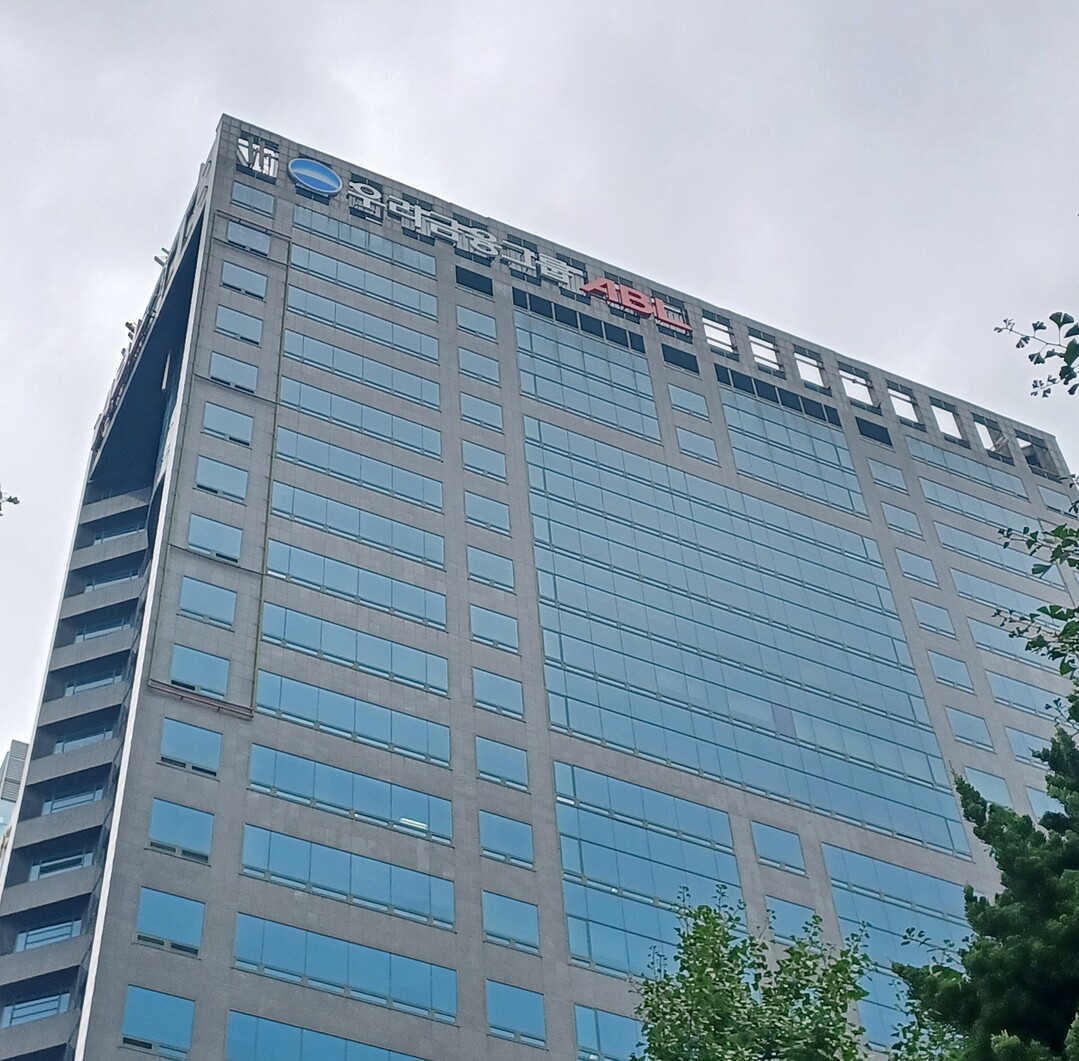 |
| ▲우리금융그룹 ABL생명 [연합뉴스] |
서울 여의도 ABL타워 매각전에서 가장 높은 가격을 써낸 후보가 우선협상대상자 자리를 가져가지 못했다. 40억원을 덜 제시한 코람코자산신탁이 실수요자 확보와 이행보증금 등 거래를 끝낼 수 있는 조건에서 앞서면서 가격보다 거래 완결성이 승부를 가른 것으로 풀이된다.
12일 투자은행(IB) 업계에 따르면 ABL생명은 최근 ABL타워 매각 우선협상대상자로 코람코자산신탁(대표 정승회·이충성)을 선정했다.
코람코자산신탁은 ABL타워 인수가로 약 3460억원을 제시한 것으로 알려졌다. 경쟁 상대였던 한국투자부동산신탁은 이보다 40억원 많은 약 3500억원을 제시했다. 가격만 보면 한국투자부동산신탁이 앞섰지만 ABL생명의 선택은 코람코자산신탁이었다.
차이를 만든 것은 가격 밖의 조건이었다.
코람코자산신탁은 여의도에 사옥을 확보하려는 한 저축은행을 전략적투자자(SI)로 유치한 것으로 전해졌다. 투자수익만을 목적으로 건물을 매입하는 구조와 달리 실제 건물을 사용할 주체를 미리 확보했다는 의미다. 매도자 입장에서는 인수 이후 건물 활용계획과 자금조달 구조의 불확실성을 낮추는 요인이 될 수 있다.
ABL생명이 매각 뒤 일정 기간 건물을 계속 사용하는 세일앤리스백 구조도 영향을 미쳤다.
ABL생명은 현재 ABL타워 연면적 약 1만1936평 가운데 약 6500평을 사용하고 있다. 매각 이후에도 일정 기간 임차인으로 남는 만큼 인수자는 ABL생명의 임대차 기간과 임대료 조건을 고려하면서 이후 건물 활용계획까지 짜야 한다. 코람코자산신탁이 확보한 실수요자는 이 같은 단계적 사옥 전환 구조를 설계하는 데 유리하게 작용한 것으로 업계는 보고 있다.
약 20억원 규모의 하드디파짓도 코람코 측 제안의 차별점이었다. 하드디파짓은 일정 조건에서는 돌려받지 못하는 이행보증금이다. 매수자가 거래 과정에서 중도 이탈할 가능성을 낮추는 장치인 만큼 매도자에게는 거래 종결 의지를 보여주는 수단이다.
반면 한국투자부동산신탁은 연내 계약금을 납부하는 조건을 제시했지만 하드디파짓은 포함하지 않은 것으로 알려졌다. 가격 차이가 40억원에 불과했던 상황에서 매도자가 거래 실패 위험까지 함께 따졌다면 이 같은 조건 차이가 우협 선정에 영향을 미칠 수 있었다.
이번 거래는 ABL타워의 가격 눈높이가 매각 초기보다 낮아졌다는 점에서도 주목된다.
ABL생명이 지난 7월 매각에 착수할 당시 시장에서는 인근 여의도 오피스 거래 사례 등을 고려해 매각가격이 5000억원 안팎에서 형성될 수 있다는 전망도 나왔다. 실제 코람코가 제시한 3460억원은 당시 시장 전망치를 크게 밑돈다. 현재 제시가격은 연면적 기준 3.3㎡당 약 2900만원 수준이다.
매도자에게도 가격만큼 거래 성사가 중요한 상황이다. ABL생명은 2025년 우리금융그룹에 편입된 뒤 그룹 차원의 자본 효율화와 재무구조 개선 과정에서 ABL타워 매각을 추진해왔다. 우리금융은 ABL타워뿐 아니라 다른 보유 부동산도 매각하면서 비핵심 자산 정리에 속도를 내고 있다.
ABL타워 매각전은 오피스 거래에서 제시가격만으로 매수자를 결정하기 어려워졌다는 점을 보여준다. 높은 가격을 써내더라도 자금조달과 임차인 관리, 향후 건물 활용 방안이 불확실하면 매도자가 거래 종결 위험을 부담해야 한다.
이번에는 40억원 높은 가격보다 실수요자와 하드디파짓, 세일앤리스백 이후의 활용계획을 갖춘 인수 구조가 우위를 차지했다. ABL타워 우협 선정은 상업용 부동산 거래에서 ‘얼마에 사느냐’뿐 아니라 ‘실제로 거래를 끝낼 수 있느냐’가 가격 못지않은 평가 기준으로 작용하고 있음을 보여주는 사례다.
토요경제 / 위아람 기자 moon@sateconomy.co.kr
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]