2분기 영업익 3541억원으로 51.9% 증가…실적 회복
영업현금 1.17조 확보·부채비율 29%대…투자 여력 유지
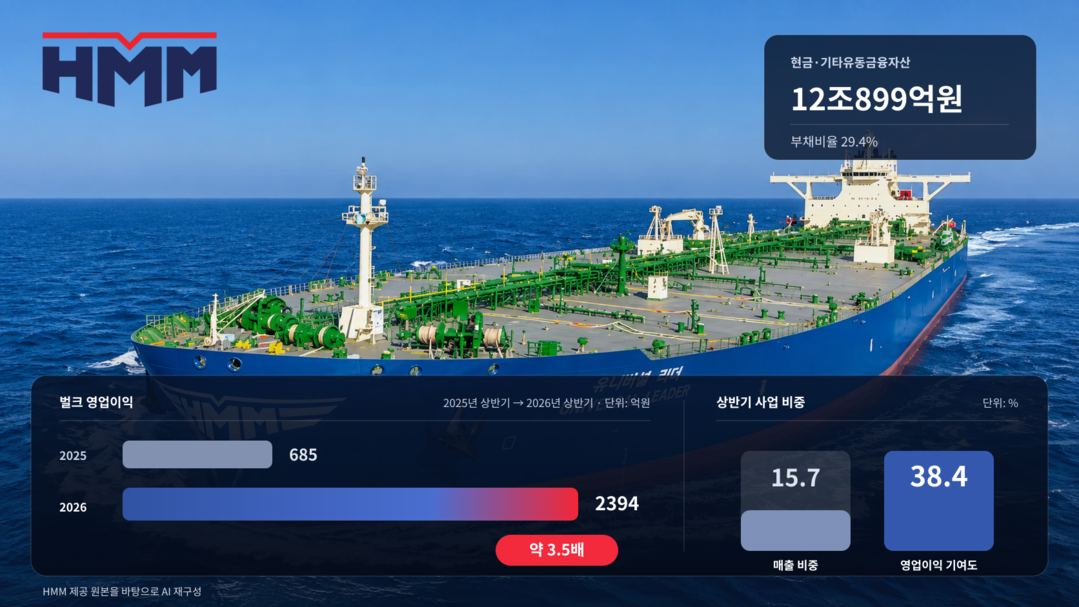 |
| ▲ HMM의 벌크 영업이익 성장 지표 [기사를 바탕으로 AI가 생성한 이미지] |
HMM이 벌크사업의 수익성을 높이며 사업별 이익구조를 개선하고 있다. 컨테이너사업의 이익 감소에도 벌크사업이 실적을 뒷받침했고, 충분한 금융자산과 낮은 부채비율을 유지하면서 선박 투자를 확대하고 있다.
14일 토요경제 재무분석실이 HMM의 2026년 반기보고서를 분석한 결과 최원혁 대표가 이끄는 HMM의 상반기 연결 매출은 6조1207억원으로 전년 동기보다 11.7% 증가했다. 영업이익은 6232억원으로 26.4% 감소했지만 2분기 들어 실적이 개선됐다.
2분기 매출은 3조4020억원으로 전년 동기보다 29.7% 증가했다. 영업이익은 3541억원으로 51.9% 늘었다. 올해 1분기 영업이익 2691억원과 비교해도 31.6% 증가했다.
분기 영업이익률도 1분기 9.9%에서 2분기 10.4%로 높아졌다. 상반기 전체 수익성은 지난해보다 낮아졌지만 최근 분기에는 매출과 이익이 동시에 증가했다.
실적 개선을 이끈 사업은 벌크다.
HMM의 상반기 벌크사업 매출은 9613억원으로 전년 동기 7323억원보다 31.3% 증가했다. 영업이익은 685억원에서 2394억원으로 249.5% 늘었다. 1년 사이 영업이익 규모가 약 3.5배로 확대됐다.
벌크사업의 영업이익률은 지난해 상반기 9.4%에서 올해 24.9%로 상승했다. 매출 증가와 함께 수익성도 개선된 것이다.
특히 벌크사업은 상반기 전체 매출에서 15.7%를 차지했지만 연결 영업이익에 대한 기여도는 38.4%에 달했다. 매출 규모보다 이익 기여도가 높은 사업으로 성장했다는 의미다.
반면 컨테이너사업은 상반기 매출 5조737억원, 영업이익 3838억원을 기록했다. 매출은 전년 동기보다 늘었지만 영업이익은 7658억원에서 49.9% 감소했다.
컨테이너사업의 이익 감소액은 약 3820억원이다. 벌크사업에서 늘어난 영업이익 1709억원은 컨테이너사업 이익 감소분의 약 44.7%에 해당한다. 벌크사업이 컨테이너 부문의 수익성 악화를 상당 부분 보완한 셈이다.
2분기에만 벌크사업은 1564억원의 영업이익을 기록했다. 지난해 같은 분기 332억원보다 약 4.7배 증가했다. 2분기 전체 영업이익 3541억원 가운데 벌크사업의 기여도는 44.2%로 상반기 평균보다 높았다.
이는 HMM이 컨테이너 중심의 수익구조에서 벌크사업의 이익 기여도를 확대하고 있음을 보여준다.
벌크사업은 유조선과 건화물선 등을 활용해 원유와 원자재를 운송한다. 컨테이너와 운임 결정 구조 및 화물 수요가 달라 두 사업을 함께 운영하면 특정 해운시장의 변동에 따른 실적 영향을 일부 분산할 수 있다.
다만 올해 벌크사업의 높은 수익성에는 유조선 운임 상승 등 시장 여건도 영향을 미쳤다. 따라서 현재의 영업이익률이 장기간 유지된다고 단정할 수는 없다.
HMM은 이러한 시장 변동성에 대응하기 위해 장기운송계약을 확대하고 있다. 지난달에는 브라질 광산기업 발레와 신규 벌크선 8척에 대한 장기운송계약을 체결했다. 신조선 인도에 앞서 운송 물량을 확보하면서 향후 매출 기반을 마련한 것이다.
재무구조에서도 선대 투자 확대를 뒷받침할 여력이 확인된다.
6월 말 HMM의 연결 자산총계는 37조1834억원으로 지난해 말보다 약 3조6203억원 증가했다. 자본총계는 28조7302억원, 부채총계는 8조4532억원이다.
부채비율은 지난해 말 26.3%에서 올해 6월 말 29.4%로 높아졌다. 선박 관련 투자와 리스부채 확대 등의 영향으로 부채가 늘었지만 전체 자본에 비해 낮은 수준을 유지하고 있다.
특히 보유 금융자산 규모가 크다.
6월 말 현금및현금성자산은 1조833억원, 기타유동금융자산은 11조67억원으로 두 항목의 합계는 12조899억원이다.
기타유동금융자산 전체를 즉시 사용할 수 있는 현금으로 볼 수는 없다. 그러나 단기성 금융자산을 상당 규모 보유하고 있다는 점에서 향후 선박 투자와 운영자금 수요에 대응할 재무적 완충력이 있다.
유동자산도 15조2363억원으로 유동부채 3조3310억원의 약 4.6배에 달한다. 단기적인 자금 지급능력을 평가하는 유동비율은 약 460%다.
대규모 선박 투자를 추진하면서도 단기 유동성을 충분히 유지하고 있다는 점은 긍정적이다.
신용도 역시 안정적인 수준이다. NICE신용평가는 지난 5월 HMM의 기업신용등급을 A+로 평가했다. 지난해 부여한 A+ 등급을 유지한 것으로, 재무 안정성과 사업 기반이 신용평가에 반영됐다.
영업활동에서도 현금 유입을 지속했다.
상반기 영업활동현금흐름은 1조1725억원으로 전년 동기보다 29.3% 감소했지만 순유입을 유지했다. 운임과 비용 변동으로 이익이 줄어드는 상황에서도 본업을 통해 1조원 이상의 현금을 확보했다.
회사는 확보한 자금과 보유 금융자산을 활용해 선박 투자를 확대하고 있다.
상반기 유형자산 취득에 사용한 현금은 1조6289억원으로 전년 동기 5219억원의 약 3.1배에 달했다.
이에 따라 6월 말 유형자산은 13조7245억원으로 지난해 말보다 약 2조2018억원 증가했다. 사용권자산도 같은 기간 5조3011억원에서 6조2918억원으로 늘었다.
선박 투자 확대가 재무상태표의 운송자산 증가로 나타난 것이다.
다만 투자 지출이 늘면서 단기 현금흐름에는 부담이 발생했다.
상반기 영업활동현금흐름에서 유형·무형자산 취득액을 차감한 단순 잉여현금흐름은 약 4582억원 적자였다. 현금및현금성자산도 지난해 말 1조7608억원에서 올해 6월 말 1조833억원으로 감소했다.
그러나 이를 영업손실이나 유동성 악화와 동일하게 해석하기는 어렵다. 본업에서는 현금이 유입됐고, 선박 등 장기 운송자산 확보와 배당, 리스부채 상환 등에 자금이 투입됐다.
상반기 배당금 지급액은 6604억원이었다. 투자 확대와 함께 주주환원도 집행한 것이다.
HMM은 지난 7월 중장기 투자계획을 확대해 2030년까지 약 29조원을 투자하겠다고 밝혔다. 컨테이너선과 벌크선 확보를 비롯해 터미널, 친환경 설비, 디지털 전환 등에 자금을 투입할 계획이다.
재무적으로 중요한 점은 투자 규모보다 자금조달 여력이다. HMM은 낮은 부채비율과 상당한 금융자산을 확보하고 있어 단기적으로 과도한 차입에 의존하지 않고 투자를 진행할 여지가 있다.
다만 현재의 금융자산을 모두 투자에 사용할 수 있는 것은 아니다. 운항에 필요한 운영자금과 향후 리스료 지급, 시장 변동성에 대응할 유동성도 유지해야 한다.
신규 선박이 실제 수익을 창출하기 시작하면 투자재원의 회수 속도도 달라질 수 있다. 벌크사업은 장기운송계약을 통한 물량 확보가 중요하고 컨테이너사업은 적재율과 운임, 연료비 통제가 수익성을 좌우한다.
HMM의 3분기 잠정실적은 10월 14일 현재 발표되지 않았다.
3분기에는 벌크사업의 영업이익률이 유지되는지와 컨테이너사업의 수익성이 회복되는지를 함께 확인할 필요가 있다. 특히 상반기 벌크사업에서 확보한 수익성 개선이 특정 분기의 운임 상승에 그치지 않고 지속적인 이익 기여로 이어지는지가 중요하다.
영업현금흐름과 선박 투자 지출의 차이도 확인해야 한다. 선박 투자 확대가 계속되는 가운데 본업의 현금창출력이 회복된다면 장기 투자계획을 실행하는 데 필요한 재무적 부담을 줄일 수 있다.
HMM은 상반기 전체 영업이익 감소에도 벌크사업의 이익 기여도를 높였고 2분기에는 실적 반등을 이뤘다. 충분한 금융자산과 낮은 부채비율도 유지하고 있다. 앞으로는 확대된 선대에서 발생하는 이익과 현금이 투자 규모에 걸맞게 늘어나는지가 재무성과를 판단하는 주요 기준이 될 전망이다.
토요경제 / 조민규 기자 jo1427955@gmail.com
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]