증권가, 금리 부담·2028년 이후 반도체 공급 확대 우려
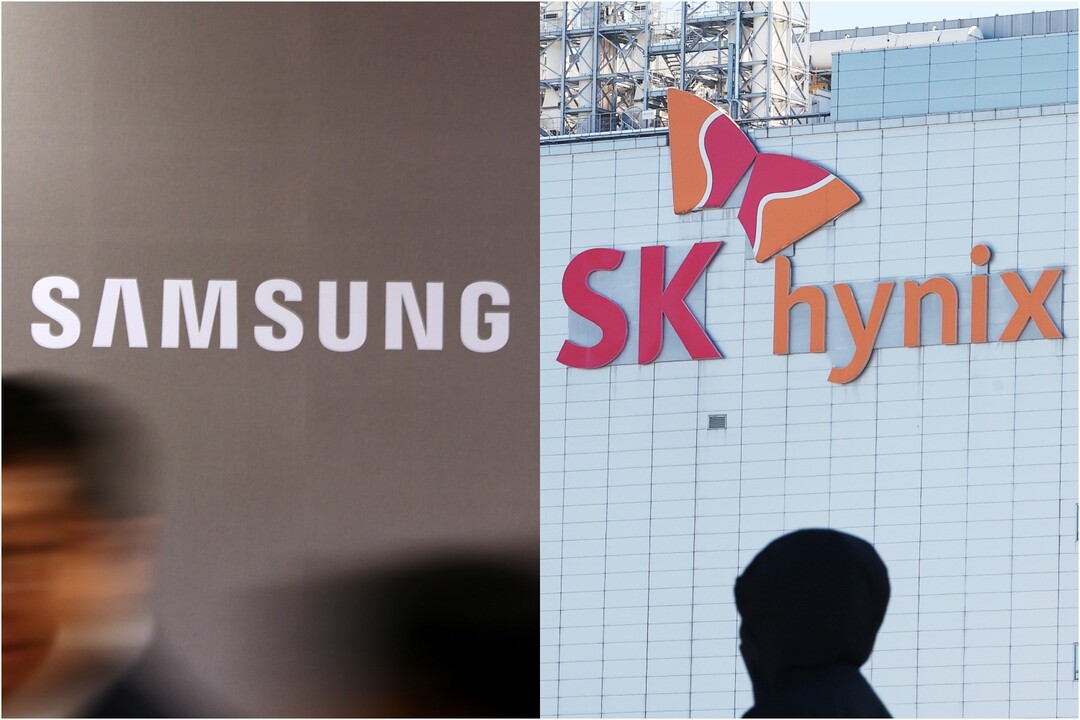 |
| ▲삼성전자와 SK하이닉스 [연합뉴스] |
삼성전자와 SK하이닉스의 내년 실적 전망치가 높아지는 가운데 주가는 하락하고 있다. 증권사들도 목표주가를 잇달아 낮추고 있어 향후 반도체 호황의 지속 가능성이 주가를 결정하는 핵심 변수로 떠올랐다.
18일 금융정보업체 에프앤가이드에 따르면 지난 16일 기준 삼성전자(대표 전영현·노태문)의 평균 목표주가는 46만8571원으로 실제 주가(19만6800원)보다 138% 높았다. SK하이닉스(대표 곽노정)는 평균 목표주가가 306만2000원으로 실제 주가(112만원)와의 괴리율이 173%에 달했다.
주목할 점은 실적 전망과 목표주가가 반대 방향으로 움직이고 있다는 사실이다. 삼성전자의 2027년 영업이익 전망치는 지난 7월 28일 541조5444억원에서 이달 16일 609조2308억원으로 12% 높아졌다. 같은 기간 SK하이닉스도 397조219억원에서 462조4332억원으로 16% 상향됐다.
그럼에도 증권사들은 주가에 적용하는 평가배수(멀티플)를 낮추고 있다. 하나증권은 지난 12일 삼성전자와 SK하이닉스의 목표주가를 각각 40만원, 280만원으로 하향했다. 키움증권도 17일 두 회사의 목표주가를 각각 29만원, 180만원으로 낮췄다.
이는 시장이 내년 실적 개선보다 2028년 이후의 수익성 둔화 가능성을 경계하고 있다는 해석으로 이어진다. 메모리 반도체 생산능력 확대와 공급 과잉 우려, 높은 금리에 따른 기업가치 할인 등이 목표주가 하향의 주요 근거다. 현재의 높은 이익 수준이 장기간 유지되기 어렵다는 판단이다.
따라서 목표주가와 실제 주가의 큰 격차를 곧바로 주가 상승 여력으로 해석하기는 어렵다. 2027년 실적 전망치가 상향되는 상황에서도 목표주가가 내려가고 있다는 점은 증권가의 기업가치 평가가 단기 이익 증가보다 중장기 수익성에 무게를 두고 있음을 보여준다.
토요경제 / 위아람 기자 moon@sateconomy.co.kr
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]