상반기 영업익 816억…전년보다 13배 이상 증가
흥국증권 3분기 영업익 635억 전망…목표가는 5만5000원
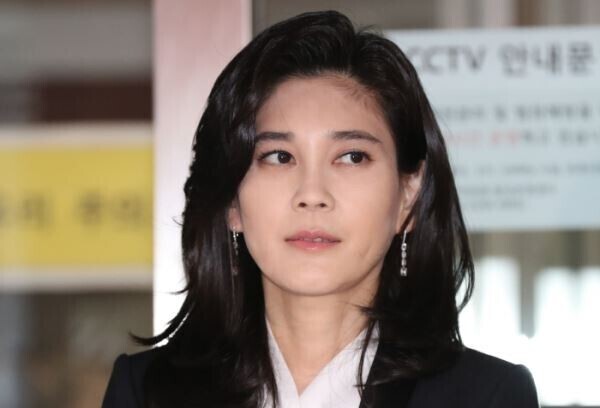 |
| ▲ ▲이부진 호텔신라 사장이 21일 오전 주주총회가 열리는 서울 중구 삼성전자 장충사옥에 도착해 주총장으로 이동하기 취재진 앞에 잠시 서 있다. [사진=연합뉴스] |
이부진 호텔신라 대표이사 사장이 책임경영을 내걸고 200억원어치 자사주를 매입한 지 약 5개월이 지났지만 주가는 당시 매입가를 크게 밑돌고 있다. 반면 호텔신라의 영업실적은 면세사업 수익성 개선과 호텔·레저 성장에 힘입어 빠르게 회복되고 있어 주가와 실적이 엇갈리는 모습이다.
29일 금융감독원 전자공시시스템 등에 따르면 이 사장은 지난 4월 말 호텔신라 보통주 30만주를 평균 6만7471원에 장내 매수했다. 총 취득금액은 202억4130만원이다. 호텔신라는 앞서 이 사장의 주식 매입에 대해 책임경영 실천과 주주가치 제고 의지를 나타낸 것이라고 설명했다.
지난 28일 호텔신라 종가는 4만400원이다. 이 사장의 평균 취득가보다 40.1% 낮다. 이를 보유주식에 적용하면 평가액은 약 121억원으로, 평가손실은 81억원 수준이다. 실제 주식을 처분하지 않은 만큼 확정손실은 아니다.
주가 흐름과 달리 본업은 개선되고 있다.
호텔신라의 올해 상반기 연결 매출은 2조253억원으로 전년 동기보다 1.4% 늘었다. 영업이익은 816억원으로 지난해 같은 기간 62억원보다 1217.6% 증가했다. 당기순손익도 71억원 적자에서 274억원 흑자로 돌아섰다.
수익성 회복의 중심에는 면세사업이 있다. 인천공항 DF1 영업 종료로 매출 외형은 줄었지만 임차료 등 고정비 부담도 함께 낮아졌다. 2분기 면세사업 영업이익은 364억원으로 흑자를 기록했다. 호텔·레저 부문도 외국인 관광객 증가 등에 힘입어 2분기 매출 1992억원, 영업이익 247억원을 냈다.
증권가는 3분기에도 이익 개선이 이어질 것으로 보고 있다.
흥국증권은 이날 호텔신라의 3분기 연결 매출을 9798억원, 영업이익을 635억원으로 전망했다. 매출은 전년 동기보다 4.5% 감소하지만 영업이익은 455.1% 늘어날 것으로 예상했다. 면세점의 고정비 부담 완화와 호텔·레저 부문의 객실단가(ADR)·투숙률(OCC) 상승이 수익성을 받칠 것이란 분석이다.
연간 영업이익 전망도 1984억원으로 제시됐다. 지난해보다 1368% 증가한 수준이다. 다만 흥국증권은 투자의견 ‘매수’를 유지하면서도 목표주가는 기존 6만5000원에서 5만5000원으로 낮췄다. 방한 외국인 증가에도 면세점 매출 회복 속도가 기대에 미치지 못하고 있다는 판단에서다.
호텔신라는 실적 회복과 주가 재평가 사이의 간극을 좁히는 것이 과제로 남았다. 적자 사업장의 부담을 덜어내며 이익 체력은 빠르게 좋아지고 있지만, 시장은 면세 매출의 본격적인 회복과 추가적인 주주가치 제고를 요구하고 있다.
이 사장의 200억원 매입 당시보다 주가는 낮아졌지만 실적의 방향은 반대다. 이제 관건은 회복된 이익이 주가와 기업가치로 언제 연결되느냐다.
토요경제 / 김은선 기자 kes@sateconomy.co.kr
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]