미래에셋·KB·신한·한화證, 해외 원전 수주 성과와 주가 변동성 주목
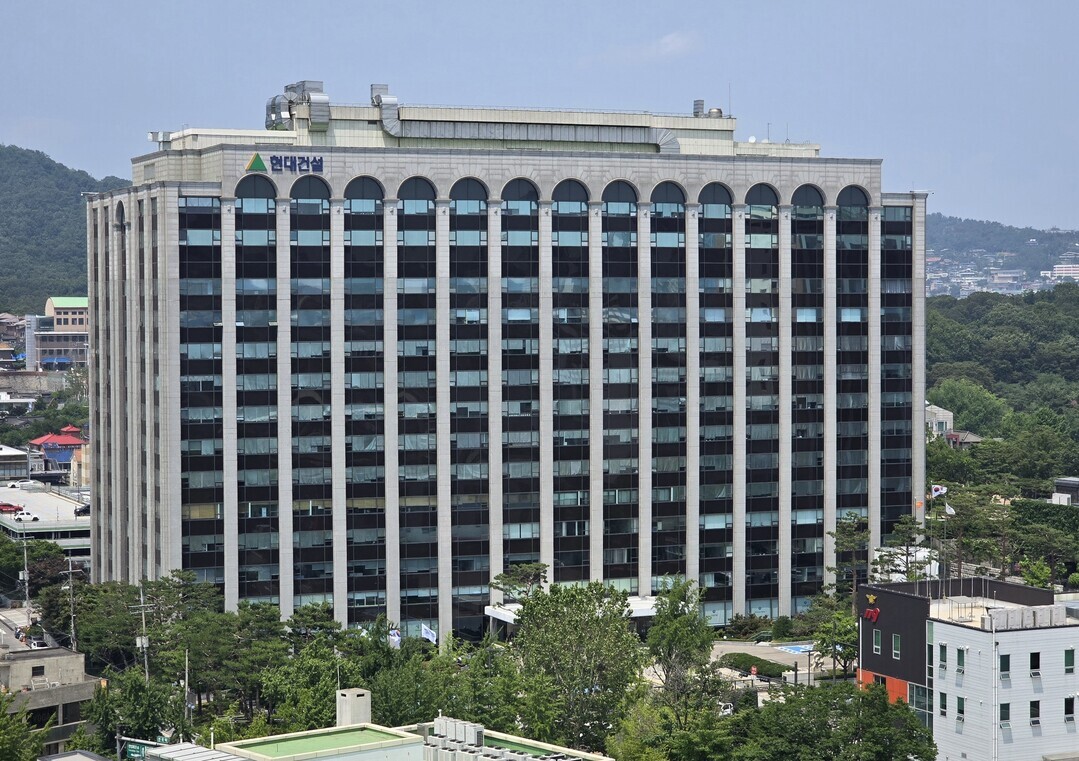 |
| ▲ 현대건설 본사 [연합뉴스] |
현대건설(대표 이한우) 주가가 최근 1년간 130% 넘게 상승했지만 52주 최고가와 비교하면 여전히 30% 이상 낮은 수준에 머물고 있다. 최근 한 달간 다시 20% 넘게 오른 가운데 증권가는 해외 원전 사업이 실제 계약과 수주로 이어지는지를 향후 주가 흐름의 주요 변수로 보고 있다.
23일 한국거래소에 따르면 현대건설은 지난 22일 유가증권시장에서 전 거래일보다 4.54% 오른 13만1300원에 거래를 마쳤다. 52주 최고가는 19만8400원, 최저가는 5만4100원이다. 22일 종가는 최고가보다 33.8% 낮고 최저가보다는 142.7% 높은 수준이다.
기간별 수익률에서도 큰 변동 폭이 나타난다. FnGuide에 따르면 22일 기준 현대건설 주가는 최근 1개월간 24.34% 상승했고 3개월 수익률은 2.74%를 기록했다. 반면 6개월 기준으로는 19.94% 하락했다. 1년 수익률은 133.21%다.
증권사들은 최근 현대건설 주가를 분석하면서 해외 원전 사업의 기대감과 구체적인 수주 성과를 함께 주목하고 있다.
김기룡 미래에셋증권 연구원은 지난 1일 보고서에서 “주가는 해외 원전 기대감에 따른 상승과 구체적 성과 부재로 인한 하락이 반복되고 있다”고 분석했다. 미래에셋증권은 현대건설에 대한 투자의견 '매수'와 목표주가 17만5000원을 유지했다.
미래에셋증권은 현대건설이 올해 아직 해외 원전 수주 실적을 내지 못했지만 미국 팰리세이즈 소형모듈원자로(SMR), 페르미 대형원전 4기, 불가리아 코즐로두이 7·8호기 등의 부분 계약 가능성이 남아 있다고 분석했다. 이들 사업의 예상 수주 규모는 합계 약 300억달러로 추산했다.
KB증권도 주가 변동성에 주목했다. 장문준 KB증권 연구원은 22일 보고서에서 “단기 급반등은 어느 정도 마무리된 가운데 변동성이 높은 구간”이라고 진단했다. KB증권은 투자의견 '매수'와 목표주가 17만원을 유지했다.
KB증권은 8월 말부터 대미 원전 투자 가능성이 부각되면서 현대건설 주가가 반등했다고 분석했다. 현대건설은 지난달 테라파워가 추가로 추진하는 나트륨 원전 후속 최대 8개 호기에 대한 EPC 우선권을 확보했다고 밝혔다.
신한투자증권은 실제 계약 성사 여부를 주목했다. 김선미 신한투자증권 연구원은 지난달 31일 보고서에서 “향후 실제 계약을 통해 수주 경쟁력이 확인되면 밸류에이션 프리미엄의 차별화가 본격화될 것”이라고 전망했다. 목표주가는 17만원, 투자의견은 '매수'를 유지했다.
한화투자증권은 원전뿐 아니라 신규 수주 실적도 함께 짚었다. 송유림 한화투자증권 연구원은 지난달 3일 보고서에서 현대건설의 상반기 신규 수주가 22조8000억원으로 연간 계획 33조4000억원의 68.3%를 달성했다고 분석했다.
한화투자증권은 “원전주 전반에 걸친 주가 조정이 나타났으나 모멘텀의 방향성은 여전히 유효하다”고 평가하며 목표주가 20만원을 유지했다.
현대건설 주가는 1년 기준으로는 두 배 이상 올랐지만 6개월 기준으로는 약 20% 하락했고 최근 한 달간 다시 24% 상승했다. 증권사들은 해외 원전 파이프라인 확대와 함께 향후 부분계약과 EPC 계약 등 실제 수주가 구체화되는지를 주목하고 있다.
토요경제 / 위아람 기자 moon@sateconomy.co.kr
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]