 |
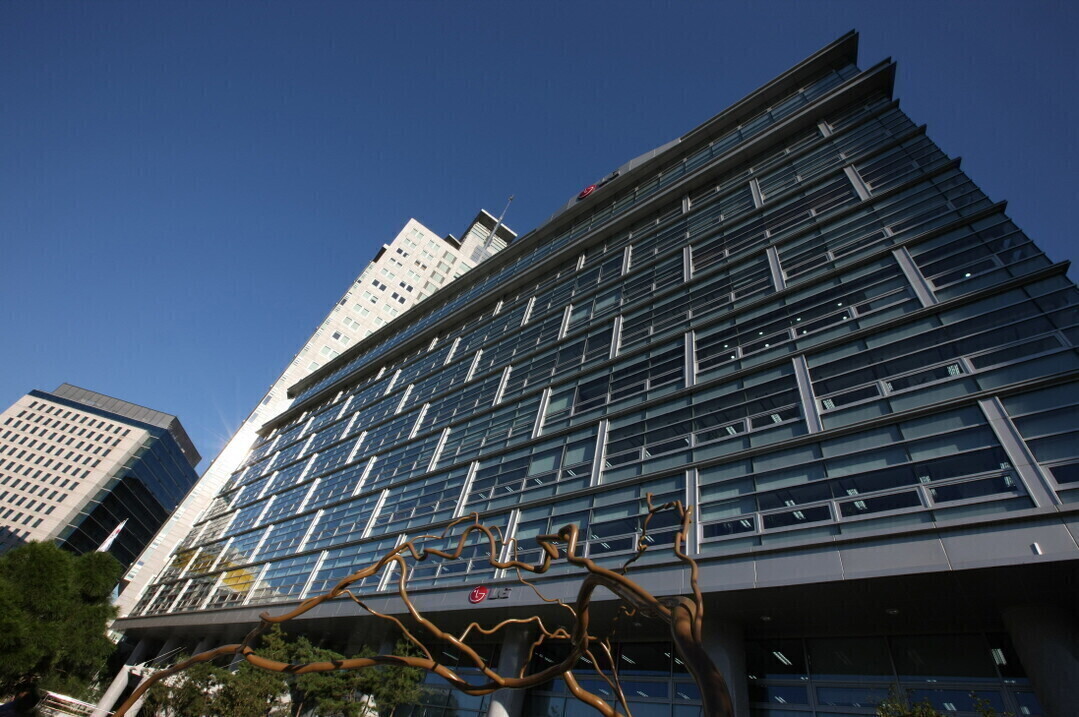
| ▲ LG광화문빌딩 [LG생활건강] |
한국투자증권이 LG생활건강의 3분기 영업이익이 시장 예상치를 밑돌 것으로 전망했다. 투자의견 ‘매수’와 목표주가 34만원은 유지했다.
23일 한국투자증권은 LG생활건강의 3분기 연결 매출을 전년 동기보다 1.0% 늘어난 1조5954억원, 영업이익을 130.4% 증가한 1064억원으로 추정했다. 영업이익은 시장 전망치보다 4.1% 낮은 수준이다.
김명주 연구원은 생활용품과 음료 실적은 예상에 부합하겠지만 화장품 실적이 기대에 못 미칠 것으로 봤다. 닥터그루트의 미국 세포라 입점과 마케팅 확대에 따른 비용으로 북미 사업의 수익성도 전 분기보다 낮아질 것으로 예상했다.
생활용품 영업이익은 전년 동기 대비 27.8% 감소한 306억원, 음료 영업이익은 12.1% 줄어든 550억원으로 추산했다. 원화 강세에 따른 원가 부담 완화보다 중동 이슈로 인한 원부자재 가격 상승의 영향이 클 것이라는 분석이다.
김 연구원은 지난달 24일 발표된 더에이본컴퍼니 매각 결정과 관련해 3분기 영업외손익에 큰 규모의 일회성 손실이 반영될 가능성도 제기했다. 그는 장기적으로 실적이 개선되겠지만, 당장은 주가 상승을 이끌 만한 동력이 부족하다고 평가했다.
토요경제 / 김은선 기자 kes@sateconomy.co.kr
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]