5년 달러채 이어 30년 외화 신종자본증권 발행
MTN 한도 20억→50억달러…단기조달 장기화 관건
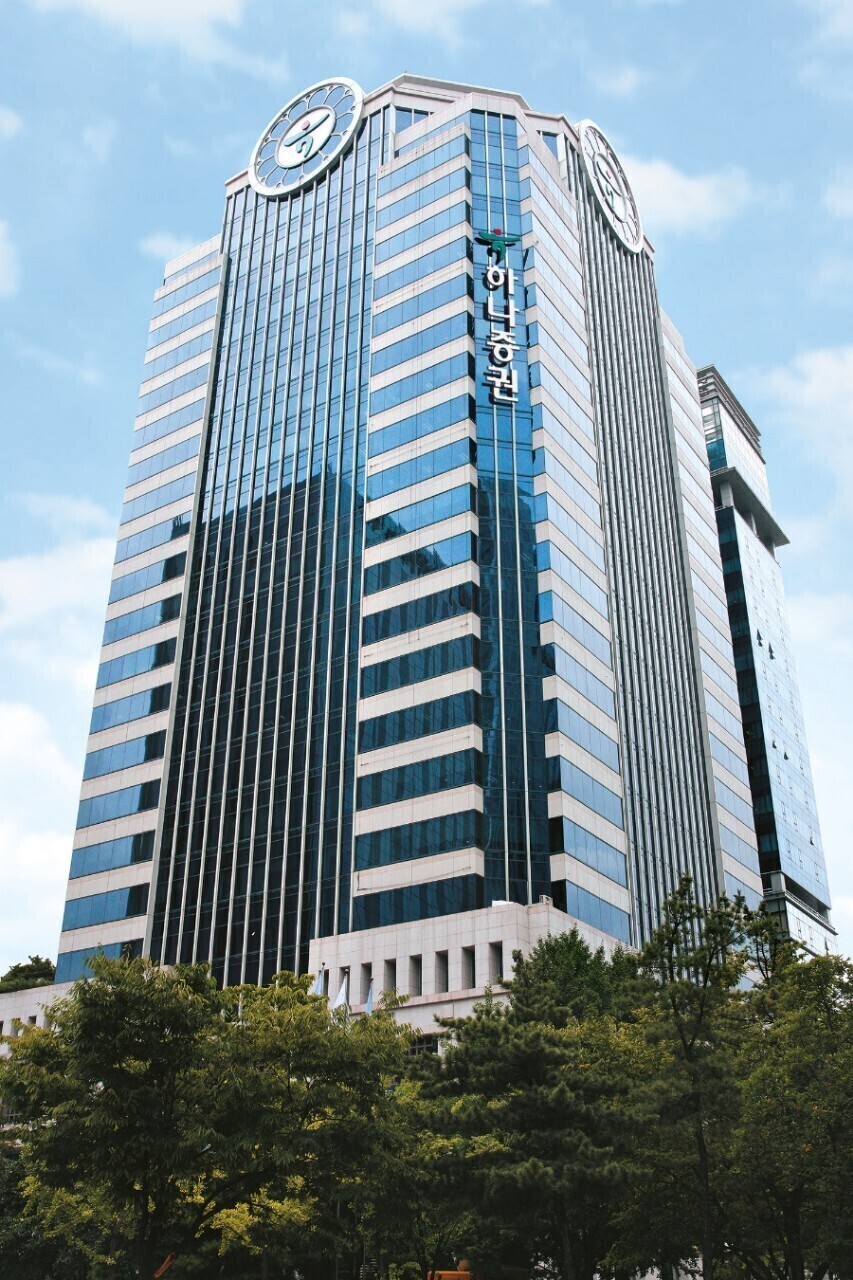 |
| ▲ 하나증권 사옥[하나증권] |
하나증권이 빠르게 늘어난 외화조달을 장기자금으로 분산하는 작업에 속도를 내고 있다. 단기 사모채 비중은 여전히 높지만 지난해 3년물에 이어 올해 5년 선순위채, 9월에는 30년 만기 외화 신종자본증권까지 발행했다. 외화부채의 규모보다 조달수단과 만기를 얼마나 분산하느냐가 재무구조를 가를 변수로 떠올랐다.
30일 하나증권 반기 재무자료와 싱가포르거래소(SGX), S&P글로벌 자료 등을 종합하면 하나증권의 지난 6월 말 별도 기준 사모 회사채 미상환잔액은 2조166억원이다. 이 가운데 1년 이하가 1조9702억원으로 97.7%를 차지하고 4~5년물은 464억원이다.
재무제표상 외화사채도 빠르게 늘었다. 장부금액은 2024년 말 6234억원에서 지난해 말 1조1551억원, 올해 6월 말 1조9702억원으로 증가했다. 1년 반 만에 3배를 넘어선 규모다. 사모 회사채 중 1년 이하 물량과 외화사채 장부금액이 각각 1조9702억원으로 같지만 서로 다른 분류 기준의 수치인 만큼 이를 동일 항목으로 봐서는 안 된다.
주목할 부분은 외화조달 증가와 함께 만기를 늘리는 작업이 병행되고 있다는 점이다.
강성묵 대표가 이끄는 하나증권은 지난해 4월 처음 글로벌 공모채 시장에서 3년 만기 3억달러를 조달했다. 이어 올해 5월26일 5년 만기 3억달러 선순위채의 발행 조건을 확정하고 6월2일 발행했다. 쿠폰금리는 연 4.875%, 발행가격은 액면가의 99.645%였다. SGX 자료상 순조달액은 2억9773만5000달러다.
수요도 확인됐다. 올해 5년물에는 168개 기관에서 33억달러 이상의 주문이 들어왔다. 모집액의 11배 수준이다. 최초 미국 국채 5년물 금리에 110bp를 더한 수준으로 제시했던 가산금리는 77bp까지 낮아졌다. 하나증권이 외화자금 시장에서 정기적으로 장기채를 발행할 수 있는 기반을 확인한 대목이다.
조달 한도 역시 미리 넓혔다. 하나증권은 지난 4월 글로벌 중기채(MTN) 프로그램 한도를 기존 20억달러에서 50억달러로 2.5배 확대했다. MTN 한도는 이미 조달한 자금이 아니라 향후 시장 상황에 맞춰 채권을 발행할 수 있는 프로그램 규모다. 단기 사모조달을 중장기 공모조달로 옮길 수 있는 통로를 크게 열어둔 셈이다.
9월에는 조달구조를 한 단계 더 넓혔다.
하나증권은 3억달러 규모 외화 신종자본증권 발행에 성공했다. 만기는 30년이며 5년 뒤 처음으로 조기상환할 수 있는 콜옵션이 붙었다. 발행금리는 연 6.5%로, 약 120개 글로벌 기관에서 발행액의 6배에 가까운 17억달러의 주문이 들어왔다. 국내 증권사가 달러화 신종자본증권을 발행한 첫 사례다.
신종자본증권은 단순한 장기 차입과도 성격이 다르다. 국내 금융투자업 규정상 하나증권의 규제자본으로 활용될 수 있다. S&P는 이 증권에 'BBB' 등급을 부여했다. 하나증권 발행자 신용등급 'A-'보다 두 단계 낮다. 후순위성과 이자지급 유예 가능성이 반영됐기 때문이다.
다만 자본여력 자체는 상당한 수준이다. S&P에 따르면 하나증권의 6월 말 순자본비율(NCR)은 약 1551%로 최소 요구 수준인 100%를 크게 웃돌았다. S&P는 하나증권을 하나금융지주의 핵심 자회사로 평가하고 그룹 지원 가능성도 신용도에 반영하고 있다. 다만 첫 콜옵션 시점의 금리 상승 조항 등을 고려해 자체 신용평가상 이번 증권에는 자본성을 인정하지 않았다.
결국 하나증권의 외화조달 흐름은 단순한 부채 증가만으로 설명하기 어렵다. 외화사채 장부금액이 1년 반 사이 6234억원에서 1조9702억원으로 크게 늘었지만 조달 방식도 3년 선순위채에서 5년물, 다시 30년 자본성 증권으로 넓어졌다. 50억달러 규모 MTN 프로그램까지 확보하면서 해외시장에서 자금을 끌어올 수 있는 선택지도 커졌다.
남은 과제는 단기물 비중이다. 6월 말 기준 사모 회사채의 97.7%가 1년 이하였다는 점은 시장금리와 차환여건 변화에 상대적으로 민감할 수 있다는 의미다. 반대로 최근처럼 장기 공모채와 자본성 증권 발행이 이어지면 만기 분산 효과를 기대할 수 있다.
따라서 3분기 이후 확인해야 할 숫자는 외화사채 총액보다 만기구조다. 1년 이하 사모채 비중이 실제 낮아졌는지, 장기 외화조달 비중이 얼마나 늘었는지가 핵심이다. 하나증권이 확보한 글로벌 투자수요를 단기조달의 장기화로 연결한다면 최근의 외화사채 증가는 단순한 부채 확대보다 해외 사업을 뒷받침하는 조달구조 다변화라는 의미가 커질 수 있다.
토요경제 / 임종호 기자 yimjongho1969@gmail.com
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]