3분기 영업익 컨센서스 10% 하회 전망…美·중동 등 함정 수주가 반등 변수
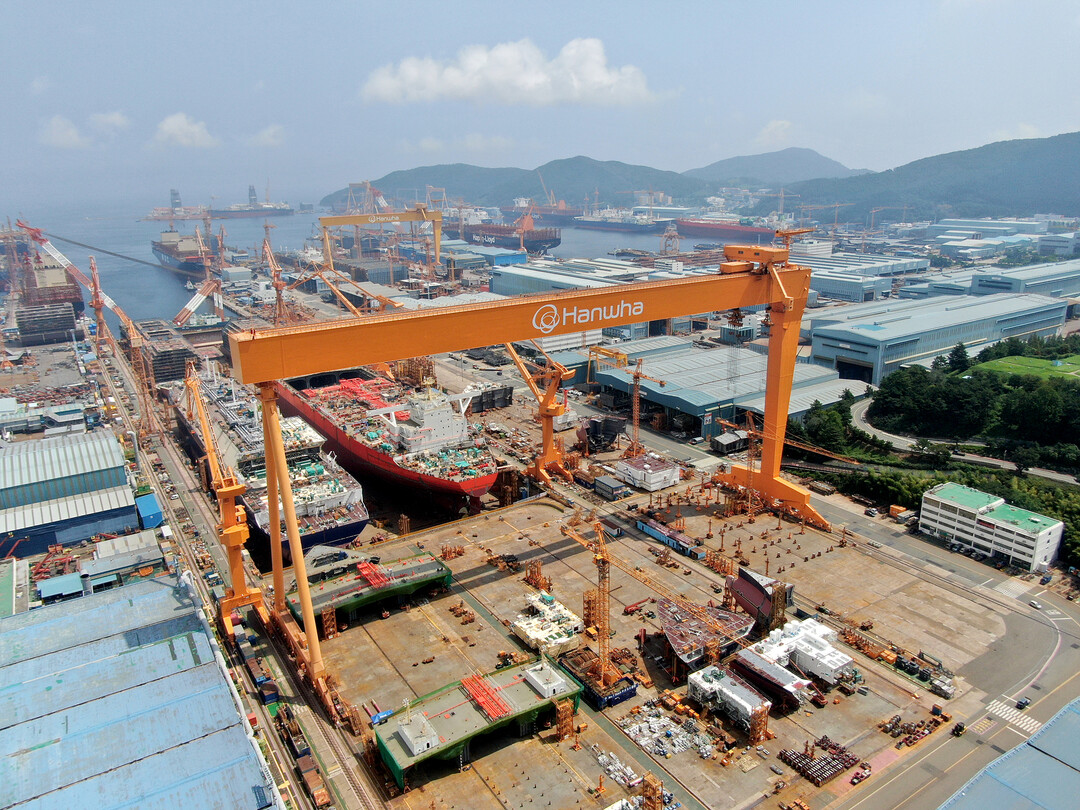 |
| ▲한화오션 [연합뉴스] |
한화오션의 목표주가가 다시 낮아졌다. 이번에는 단기 실적보다 상선 업황의 정점 통과 우려가 기업가치 평가 배수를 끌어내렸다.
14일 SK증권에 따르면 한화오션의 목표주가는 기존 13만4000원에서 11만원으로 17.9% 하향 조정됐다. 투자의견은 '매수'를 유지했다. 전날 종가 6만7100원과 비교하면 새 목표주가까지 상승 여력은 약 64%다.
SK증권은 2028년 예상 주당순이익(EPS) 6738원에 목표 주가수익비율(PER) 16배를 적용했다. 산술적으로 약 10만7800원으로, 이를 11만원으로 제시했다.
주목할 부분은 PER이다.
SK증권은 지난 4월 한화오션 목표주가 17만5000원을 제시할 당시 2028년 예상 EPS 7988원에 목표 PER 22배를 적용했다. 현재와 비교하면 EPS 추정치는 약 15.6% 낮아졌지만 목표 PER은 22배에서 16배로 27.3% 줄었다. 이익 전망 조정과 함께 한화오션에 부여하던 밸류에이션 프리미엄도 축소된 셈이다.
목표주가도 단계적으로 내려왔다. SK증권은 지난 7월 캐나다 차세대 잠수함 사업 수주 불발을 반영해 목표주가를 17만5000원에서 13만4000원으로 낮춘 바 있다. 이번에는 상선 부문의 피크아웃 우려를 반영해 다시 11만원으로 조정했다.
단기 실적도 시장 기대에는 못 미칠 전망이다.
SK증권은 한화오션의 3분기 영업이익을 5050억원으로 예상했다. 시장 컨센서스 5633억원보다 약 10.3% 낮다. 추석 연휴와 하계휴가로 전 분기보다 조업일수가 9일 줄고 원·달러 환율이 하락한 영향을 반영했다.
다만 이번 목표주가 하향의 핵심 근거는 3분기 실적보다 상선 부문의 향후 성장 속도다. 그동안 한화오션의 이익 개선을 이끌었던 고선가 상선의 실적 기여가 정점을 지나갈 수 있다는 우려가 밸류에이션에 반영됐다.
이에 따라 SK증권이 제시한 다음 주가 재평가 조건은 특수선 수주다.
한승한 SK증권 연구원은 미국에서 해군 호위함 도입 필요성이 높아지고 있는 만큼 추가 수주가 주가 재평가에 필요하다고 봤다. 미국 외에도 그리스와 에스토니아, 사우디아라비아, 모로코, 이집트, 필리핀, 칠레 등에서 함정 사업 수주 기회가 남아 있다고 분석했다.
지난 7월 캐나다 잠수함 사업 수주 실패로 특수선 기대가 한 차례 낮아진 만큼, 실제 해외 함정 계약 확보 여부가 중요해졌다. 상선 이익 증가만으로 높은 평가배수를 유지하기 어려워진 상황에서 신규 특수선 수주가 실적 추정과 밸류에이션을 다시 높일 수 있는 조건으로 제시된 것이다.
SK증권의 한화오션 목표주가는 6개월 사이 17만5000원에서 11만원으로 37.1% 낮아졌다. 이번 보고서가 보여주는 변화는 단순한 실적 눈높이 하향보다 분명하다. 상선 실적이 주가를 끌어올렸던 국면을 지나, 앞으로는 미국을 포함한 해외 함정 수주가 높은 기업가치를 다시 정당화할 수 있느냐가 관건으로 떠올랐다.
토요경제 / 위아람 기자 moon@sateconomy.co.kr
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]