신한 목표가 3만7000원으로 하향…KB “스페이스X 가치변동, 이익 불확실성”
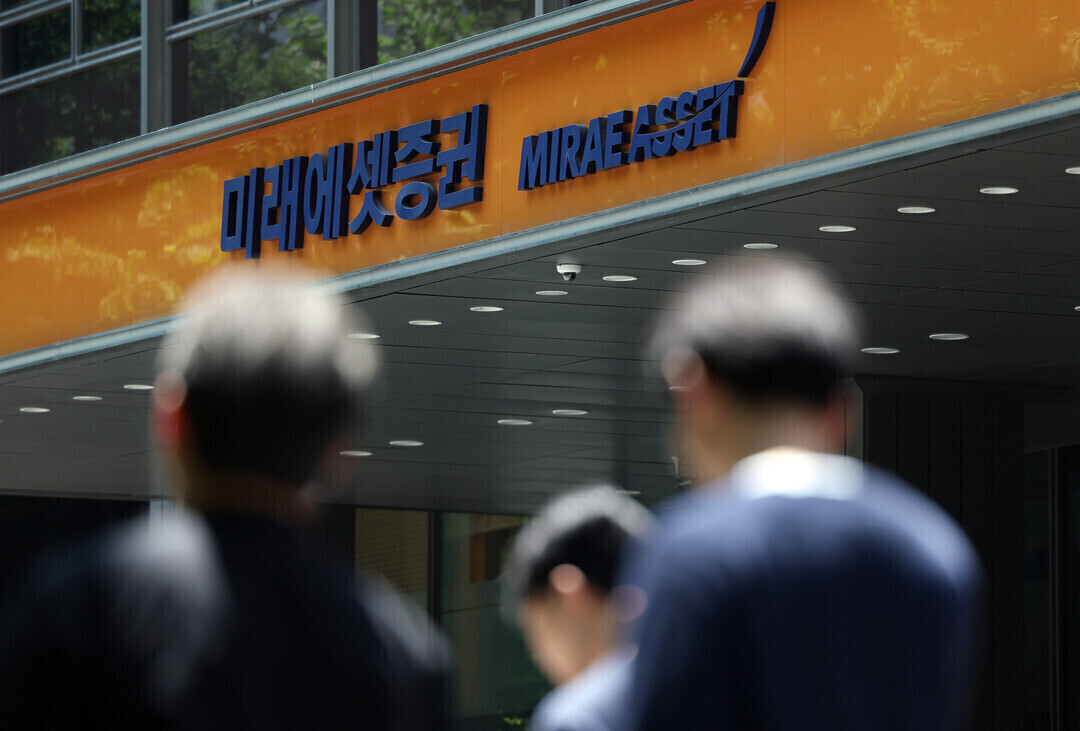 |
| ▲ 사진은 15일 미래에셋증권 서울 한 지점. 2026.6.15 [연합뉴스] |
사상 최대 분기 순이익을 기록한 미래에셋증권(대표 김미섭·허선호)의 주가는 52주 고점보다 60% 넘게 낮은 수준에 머물고 있다. 스페이스X 투자 성과가 실적을 크게 끌어올렸지만 증권가는 투자자산 평가손익의 변동성과 증시 거래대금 감소를 향후 이익의 지속성을 가를 변수로 보고 있다.
23일 한국거래소 등에 따르면 미래에셋증권은 전날 3만2850원에 거래를 마쳤다. 전 거래일보다 2.82% 반등했지만 KRX 기준 52주 장중 최고가 8만7800원과 비교하면 62.6% 낮다. 8만7800원은 지난 5월6일 기록했다.
주가와 달리 2분기 실적은 사상 최대였다. 미래에셋증권의 올해 2분기 연결 당기순이익은 1조9052억원으로 전년 동기보다 369.4% 증가했다. 영업이익은 2조4899억원으로 397.5% 늘었다. 미래에셋증권은 국내 증권업계 최초로 두 분기 연속 순이익 1조원을 넘어섰다.
실적에는 스페이스X 평가이익이 크게 반영됐다. 2분기 연결 세전이익 2조5287억원 가운데 스페이스X 관련 평가이익은 1조6242억원으로 약 64%를 차지했다. 회사는 스페이스X 평가이익을 제외한 세전이익을 9044억원이라고 밝혔다.
증권가의 관심도 역대 최대 이익 그 자체보다는 향후 이익의 지속성으로 옮겨가고 있다.
임희연 신한투자증권 연구위원과 이지연 연구원은 지난 21일 증권업종 보고서에서 미래에셋증권의 목표주가를 기존보다 26% 낮춘 3만7000원으로 제시했다.
두 연구원은 “비우호적 영업환경 속 이익 컨센서스 하향이 예상된다”고 분석했다. 상장지수펀드(ETF)를 포함한 국내 증시 일평균 거래대금이 6월 138조원에서 7월 100조원, 8월 67조원, 9월 56조원으로 감소했다는 점을 근거로 들었다. 3분기 누적 일평균 거래대금도 전분기보다 34% 감소한 77조원으로 집계했다.
신한투자증권은 미래에셋증권의 2분기 실적 발표 직후에도 평가이익의 성격을 주목했다. 임 연구원은 8월13일 보고서에서 “순이익의 상당분이 투자자산 평가손익에서 발생”했다며 경상 이익력과 일회성 요인을 구분할 필요가 있다고 분석했다. 당시 목표주가는 5만원이었다.
KB증권은 스페이스X 가치 변동을 실적의 핵심 변수로 짚었다. 강승건 KB증권 연구원은 8월12일 보고서에서 투자의견 ‘매수’를 유지하면서 목표주가를 5만원에서 4만3000원으로 14.0% 낮췄다.
강 연구원은 “스페이스X 지분가치 약 5조원의 가치변동은 미래에셋증권의 이익의 불확실성으로 작용할 것”이라고 분석했다. 스페이스X 가치가 10% 움직일 때마다 세전이익이 약 5000억원 변동할 수 있다는 계산이다. KB증권은 이를 반영해 올해 연결 지배주주순이익 전망치를 2조9000억원으로 16.4% 낮췄다.
키움증권도 눈높이를 낮췄다. 안영준 키움증권 연구원은 8월13일 ‘2Q26 Re: 단기 실적 변동성과 장기 확고한 방향성’ 보고서에서 목표주가를 9만원에서 6만5000원으로 27.8% 내렸다.
안 연구원은 “업황 부진 우려에 따른 멀티플 하향조정”을 목표주가 조정 배경으로 제시했다. 다만 미래 성장성을 감안해 투자의견 ‘매수’와 업종 최선호주 의견은 유지했다.
삼성증권은 평가이익을 제외한 본업에는 상대적으로 긍정적인 평가를 내렸다. 정민기 삼성증권 연구원은 8월13일 보고서에서 목표주가를 기존 7만5000원에서 5만원으로 33.3% 낮추면서 투자의견을 ‘매수’로 제시했다.
정 연구원은 “스페이스X 관련 평가익 1.6조원 인식이 가장 주효하였으나, 본업 또한 견조”하다고 평가했다. 다만 증시 둔화를 반영해 목표주가를 낮췄다.
미래에셋증권의 2분기 실적 자체는 역대 최고다. 문제는 1조6000억원이 넘는 스페이스X 평가이익이 분기 손익에 반영되면서 향후 투자자산 가격 변화에 따라 이익 변동폭도 커졌다는 점이다.
결국 주가가 5월 고점의 40%에도 못 미치는 수준으로 내려온 상황에서 시장의 관심은 ‘얼마나 많이 벌었는가’보다 ‘이익을 얼마나 안정적으로 이어갈 수 있는가’에 맞춰지고 있다. 증시 거래대금 회복 여부와 스페이스X를 포함한 투자자산의 가치 변동, 브로커리지·자산관리 등 경상 이익의 유지 여부가 향후 미래에셋증권 주가 흐름의 주요 변수가 될 전망이다.
토요경제 / 위아람 기자 moon@sateconomy.co.kr
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]