물류 매출 증가분 1844억원, 영업이익은 9억원 증가 전망
우정항공 인수로 항공운송 역량 확보…물량 확대보다 수익성 개선 관건
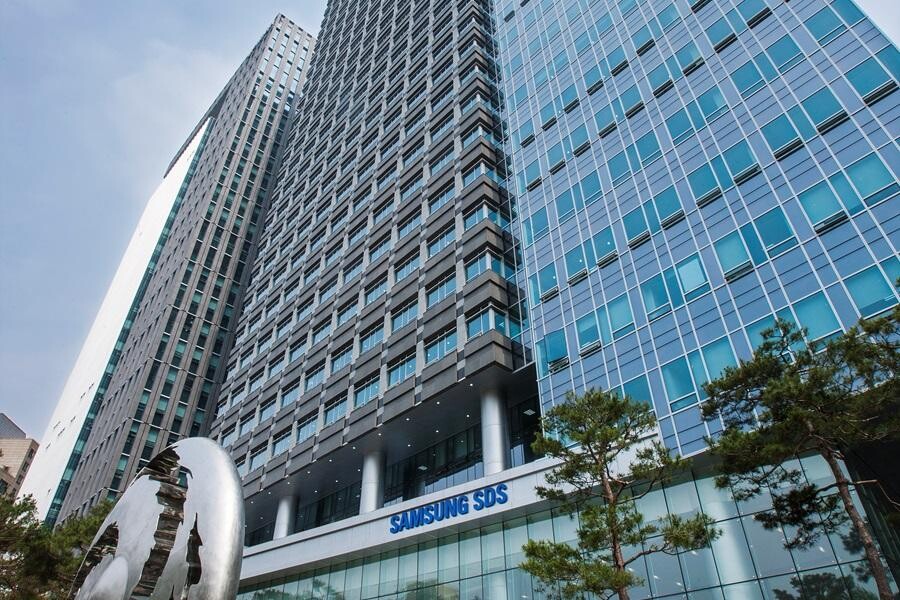 |
| ▲ 서울 송파구 삼성SDS 사옥 전경. [삼성SDS ] |
삼성SDS가 물류사업을 중심으로 외형을 확대하고 있지만 이익 성장은 여전히 IT서비스에 집중될 것으로 전망된다. 올해 3분기 예상 매출 증가분의 약 58%를 물류가 차지하는 반면 영업이익 증가분의 약 94%는 IT서비스에서 발생한다는 분석이다. 최근 추진한 우정항공 인수가 이러한 수익구조에 어떤 변화를 가져올지가 새로운 관건으로 떠올랐다.
29일 삼성SDS와 증권업계에 따르면 삼성SDS는 이날 오후 2시 3분기 경영실적을 발표한다.
KB증권은 지난 12일 보고서에서 삼성SDS의 3분기 연결 매출을 3조7100억원, 영업이익을 2470억원으로 추정했다.
지난해 같은 기간 매출 3조3913억원, 영업이익 2323억원과 비교하면 각각 9.4%, 6.3% 증가하는 규모다.
매출은 3187억원 늘지만 영업이익 증가액은 147억원에 그칠 것으로 예상한 셈이다.
주목할 부분은 사업별 성장 기여도다.
KB증권은 3분기 IT서비스 매출과 영업이익을 각각 1조7300억원, 2110억원으로 전망했다. 물류사업은 매출 1조9800억원, 영업이익 360억원으로 추정했다.
삼성SDS가 지난해 3분기 기록한 IT서비스 매출은 1조5957억원, 영업이익은 1972억원이었다. 물류사업은 매출 1조7956억원, 영업이익 351억원을 기록했다.
이 수치를 비교하면 IT서비스 매출 증가분은 1343억원, 물류사업은 1844억원이다.
전체 예상 매출 증가액 3187억원 가운데 물류가 차지하는 비중은 57.9%다.
반면 이익에서는 방향이 달라진다.
IT서비스 영업이익은 138억원 증가하지만 물류사업 영업이익은 9억원 늘어나는 데 그칠 것으로 전망된다.
전체 영업이익 증가 예상액 147억원 가운데 IT서비스가 차지하는 비중은 93.9%에 달한다.
같은 회사 안에서도 물류는 매출 성장에, IT서비스는 이익 증가에 더 크게 기여하는 구조다.
이러한 차이는 이미 공개된 2분기 실적에서도 확인된다.
삼성SDS의 올해 2분기 연결 매출은 3조7178억원, 영업이익은 2318억원이었다.
이 가운데 물류사업 매출은 1조9553억원으로 전체의 52.6%를 차지했다. 그러나 영업이익은 288억원으로 전체의 12.4%에 그쳤다.
반대로 IT서비스는 매출 1조7625억원에서 영업이익 2030억원을 기록했다.
2분기 영업이익률은 IT서비스가 11.5%, 물류가 1.5%였다. 정확한 금액으로 계산하면 IT서비스의 영업이익률이 물류보다 약 7.8배 높았다.
다만 두 사업은 원가구조와 매출 인식 방식이 달라 이익률 격차만으로 사업 경쟁력의 우열을 판단할 수는 없다.
물류사업은 항공·해상 운임과 실제 운송비, 물동량 변화에 영향을 받는다. 반면 IT서비스는 소프트웨어 개발과 시스템 운영, 클라우드 서비스 등에서 매출을 올린다.
사업 특성상 같은 금액의 매출이 늘어도 영업이익으로 남는 규모가 다를 수밖에 없다.
3분기 전망에서도 이러한 격차가 이어질 것으로 예상된다.
KB증권 추정치를 기준으로 계산하면 IT서비스 영업이익률은 약 12.2%, 물류사업은 1.8%다.
두 사업 모두 전년 같은 기간보다 매출과 영업이익이 증가할 것으로 예상되지만, 영업이익률 자체는 지난해 3분기보다 소폭 낮아지는 계산이다.
물량과 매출 확대가 반드시 수익성 개선을 의미하지는 않는다는 점에서 3분기 확정 실적의 부문별 영업이익률이 중요하다.
삼성SDS가 이달 항공화물 혼재 전문기업 우정항공 인수에 나선 것도 물류사업의 운영구조를 바꾸려는 움직임으로 볼 수 있다.
삼성SDS는 지난 12일 우정항공 지분 100%를 인수하는 주식양수도계약을 체결했다. 인수 절차는 연내 마무리할 계획이다.
우정항공은 여러 화주의 소량 화물을 모아 항공기에 함께 싣는 혼재 운송을 전문으로 하는 기업이다.
주요 항공사와 화물 운송공간 계약을 맺고 있으며 인천국제공항에 상용화주터미널 기능을 갖춘 물류센터를 보유하고 있다.
삼성SDS가 운영하는 디지털 물류 플랫폼 첼로스퀘어가 화물 운송의 견적과 예약, 관리 기능을 제공한다면 우정항공은 실제 항공기 운송공간과 화물 처리시설을 확보하고 있다는 차이가 있다.
두 회사의 사업을 결합하면 기존 플랫폼 운영과 항공화물 처리 과정 사이의 연계를 강화할 수 있다.
삼성SDS도 우정항공의 항공물류 시스템인 아이노마드와 첼로스퀘어를 연계해 데이터 기반 업무 자동화를 확대할 계획이라고 밝혔다.
다만 이러한 결합이 실제 물류사업의 이익률 개선으로 이어질지는 아직 확인되지 않았다.
우정항공의 지난해 매출은 약 2139억원, 영업이익은 약 30억원이었다. 영업이익률은 1.4% 수준이다.
삼성SDS의 올해 2분기 물류사업 영업이익률 1.5%와 큰 차이가 없다.
기존 물류사업보다 이익률이 현저히 높은 회사를 인수하는 구조는 아니라는 의미다.
따라서 우정항공의 실적을 단순히 더하는 것보다 운송공간 활용률을 높이고 공항 화물 처리비용을 줄이는 등 실제 운영 효율을 개선할 수 있는지가 중요하다.
항공사와의 운송공간 계약을 통해 확보한 화물을 얼마나 안정적으로 채우는지, 기존 삼성SDS 화물을 우정항공의 물류망으로 얼마나 전환할 수 있는지도 수익성에 영향을 줄 수 있다.
하지만 인수 이후의 구체적인 비용 절감액이나 추가 영업이익 규모는 공개되지 않았다.
우정항공 인수금액도 확인되지 않아 투자금 대비 수익률을 계산하기는 어렵다.
이번 인수 계약은 3분기 종료 이후 체결됐으며 절차도 아직 완료되지 않았다. 따라서 우정항공의 인수 후 영업성과를 이번 3분기 실적에 반영해서 해석해서는 안 된다.
한편 삼성SDS의 이익을 책임지는 IT서비스 사업에서는 클라우드와 인공지능(AI) 관련 투자가 확대되고 있다.
올해 2분기 클라우드 매출은 7794억원으로 전년 동기보다 17% 증가했다. 특히 대외 클라우드 사업 매출은 75% 늘었다.
삼성SDS는 기업의 AI 전환 사업과 GPU 기반 클라우드 서비스, 데이터센터 운영사업을 성장축으로 삼고 있다.
현재 110MW 규모인 AI 인프라를 2029년 230MW로 확대하고, 2031년에는 설계·구축·운영(DBO) 사업을 포함해 800MW 이상으로 확장한다는 계획도 제시했다.
AI 인프라 투자가 확대되면 장기적으로 서비스 공급능력을 높일 수 있지만, 투자비와 운영비가 수익성에 미치는 영향도 함께 확인해야 한다.
실제로 올해 2분기 삼성SDS의 연결 매출은 지난해 같은 기간보다 5.9% 늘었지만 영업이익 증가율은 0.7%에 그쳤다.
회사는 대외 신규사업 확대를 위한 투자 증가와 경쟁 심화 등이 실적에 영향을 미쳤다고 설명했다.
결국 삼성SDS의 다음 과제는 매출 규모를 늘리는 것에 그치지 않는다.
IT서비스에서는 AI·클라우드 확대가 높은 영업이익률을 유지하면서 실제 이익 증가로 이어져야 한다.
물류에서는 우정항공 인수를 계기로 플랫폼과 실제 운송시설의 결합이 비용 절감과 신규 고객 확보로 연결되는지 검증해야 한다.
두 사업이 서로 다른 방식으로 성장하는 만큼 향후 실적을 평가할 때도 전체 매출과 영업이익만으로 판단하기는 어렵다.
29일 발표될 3분기 확정 실적에서는 IT서비스와 물류의 영업이익 증가 폭, 부문별 영업이익률이 전망치와 얼마나 차이가 나는지가 첫 번째 점검 대상이다.
이후에는 우정항공의 인수 완료와 첼로스퀘어 연계에 따른 항공물류 운영 효율, AI 인프라 투자에 따른 수익성 변화가 중요해질 전망이다.
삼성SDS가 매출을 키우는 물류사업과 이익을 창출하는 IT서비스 사이의 격차를 얼마나 좁히느냐가 향후 성장의 질을 평가할 기준이 될 것으로 보인다.
토요경제 / 김지영 기자 jykim.media@gmail.com
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]