제3자 토큰화 거래에 발행기업 거부권…가격 괴리·주주권리 관리 쟁점
한국, 내년 2월 토큰증권 시행…발행·유통체계 단계적 구축
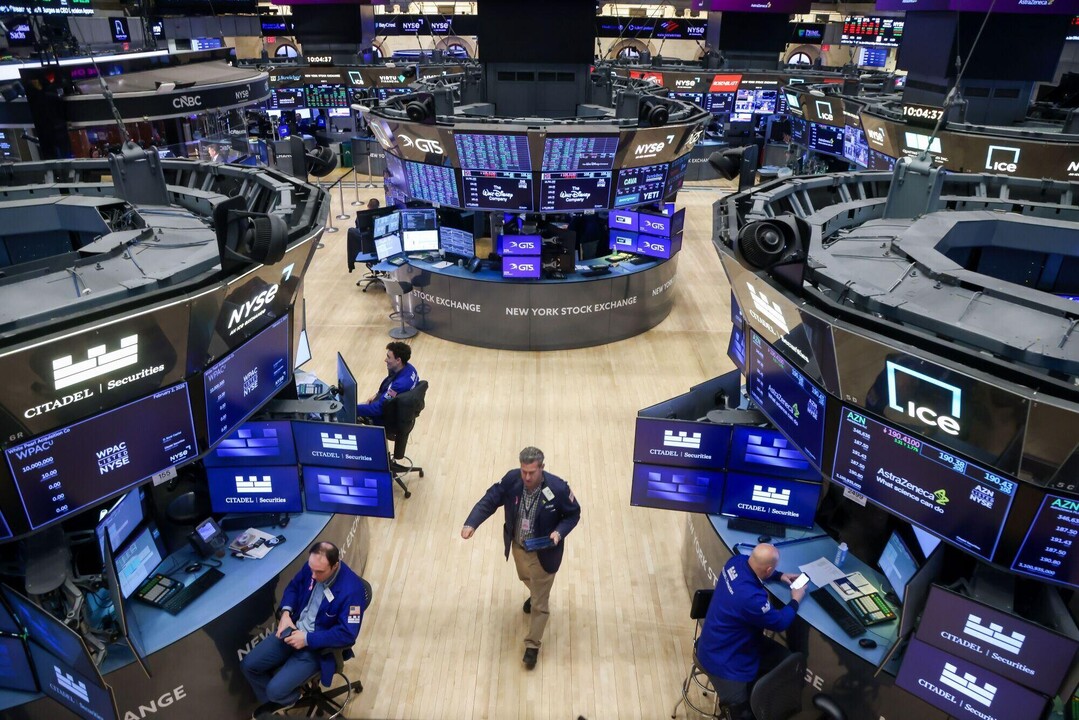 |
| ▲ 미국 뉴욕증권거래소(NYSE) 거래장 내부 모습. 뉴욕증권거래소 모회사 ICE는 OKX와 합작법인을 통해 주식 토큰화 거래사업을 추진하고 있다. [연합뉴스] |
미국 주요 상장사들이 자사 주식의 토큰화 거래에 잇따라 반대하면서 발행기업의 권리와 투자자 보호가 새로운 증권시장의 주요 쟁점으로 떠올랐다.
24일 로이터통신(Reuters)과 미국 증권거래위원회(SEC) 자료에 따르면 미국 주식 토큰화 거래 플랫폼 OKXICE에서 자사 주식의 거래를 거부한 기업은 22곳으로 늘었다.
OKXICE는 가상자산 거래소 OKX와 뉴욕증권거래소(NYSE) 모회사 인터컨티넨털익스체인지(ICE)가 설립한 합작법인이다. 양사는 미국 상장주식 63개 종목을 블록체인 기반 토큰으로 만들어 거래하는 사업을 추진하고 있다.
지난 19일 16곳이었던 반대 기업은 23일 22곳으로 증가했다. 새로 반대한 기업은 영국 반도체 설계업체 Arm과 미국 웰스파고, 모더나, 시스코시스템즈, 인튜이트, 마벨테크놀로지 등 6곳이다.
앞서 마이크로소프트와 구글 모회사 알파벳, 골드만삭스, 퀄컴, 브로드컴, 버라이즌, 유나이티드헬스그룹 등도 반대 의사를 밝혔다.
다만 반대 기업 22곳 모두가 최초 거래 예정 명단에 포함됐던 것은 아니다. 세레브라스시스템스는 최초 명단에 없었으며, 신규 반대 기업 6곳의 최초 명단 포함 여부도 확인되지 않았다.
기업들이 거부권을 행사할 수 있는 근거는 SEC가 지난 9월 17일 도입한 한시적 규제 면제제도다.
SEC는 일정 요건을 충족한 토큰화 증권 거래 플랫폼에 대해 기존 증권거래소 등록 규정 일부를 한시적으로 면제했다. 대신 제3자가 상장기업의 주식을 토큰화해 거래하려면 해당 기업에 사전 서면 통지를 하도록 했다.
발행기업은 통지를 받은 날부터 30일 안에 이의를 제기할 수 있다. 이 기간에 반대 의사를 밝히면 해당 플랫폼은 외부 사업자가 토큰화한 그 기업의 주식을 거래 대상으로 제공할 수 없다.
이는 발행기업이 전 세계 모든 플랫폼에서 자사 주식의 토큰화를 금지할 수 있다는 의미는 아니다. SEC의 이번 면제제도를 이용하는 특정 플랫폼의 제3자 토큰화 거래에 적용되는 제한이다.
SEC는 해당 규정을 마련하면서 주주명부 관리와 기존 주식시장과의 가격 괴리 가능성을 주요 고려 사항으로 제시했다.
실제로 주식 토큰화는 기존 거래소와 가격 형성 방식이 다를 수 있다.
OKXICE는 실제 주식을 1대1로 확보하고 이를 토큰 형태로 거래하는 방식을 계획하고 있다. 토큰 보유자에게는 기존 주식과 동등한 배당 및 의결권을 제공하도록 설계했다.
다만 거래는 일반 주식시장의 호가 방식이 아닌 자동시장조성자(AMM) 기반 유동성 풀에서 이뤄질 예정이다. 유동성 풀에 예치된 자산의 수량과 거래 규모에 따라 가격이 형성되는 구조다.
이 때문에 거래량이 적거나 기존 주식시장이 문을 닫은 시간에는 토큰화 주식과 원래 주식의 가격 사이에 차이가 발생할 수 있다.
기업이 직접 승인하지 않은 금융상품을 투자자들이 해당 기업의 공식 상품으로 오인할 가능성도 문제로 제기됐다.
광통신 장비업체 어플라이드옵토일렉트로닉스(Applied Optoelectronics)는 월스트리트저널(WSJ)을 통해 토큰화가 자사 주가와 유동성, 변동성에 어떤 영향을 미칠지 불확실하다는 입장을 밝혔다.
다만 OKXICE가 공개한 기업별 이의제기 사유는 확인되지 않았다. 다른 기업들도 동일한 이유로 반대했다고 단정할 수는 없다.
미국 증권업계 내부에서도 토큰화 시장의 거래 안정성을 둘러싼 논의가 이어지고 있다.
나스닥(Nasdaq)은 토큰화 기술 자체에는 긍정적인 입장이지만 기존 주식시장과 다른 거래규칙이 적용될 경우 유동성이 분산되고 정상적인 가격 발견 기능이 약화될 수 있다고 경고했다.
SEC도 면제제도를 이용하는 플랫폼에 종목 수와 거래량 제한을 적용하고, 토큰 보유자의 배당·의결권 등 기존 주주권리를 동일하게 보장하도록 요구하고 있다.
미국의 이러한 움직임은 내년 2월 토큰증권 제도 시행을 준비하는 국내 시장에도 참고 사례가 된다.
국내에서는 지난 1월 전자증권법과 자본시장법 개정안이 국회를 통과했으며 관련 법률은 2027년 2월 4일 시행될 예정이다.
금융위원회는 지난 9월 발표한 정책방향에서 토큰증권 발행 대상을 조각투자증권에서 주식과 채권, 펀드 등으로 확대하되 단계적으로 도입하기로 했다.
초기에는 기관투자자 전용 사모 머니마켓펀드(MMF)와 사모사채, 신탁방식의 비상장주식, 조각투자증권 등을 중심으로 제도를 운영한다.
상장주식은 한국거래소를 중심으로 토큰화 모델 검증과 시범사업을 추진할 계획이다.
한국은 증권 발행과 권리관리 체계를 먼저 구축한다는 점에서 미국의 제3자 상장주식 토큰화 거래와 차이가 있다.
특히 국내 비상장주식의 초기 토큰화는 기존 전자증권으로 발행된 주식을 신탁하고 해당 신탁수익증권을 토큰화하는 방식이다. 주식의 권리는 기존 전자증권 시스템에서 관리하고 토큰증권 시스템에서는 수익증권의 권리를 관리한다.
금융위는 발행인이 직접 증권계좌를 관리하는 발행인 계좌관리기관 제도도 도입한다. 등록을 위한 최저자기자본은 40억원으로 설정하는 방안을 추진하고 있다.
일반투자자의 장외거래소 거래한도는 거래소별 연간 순매수액 1억원으로 제시했다. 이들 기준은 현재 하위법규 입법예고 단계로 최종 확정되지 않았다.
미국 기업들의 이번 반대는 거래 플랫폼이 기술적·제도적 기반을 확보하더라도 발행기업의 참여와 주주권리 관리 문제가 해결되지 않으면 거래 종목 확보에 제약이 발생할 수 있음을 보여준다.
한국 역시 향후 상장주식 토큰화를 확대하는 과정에서 발행기업의 참여 절차와 기존 주주권리의 보장, 거래가격 형성 및 투자자 보호 기준을 구체화할 필요가 있다는 지적이 나온다.
토요경제 / 위아람 기자 moon@sateconomy.co.kr
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]