카터스빌 가동률 상승·4분기 AMPC 3000억원…미국 판매 확대가 반등 변수
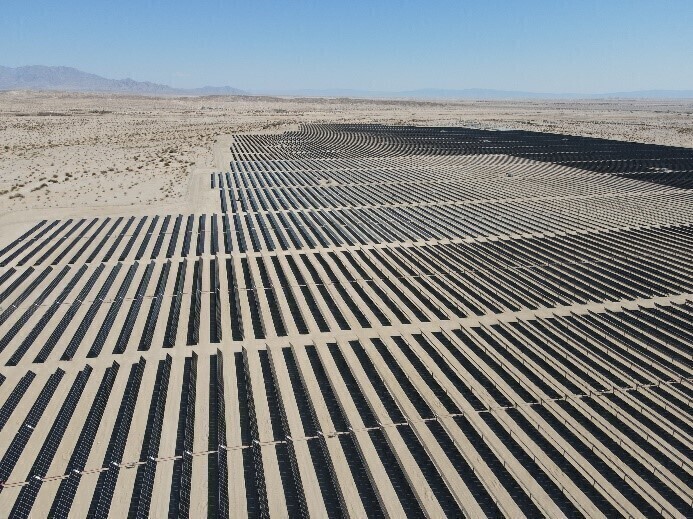 |
| ▲ 한화큐셀이 완공한 미국 캘리포니아 주 소재 태양광 발전소(50MW) [한화솔루션] |
한화솔루션의 실적 눈높이는 낮아졌지만 주가는 그보다 더 빠르게 떨어졌다. DB증권은 이를 이유로 목표주가를 낮추면서도 투자의견은 오히려 '매수'로 올렸다.
15일 DB증권에 따르면 한화솔루션(대표 김동관·남정운·박승덕)의 목표주가는 기존 5만1000원에서 4만1000원으로 19.6% 하향 조정됐다. 반면 투자의견은 '홀드'에서 '매수'로 상향했다. 전날 종가 3만3350원과 비교하면 새 목표주가까지 상승 여력은 약 22.9%다.
투자의견과 목표주가가 반대 방향으로 움직인 이유는 주가 하락 폭에 있다.
한화솔루션의 주가는 52주 고점 5만5180원에서 3만3350원까지 약 39.6% 떨어졌다. 반면 DB증권이 전망한 올해 영업이익은 지난 4월 9700억원에서 이번 8390억원으로 13.5% 낮아졌다. 이익 전망치보다 주가 조정 폭이 훨씬 컸다.
한승재 DB증권 연구원도 최근 주가 낙폭이 과도하다고 판단했다. 운임 등 기타 비용 증가를 반영해 이익 추정치는 낮췄지만 현 주가에서는 추가 하락보다 향후 미국 사업의 실적 개선 가능성에 무게를 둔 것이다.
3분기는 2분기보다 실적이 둔화할 전망이다. DB증권은 3분기 영업이익이 전 분기보다 34% 줄지만 지난해 같은 기간과 비교해서는 흑자로 돌아설 것으로 예상했다. 2분기에는 한화솔루션이 연결 영업이익 3065억원을 기록했다.
신재생에너지 부문에서는 2분기 실적에 포함됐던 약 900억원의 관세 환급 효과가 사라진다. 평균판매단가(ASP)도 낮아지지만 모듈 출하량 증가가 이를 상당 부분 상쇄해 2분기와 비슷한 이익 수준을 유지할 것으로 DB증권은 전망했다.
반면 케미칼은 주요 제품 스프레드 하락과 2분기 재고 효과 소멸로 부진할 것으로 예상했다. 첨단소재는 미국 판매량 증가에 힘입어 분기 최대 이익을 경신할 것으로 내다봤다.
실적의 방향이 다시 바뀔 시점으로는 4분기가 꼽힌다.
미국 조지아주 카터스빌 셀 공장이 3분기 생산을 시작하면서 4분기에는 가동률을 높이는 단계에 들어간다. 한화솔루션도 지난 2분기 실적 발표 당시 4분기 첨단제조생산세액공제(AMPC)를 약 3100억원으로 전망했다. DB증권의 이번 전망도 3000억원 수준이다.
카터스빌은 잉곳·웨이퍼·셀·모듈로 이어지는 미국 현지 태양광 생산망의 핵심이다. 현지 생산 비중이 높아지면 AMPC가 늘어나는 동시에 미국산 제품에 적용되는 정책 요건을 충족해 판매가격에도 긍정적인 영향을 받을 수 있다는 게 DB증권의 분석이다.
DB증권이 투자의견을 올린 이유도 이 부분에 있다.
한 연구원은 “미국 판매량 증가로 신재생·첨단 부문의 연간 이익 개선 추세가 이어질 가능성이 커졌다”고 평가했다. 재무구조 개선 속도는 예상보다 늦어졌지만 미국 사업의 이익 증가가 이를 뒷받침할 것으로 봤다.
한화솔루션은 올해 2조4000억원 규모 유상증자를 추진하면서 이 가운데 1조5000억원을 차입금 상환에 사용하고, 나머지는 태양광 생산시설 투자 등에 투입하기로 했다. 회사는 2030년 연결 매출 33조원, 영업이익 2조9000억원을 중장기 목표로 제시했다.
따라서 이번 DB증권 보고서에서 눈에 띄는 것은 목표주가 하향 자체보다 투자의견 상향이다. 올해 이익 전망은 13.5% 낮아졌지만 주가는 고점에서 약 40% 떨어졌고, 4분기부터 미국 생산 확대에 따른 AMPC와 판매량 증가가 예상된다.
한화솔루션의 반등 조건은 분명해졌다. 카터스빌 가동률 상승이 실제 미국 판매량과 AMPC 증가로 이어지고, 신재생·첨단소재 이익 개선이 케미칼 부진을 얼마나 상쇄하는지가 DB증권이 '매수'로 돌아선 판단의 핵심이다.
토요경제 / 위아람 기자 moon@sateconomy.co.kr
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]