단기 실적보다 닥터그루트·면세 회복의 지속성 판단에서 차이
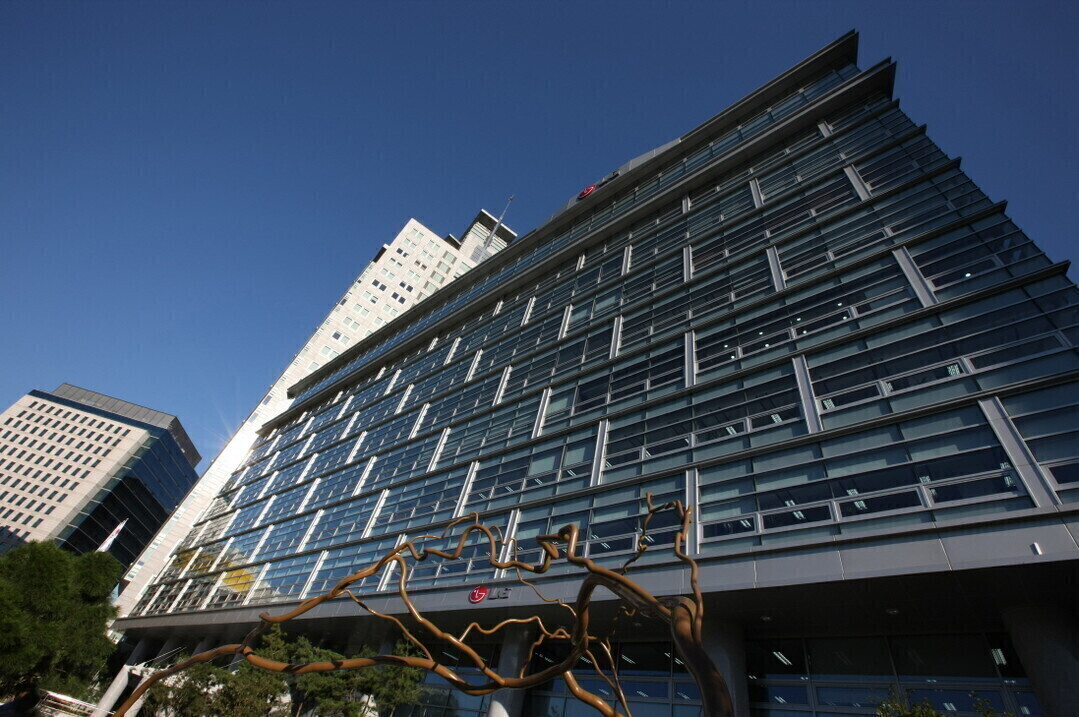 |
| ▲ LG광화문빌딩 [LG생활건강] |
LG생활건강(대표 이선주)의 3분기 영업이익을 비교적 보수적으로 전망한 신영증권이 오히려 투자의견을 ‘매수’로 높였다. NH투자증권은 신영증권보다 높은 이익을 예상하면서도 ‘보유’를 유지했다. 당장 한 분기 실적보다 닥터그루트의 북미 성장과 면세 회복이 향후 실적으로 얼마나 이어질지에 대한 판단이 투자의견을 가르는 모습이다.
1일 금융투자업계에 따르면 신영증권은 LG생활건강의 3분기 연결 매출을 1조6733억원, 영업이익을 922억원으로 전망했다. 전년 동기보다 각각 6%, 100% 증가하는 수준이다. 목표주가는 25만원에서 32만원으로 28% 올렸고 투자의견도 ‘중립’에서 ‘매수’로 상향했다.
지난달 23일 나온 NH투자증권과 한국투자증권 전망과 비교하면 신영증권의 영업이익 예상치가 가장 낮다.
NH투자증권은 3분기 영업이익을 960억원으로 예상했다. 신영증권보다 38억원 높지만 투자의견은 ‘보유’를 유지했다. 한국투자증권은 1064억원을 제시해 비교한 세 증권사 가운데 가장 높았고 투자의견 ‘매수’와 목표주가 34만원을 유지했다.
신영증권이 투자의견을 올린 근거는 3분기 숫자보다 이후 실적 전망에 있다.
이교석 신영증권 연구원은 닥터그루트의 북미 매출 성장과 국내 면세 매출 회복을 반영해 “2027년 실적추정치를 상향조정했다”고 밝혔다. 신영증권이 단기 이익 전망을 공격적으로 높여 ‘매수’로 돌아선 것이 아니라 중장기 이익 추정치를 다시 계산했다는 의미다.
닥터그루트는 지난 8월15일부터 미국 세포라 424개 오프라인 매장에서 제품 14종을 판매하기 시작했다. LG생활건강 공식 자료에서도 온라인 입점과 90여개 핵심 매장 선론칭을 거쳐 미국 전역 424개 매장으로 확대한 사실이 확인된다.
이 연구원은 4분기부터 아마존·틱톡 중심의 온라인 마케팅과 세포라 오프라인 판매 사이의 시너지를 기대했다. 신영증권은 3분기 국내 면세 매출도 전분기보다 소폭 늘어난 약 1000억원으로 예상했다. 특히 올해 1분기부터 면세 영업이익률이 두 자릿수를 회복한 만큼 면세 매출 증가를 수익성 개선의 핵심 동력으로 평가했다.
NH투자증권도 장기 실적을 반영해 목표주가를 높였지만 판단은 더 신중했다.
NH투자증권은 에이본컴퍼니 매각에 따른 연결 제외 등을 반영하고 목표주가 산정 기준 시점을 2027년으로 변경하면서 목표가를 30만원에서 33만원으로 상향했다. 다만 투자의견은 ‘보유’를 유지했다.
정지윤 NH투자증권 연구원은 “단기 실적 눈높이를 상향하기는 어렵다”고 평가하면서 중국 사업의 수익성 안정과 북미 본업 브랜드의 지속 성장을 핵심 변수로 꼽았다. NH투자증권이 예상한 3분기 영업이익 960억원은 당시 시장 컨센서스 1110억원보다 약 13% 낮다.
한국투자증권은 세 증권사 가운데 3분기 영업이익을 가장 높게 봤지만 단기 모멘텀에는 신중했다.
김명주 한국투자증권 연구원은 3분기 매출을 1조5954억원, 영업이익을 1064억원으로 예상했다. 전년 동기보다 각각 1.0%, 130.4% 증가하지만 영업이익은 시장 컨센서스를 4.1% 밑도는 수준이다.
김 연구원은 닥터그루트의 세포라 입점과 공격적인 마케팅을 고려하면 3분기 북미 사업 수익성이 전분기보다 낮아질 것으로 전망했다. 그는 장기적인 실적 개선 가능성은 인정하면서도 “단기적으로 수급 요인을 제외했을 때 주가 상승 모멘텀이 없다”고 분석했다.
세 증권사의 전망을 놓고 보면 단기 영업이익 예상치와 투자의견이 단순하게 비례하지 않는다. 신영증권은 922억원으로 가장 낮은 영업이익을 예상하면서도 ‘매수’로 상향했고, NH투자증권은 960억원을 제시하면서 ‘보유’를 유지했다. 한국투자증권은 1064억원으로 가장 높은 이익을 전망하면서 ‘매수’를 유지했다.
증권사마다 목표주가 산정 방식과 투자등급 기준이 달라 세 숫자만으로 투자 판단의 낙관·비관 정도를 단순 비교할 수는 없다. 다만 신영증권이 2027년 실적 추정치를 올려 투자의견을 상향한 반면 NH투자증권은 목표가 산정 시점을 2027년으로 변경하고도 ‘보유’를 유지했다는 차이는 분명하다.
앞으로 확인할 지표는 닥터그루트의 세포라 입점 효과가 4분기부터 실제 매출 증가로 이어지는지와 면세 채널이 두 자릿수 수익성을 유지하는지다. NH투자증권이 지적한 중국 사업의 수익성 안정 여부까지 더해지면서 이들 지표가 증권사별 LG생활건강 평가 차이를 좁힐 변수로 작용할 전망이다.
토요경제 / 위아람 기자 moon@sateconomy.co.kr
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]