기존작 매출 감소 속 내년 영업익 24.8% 증가 예상…신작 흥행 여부가 변수
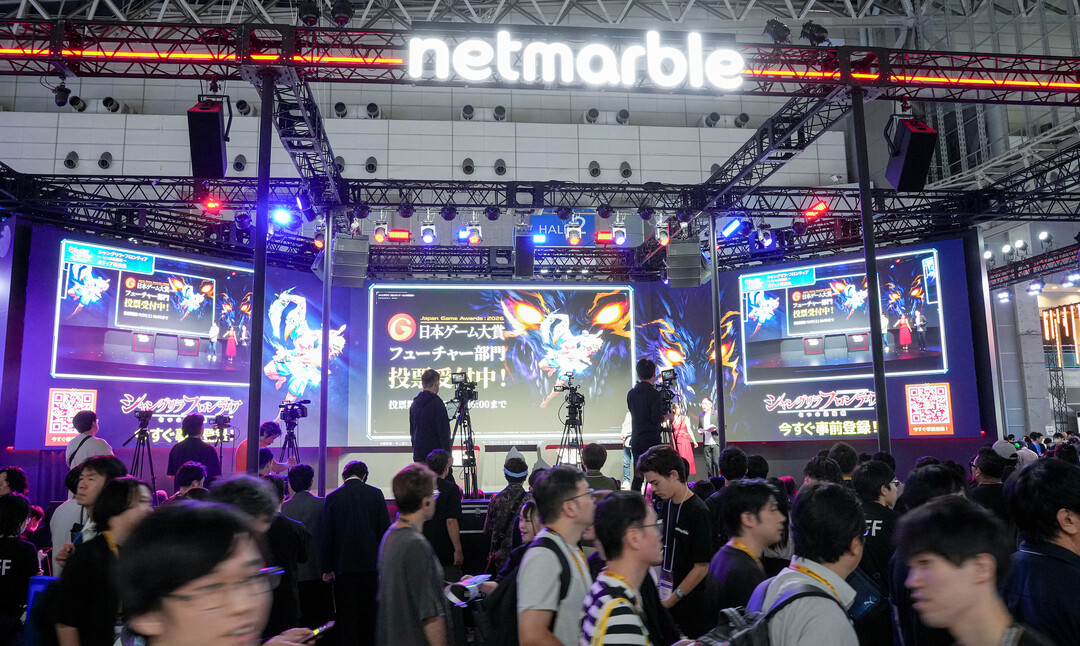 |
| ▲도쿄게임쇼(TGS) 2026 개막일인 17일 일본 지바현 마쿠하리 멧세 전시장 내부의 넷마블 부스 앞을 관람객들이 지나가고 있다. 2026.9.17 [연합뉴스] |
넷마블(대표 김병규)의 내년 실적 반등 여부가 오는 12월 출시가 예상되는 신작 두 편의 흥행에 달릴 전망이다. 기존 게임 매출이 감소하는 가운데 교보증권이 두 신작에서만 내년 2453억원의 매출을 예상하면서 2027년 이익 성장의 전제가 신작 성과로 좁혀지고 있다.
19일 교보증권에 따르면 넷마블의 3분기 매출은 6881억원, 영업이익은 701억원으로 추정된다. 시장 예상치 7397억원과 867억원을 각각 약 7%, 19% 밑도는 수준이다.
실적 눈높이가 낮아진 배경에는 신작 공백과 기존 게임의 매출 감소가 동시에 자리 잡고 있다. '마블 콘테스트 오브 챔피언스(MCoC)'와 '세븐나이츠 리버스', '일곱 개의 대죄' 등이 업데이트 비수기에 들어갔고 'SOL: enchant'도 9월 경쟁작 출시 이후 매출이 감소한 것으로 교보증권은 추정했다.
이는 2분기까지 나타났던 성장 흐름과 대비된다. 넷마블은 2분기 매출 7492억원, 영업이익 801억원을 기록했다. 3분기 교보증권 전망대로라면 매출은 전분기보다 약 8%, 영업이익은 약 12% 줄어든다.
관건은 4분기 이후다. 교보증권은 '샹그릴라 프론티어: 일곱 최강종'과 '나 혼자만 레벨업: KARMA'가 12월 출시된다고 가정했다. 출시 시점이 연말인 만큼 올해 실적보다는 내년 실적에 미치는 영향이 크다.
교보증권이 예상한 두 게임의 2027년 매출은 각각 1414억원과 1039억원이다. 합산하면 2453억원이다. 기존작의 자연 감소를 신작이 얼마나 빠르게 대체하느냐가 내년 외형 성장의 중요한 변수가 되는 구조다.
신작 흥행을 전제로 한 이익 성장 폭도 크다. 교보증권은 넷마블의 내년 영업이익을 3293억원으로 예상했다. 올해 전망치보다 24.8% 증가한 수준이다. 신작 매출이 본격적으로 반영되고 비용 통제 효과가 이어진다는 가정이 깔려 있다.
반대로 신작 성과가 예상보다 낮으면 내년 이익 추정치도 영향을 받을 수 있다. 특히 기존작 매출이 이미 하락하는 상황에서는 신규 게임이 기대치에 미치지 못할 경우 이를 보완할 수단이 제한된다. 2027년 이후 신작 라인업이 아직 구체화되지 않았다는 점도 실적 가시성을 낮추는 요인으로 교보증권은 봤다.
이 때문에 교보증권은 투자의견 '매수'를 유지하면서도 목표주가는 6만1000원에서 5만1000원으로 16.4% 낮췄다. 단순히 3분기 실적이 시장 예상치를 밑도는 데 그치지 않고 향후 실적 추정에 적용할 수 있는 신작의 가시성이 낮아졌다는 판단이 반영됐다.
김동우 교보증권 연구원은 "4분기 출시작의 성과 확인과 2027년 신작 라인업 공개가 가장 중요한 이벤트"라고 평가했다.
넷마블의 투자 포인트도 기존작의 실적 방어에서 신작의 초기 흥행 확인으로 이동하고 있다.
12월 출시작 두 편이 교보증권이 예상한 2453억원의 내년 매출을 만들어낼 수 있는지가 2027년 영업이익 3000억원대 안착 여부를 가를 핵심 변수가 될 전망이다.
토요경제 / 위아람 기자 moon@sateconomy.co.kr
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]