전망치 부합 땐 누적 순익 1조455억원…전년比 110.5% 증가
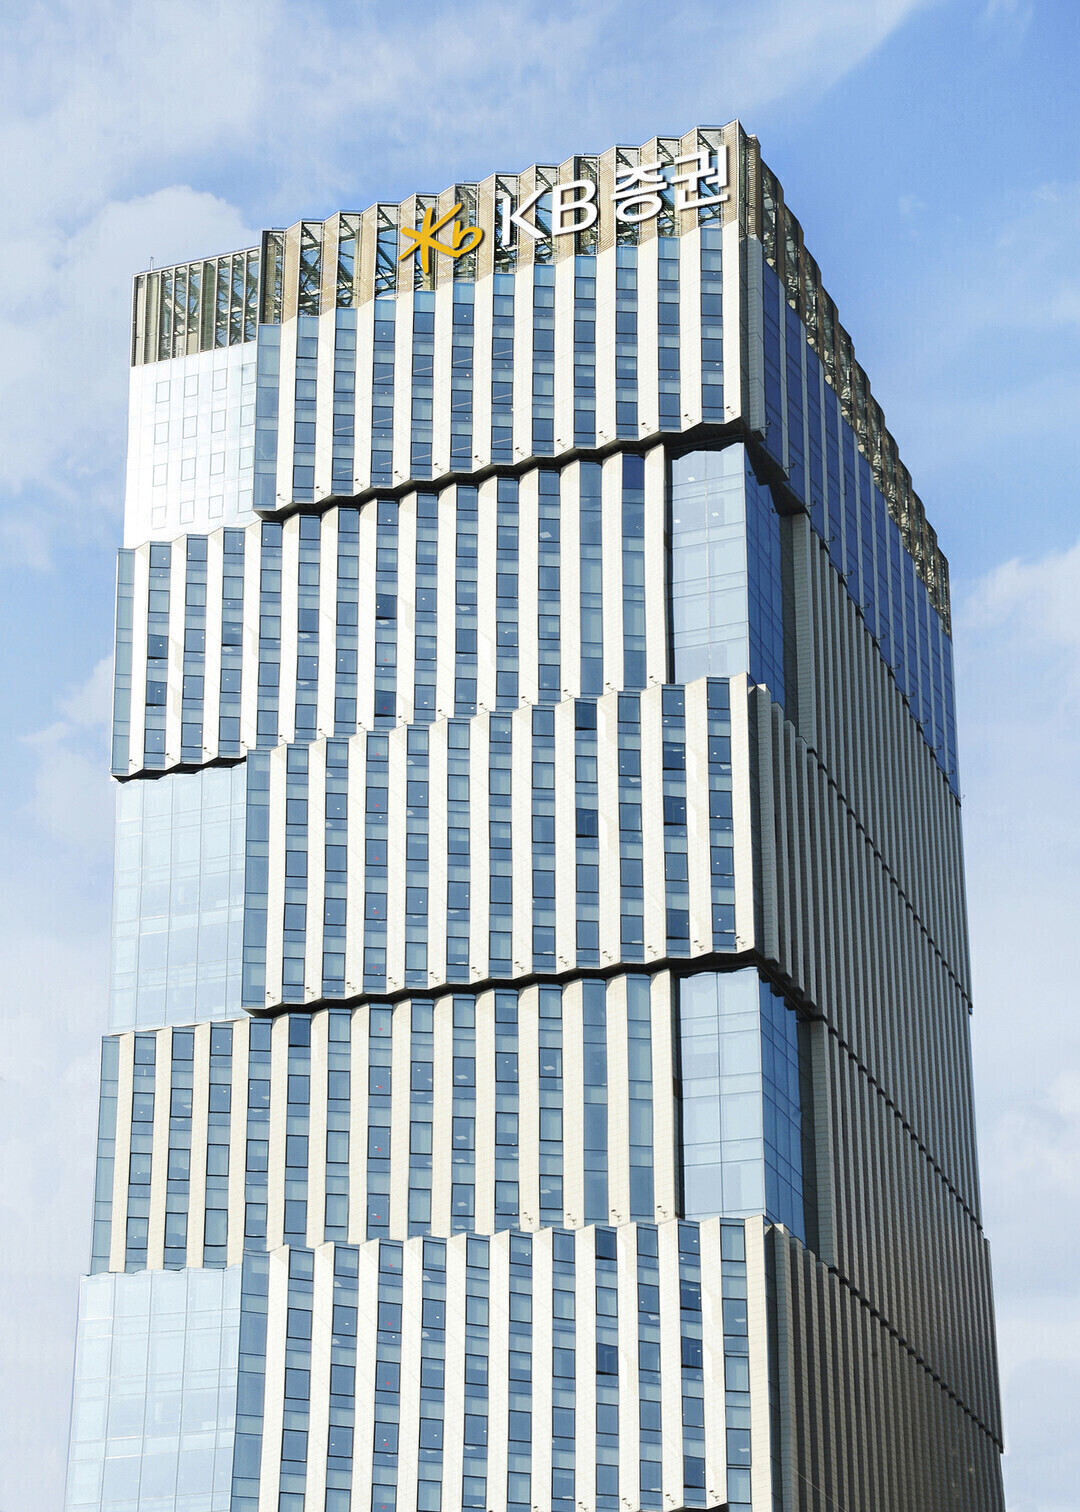 |
| ▲ KB증권 사옥 |
KB증권(대표 강진두·이홍구)이 3분기 국내 주식 거래 위축에도 지난해 같은 기간보다 60% 가까이 늘어난 순이익을 거둘 것으로 전망됐다.
26일 금융투자업계에 따르면 KB금융은 오는 29일 3분기 경영실적을 발표한다.
삼성증권은 지난 6일 금융업종 보고서에서 KB증권의 3분기 당기순이익을 2492억원으로 추정했다.
2분기 순이익 4485억원과 비교하면 44.4% 감소하지만 지난해 3분기 1578억원보다는 57.9% 늘어난 규모다. 2분기 증시 활황으로 급증했던 이익은 정상화되지만 전년 대비 성장세는 이어질 것이라는 전망이다.
3분기 국내 주식 거래 환경은 2분기보다 위축됐다. 한국거래소 기준 코스피·코스닥 일평균 거래대금은 3분기 34조7197억원으로 2분기 55조9259억원보다 37.9% 감소했다.
거래대금 감소는 증권사 브로커리지 수익에 부담을 주는 요인이다. KB증권도 전분기 대비 감익이 예상되지만 지난해보다 높은 수준의 순이익을 유지할 것으로 전망됐다.
삼성증권은 “KB증권의 이익이 올해 상반기 정점을 찍었을 수 있지만 그룹 자기자본이익률(ROE) 기여도는 여전히 의미 있는 수준을 유지할 것”이라고 평가했다.
삼성증권이 같은 보고서에서 제시한 KB증권의 3분기 ROE 추정치는 12.1%다. 같은 기준으로 산출한 2분기 21.9%보다는 낮지만 지난해 3분기 9.0%를 웃돈다.
3분기 순이익이 전망치에 부합하면 KB증권의 올해 1~3분기 누적 순이익은 1조455억원으로 늘어난다. 지난해 같은 기간 4967억원보다 110.5% 증가한 수준이다.
상반기 순이익 7963억원으로 이미 지난해 같은 기간보다 135.0% 성장한 데 이어 3분기에도 전년 대비 이익 증가세를 유지하는 셈이다.
관건은 거래대금 감소에 따른 브로커리지 둔화를 다른 사업부문이 얼마나 보완했느냐다. 29일 실적 발표에서는 2분기 고점 이후 KB증권의 이익 감소 폭과 자산관리(WM), 세일즈앤트레이딩(S&T) 등 비브로커리지 부문의 실적 방어력이 확인될 전망이다.
토요경제 / 위아람 기자 moon@sateconomy.co.kr
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]