 |
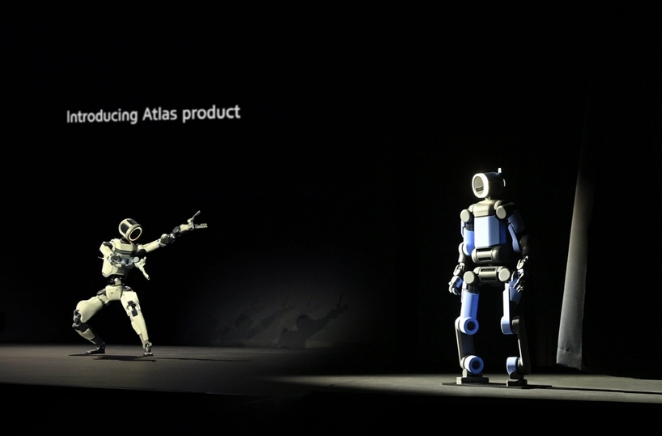
| ▲ [보스턴다이내믹스 '아틀라스' [연합뉴스] |
현대차그룹이 보스턴다이내믹스의 기업공개(IPO)보다 휴머노이드 로봇의 양산과 현장 검증을 먼저 추진한다. 15일 현재 현대차그룹 로드맵과 외신 보도를 종합하면 2028년 연간 3만대 생산체제를 구축하고 미국 조지아 공장에서 아틀라스(Atlas)를 실제 제조공정에 투입한다. 로봇의 기업가치를 상장 기대보다 생산성과 운영 데이터로 입증하는 단계다.
로이터는 전날 오전 7시(UTC·한국시간 오후 4시) 서울발 기사에서 현대차그룹 고위 관계자를 인용해 보스턴다이내믹스의 내년 IPO 가능성이 높지 않다고 보도했다. 이 관계자는 2027년 상장이 가능한지 묻는 질문에 “쉽지 않을 것(It won't be easy)”이라고 답했다. 현대차그룹은 보스턴다이내믹스의 구체적인 상장 시점이나 목표 기업가치를 공식적으로 제시하지 않았다. 따라서 이를 ‘상장 연기’로 보기보다 상용화 검증이 IPO에 선행하는 구조로 보는 편이 정확하다.
실제 현대차그룹의 시간표도 상장보다 양산에 맞춰져 있다. 그룹은 지난 1월 CES 2026에서 2028년까지 연간 3만대 규모 로봇 생산체제를 구축한다고 밝혔다. 같은 해 현대차그룹 메타플랜트 아메리카(HMGMA)에서 아틀라스를 부품 서열 작업(Sequencing)에 우선 투입하고, 2030년에는 부품 조립 등 더 복잡한 공정으로 영역을 넓힌다.
지난달 26일 열린 현대차 CEO 인베스터 데이에서도 같은 전략을 재확인했다. 호세 무뇨스 현대차 사장 겸 최고경영자(CEO)는 “우리는 스팟과 스트레치를 만들고 있으며 곧 아틀라스 휴머노이드를 양산할 것(We're building Spot and Stretch robots and soon, we'll be mass producing Atlas humanoid robots)”이라고 밝혔다. 이어 자동차 사업에서 갖춘 개발·생산·유통·판매·금융 체계를 로봇에도 적용하겠다는 계획을 제시했다.
현대차가 가진 차별점은 첫 고객을 따로 찾아야 하지 않는다는 데 있다. HMGMA가 아틀라스의 시험장이자 초기 수요처 역할을 한다. RMAC(Robot Metaplant Application Center)에서 실제 공장과 유사한 환경으로 로봇을 훈련하고, 생산라인에서 나온 데이터를 다시 학습에 활용하는 구조다. 현대차는 지난 6월 문을 연 RMAC 규모를 연말까지 10배로 확대할 계획이다.
외부 판매도 다음 단계로 잡았다. 현대차그룹은 제조현장에서 성능을 검증한 뒤 물류·건설·에너지·시설관리 등으로 적용 범위를 넓히고, 로봇을 직접 판매하는 방식뿐 아니라 구독료나 사용료를 받는 로봇 서비스(Robots-as-a-Service·RaaS)를 추진한다. 현대차 판매망을 활용한 로봇 유통과 현대캐피탈을 통한 금융 지원 가능성도 검토하고 있다. 자동차 산업에서 구축한 대량생산과 판매·금융 체계를 로봇 사업으로 옮기는 방식이다.
시장도 상장 시점보다 공장 데이터를 더 중요하게 보고 있다. 로이터에 따르면 김준성 메리츠증권 연구원은 보스턴다이내믹스의 IPO 가능 시점을 2029~2030년께로 예상했다. 현대차가 충분한 운영 데이터를 확보하고 로봇 성능을 높인 뒤 외부 고객 판매를 확대하는 과정이 먼저 필요하다는 판단이다.
상용화 난도도 낮지 않다. 김현수 IBK자산운용 선임펀드매니저는 로이터에 “로봇을 춤추게 하는 것보다 무거운 짐을 들고 공장 생산에 참여시키는 것이 어렵다(It's challenging to make them carry heavy loads and get involved in manufacturing at plants)”고 말했다. 아틀라스가 시연 기술을 넘어 산업용 장비로 자리 잡으려면 반복 작업의 정확도와 안전성, 가동률을 실제 공장에서 증명해야 한다는 의미다.
이 같은 흐름은 현대차만의 문제도 아니다. 월스트리트저널은 지난 10일 중국 금융당국이 휴머노이드 로봇 기업의 상장에 더 높은 기준을 요구하고 있다고 보도했다. WSJ는 이를 “휴머노이드 로봇 기업의 더 높은 상장 문턱(a higher bar for humanoid-robotics companies seeking to go public)”이라고 표현했다. 중국 유니트리(Unitree)가 상장 첫날 460% 급등한 뒤 고점 대비 주가가 절반 가까이 밀리면서, 로봇 기업의 기술 기대보다 실제 매출과 재무건전성을 확인하려는 움직임이 강해졌다는 분석이다.
이는 보스턴다이내믹스에도 시사점이 있다. 휴머노이드 로봇 시장은 기술 시연과 높은 기업가치만으로 평가받던 단계에서 생산량과 고객, 반복 매출을 확인하는 단계로 이동하고 있다. 현대차가 IPO보다 HMGMA 투입과 연산 3만대 체제를 먼저 제시한 것도 이런 시장 변화와 맞닿아 있다.
2028년이 중요한 이유도 여기에 있다. 아틀라스가 조지아 자동차 공장에서 실제 작업시간과 고장률, 안전성, 생산성 데이터를 확보하면 현대차는 기술력을 수치로 보여줄 수 있다. 이 데이터가 외부 고객 판매와 RaaS 매출로 이어질 경우 보스턴다이내믹스의 기업가치를 평가할 근거도 훨씬 명확해진다.
현대차 로봇사업의 다음 화두는 결국 ‘언제 상장하느냐’가 아니다. 자동차에서 구축한 대량생산·유통·금융 역량을 로봇에 얼마나 빠르게 이식하고, 3만대 생산능력을 실제 고객과 매출로 연결할 수 있느냐가 먼저다. 글로벌 증시 역시 휴머노이드의 미래가 아니라 상용화의 숫자를 요구하기 시작했다. 보스턴다이내믹스의 기업가치는 IPO 날짜보다 2028년 조지아 공장에서 먼저 판가름날 가능성이 커졌다.
토요경제 / 최은별 기자 ceb@sateconomy.co.kr
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]