보유 CSM 10조원 돌파·지급여력비율 210.3%…3분기 단독 순익은 감소
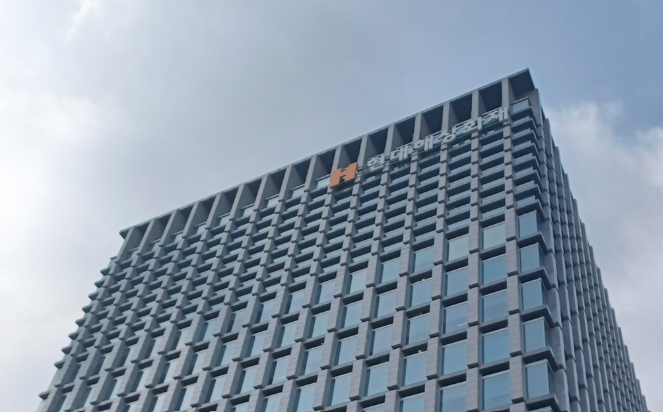 |
| ▲ 현대해상 건물 전경 [토요경제DB] |
현대해상이 장기보험과 일반보험의 수익성 개선에 힘입어 올해 3분기 누적 순이익을 늘렸다. 투자손익이 크게 감소했지만 보험 본업의 이익 증가가 이를 상쇄했다. 3분기 단독 순이익은 전년 동기보다 감소했다.
13일 금융감독원 전자공시시스템에 따르면 현대해상(대표 이석현)의 2026년 3분기 누적 별도 기준 당기순이익은 7808억원으로 전년 동기 대비 23.1% 증가했다.
같은 기간 매출은 13조6005억원으로 1.8%, 영업이익은 1조515억원으로 20.3% 늘었다.
실적 개선은 보험 부문이 주도했다.
누적 보험손익은 9689억원으로 전년 동기보다 76.2% 증가했다. 이 가운데 장기보험 손익은 8248억원으로 71.8% 늘었다.
장기보험은 예상 보험금과 실제 지급 보험금의 차이를 나타내는 보험금 예실차의 적자폭이 축소되면서 수익성이 개선됐다.
일반보험 손익도 1675억원으로 전년 동기 대비 54.0% 증가했다. 고액 사고가 발생했지만 전반적인 손해율 안정화가 실적을 뒷받침했다.
반면 자동차보험은 233억원의 손실을 기록했다. 누적된 보험료 인하와 보상원가 상승이 영향을 미쳤다.
투자손익은 780억원으로 전년 동기보다 76.1% 감소했다. 주식과 채권, 대체투자 등의 평가손실이 반영된 영향이다.
3분기 단독 실적에서는 투자 부문의 부담이 더욱 뚜렷했다.
7~9월 별도 기준 당기순이익은 1657억원으로 지난해 같은 기간보다 9.6% 감소했다. 영업이익도 2372억원으로 3.4% 줄었다.
3분기 투자손익은 278억원 적자로 전환했다. 장기보험과 일반보험의 이익이 증가했지만 투자 부문의 손실을 모두 상쇄하지는 못했다.
미래 보험이익의 기반인 보험계약마진(CSM)은 증가했다.
9월 말 기준 보유 CSM은 10조1692억원으로 지난해 말보다 14.2% 늘었다. 현대해상은 CSM이 높은 상품을 중심으로 보험상품 구성을 조정하며 수익성 관리에 주력하고 있다.
자본건전성도 개선됐다.
9월 말 기준 지급여력비율(K-ICS)은 210.3%로 지난해 말보다 20.2%포인트 상승했다.
현대해상은 앞으로 수익성 높은 보험상품 중심의 영업을 이어가는 한편 기업대출 등 우량자산 중심으로 투자 포트폴리오를 관리해 투자수익률을 높일 계획이다.
토요경제 / 김정연 기자 kjy@sateconomy.co.kr
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]