종투사 신용공여 자기자본 90%로 제한…법정한도보다 10%p 낮춰
보증금률 45→50%·종목별 15% 제한…신규 신용투자부터 영향
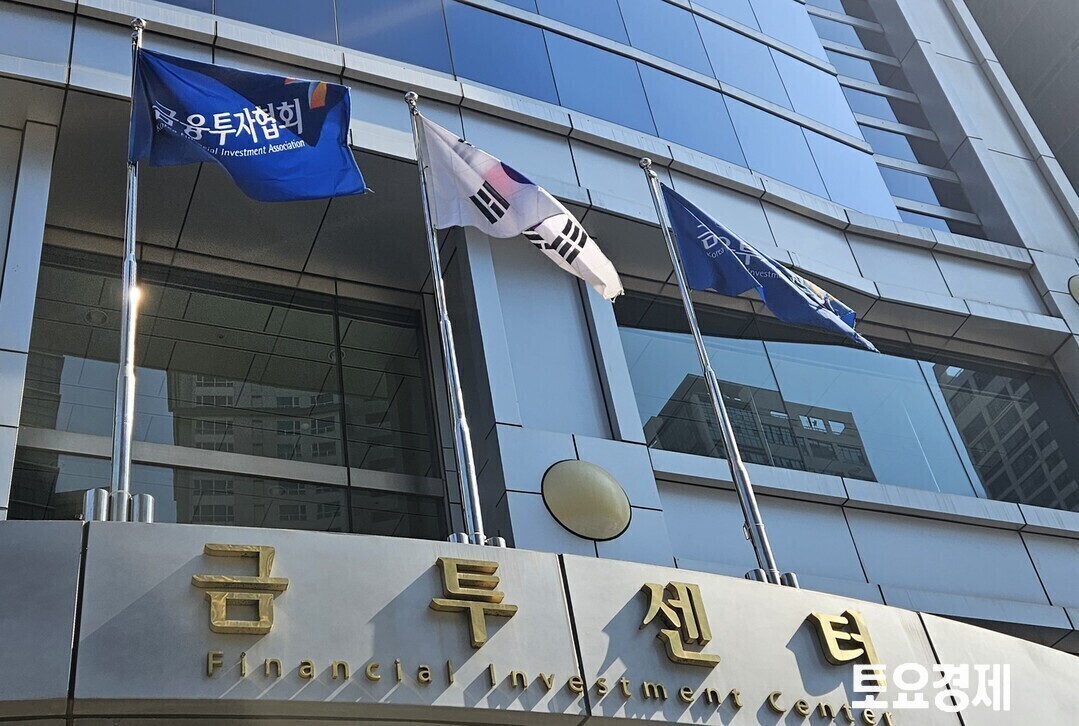 |
| ▲ 금융투자협회 금투센터 [토요경제] |
증권업계가 30조원을 웃도는 ‘빚투’에 선제적으로 브레이크를 건다. 법으로 허용된 신용공여 한도보다 자체 한도를 낮추고, 투자자가 신용으로 주식을 살 때 부담해야 하는 자기자금은 늘린다. 특정 종목으로 신용자금이 몰리는 것까지 관리하면서 신용융자 급증에 따른 반대매매 위험을 사전에 낮추겠다는 구상이다.
23일 금융투자협회에 따르면 10개 종합금융투자사업자는 다음 달 1일부터 신용융자를 포함한 신용공여 규모를 자기자본의 90% 이내에서 관리한다. 현행 법규상 한도인 자기자본의 100%보다 10%포인트 낮은 자체 기준을 적용하는 것이다.
이번 조치의 특징은 단순히 신용융자 총액만 줄이는 데 그치지 않는다는 데 있다. 증권사 전체의 신용공여 총량과 투자자 개인의 레버리지, 개별 종목으로의 자금 집중을 동시에 관리하는 구조다.
우선 종투사 차원에서는 신용공여 여유가 줄어든다. 법적으로 자기자본만큼 신용공여가 가능하더라도 실제 영업에서는 그보다 낮은 90%를 사실상 상한선으로 삼는다.
다만 이를 개인투자자의 신용융자 한도가 일률적으로 10% 줄어드는 것으로 해석해서는 안 된다. 관리 대상에는 신용융자를 포함한 신용공여가 들어가기 때문에 각 증권사의 기존 신용공여 규모와 구성에 따라 실제 신용융자 운용 여력에 미치는 영향은 달라질 수 있다.
투자자가 체감할 가능성이 더 큰 변화는 보증금률이다. 업계는 현재 45%인 신용융자 최저 보증금률을 50%로 5%포인트 높이는 방안을 추진한다.
신용거래 보증금률이 높아지면 같은 규모의 주식을 사기 위해 투자자가 먼저 넣어야 하는 자기자금이 늘어난다. 결과적으로 같은 자본으로 끌어올 수 있는 신용투자 규모는 줄어든다. 시장이 오른 뒤 신용융자를 추가로 끌어들여 수익률을 극대화하는 고레버리지 투자에는 이전보다 제약이 커지는 셈이다.
신용융자가 특정 종목에 집중되는 것도 막는다. 다음 달 19일부터 10개 종투사는 한 종목의 신용융자 잔액이 자사 전체 신용융자의 15%를 넘지 않도록 관리한다.
비중이 기준을 넘어설 경우 증권사는 해당 종목의 개인별 신용한도를 낮추거나 보증금률을 높이는 방식으로 추가 신용유입을 억제할 수 있다. 시장 상황에 따라 기준을 10%까지 낮추는 방안도 검토한다.
이 조치가 중요한 이유는 반대매매가 개별 투자자의 손실에 그치지 않고 주가 변동성을 다시 키울 수 있기 때문이다.
신용융자로 매수한 주식 가격이 크게 떨어지면 담보가치가 낮아지고, 투자자가 추가 담보를 채우지 못하면 증권사는 주식을 강제로 처분할 수 있다. 신용잔액이 큰 종목에서 이런 매물이 동시에 나오면 주가 하락이 반대매매를 부르고, 다시 추가 하락으로 이어지는 악순환이 발생할 수 있다.
실제로 국내 신용융자 잔액은 지난 6월 말 37조3000억원대까지 불어난 뒤 감소했지만 이달 21일에도 33조555억원에 달했다. 지난해 9월 말 23조4928억원과 비교하면 1년 새 약 40% 증가한 규모다.
이번 조치가 기존 신용투자에 곧바로 일괄 적용되는 것은 아니다. 특히 종목별 15% 관리 기준은 시장 충격을 줄이기 위해 다음 달 19일부터 신규 투자분을 중심으로 적용한다. 기존 투자자의 주식을 규제 시행과 동시에 강제로 줄이도록 하는 방식은 아니다.
증권사 입장에서는 신용융자 영업 확대에 일정한 제약이 생길 수 있다. 신용융자는 증권사가 이자를 받을 수 있는 수익원인 만큼 신용공여 규모를 적극적으로 확대해 온 회사일수록 신규 공급 여력이 줄어들 가능성이 있다. 다만 실제 영향은 각 회사가 현재 법정한도와 얼마나 가까운 수준까지 신용공여를 운용하고 있는지에 따라 달라진다.
이번 방안이 10개 종투사에만 머물지도 주목된다. 금투협은 신용공여 90% 관리 방안을 다른 증권사로 확대하는 방안을 협의하고 있으며, 보증금률 50% 적용은 전 증권사의 동시 시행을 추진하고 있다.
결국 이번 자율관리의 방향은 ‘빚투’를 전면 차단하기보다는 시장이 급변했을 때 대규모 반대매매로 번질 수 있는 레버리지를 미리 낮추는 데 있다. 신용융자 규모가 30조원을 넘어선 상황에서 금융투자업계가 법정한도에 도달한 뒤 대응하기보다 자체적으로 완충지대를 만들기 시작했다는 점에서 의미가 있다.
천성대 금융투자협회 증권·선물본부장은 “과도한 신용융자 이용은 시장 변동성 확대 과정에서 투자자 손실을 키울 수 있다”며 “업계의 자율적이고 선제적인 관리를 통해 투자자를 보호하겠다”고 말했다.
토요경제 / 위아람 기자 moon@sateconomy.co.kr
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]