대신 목표가 56만원·키움 35만원…“범용 메모리보다 HBM·파운드리”
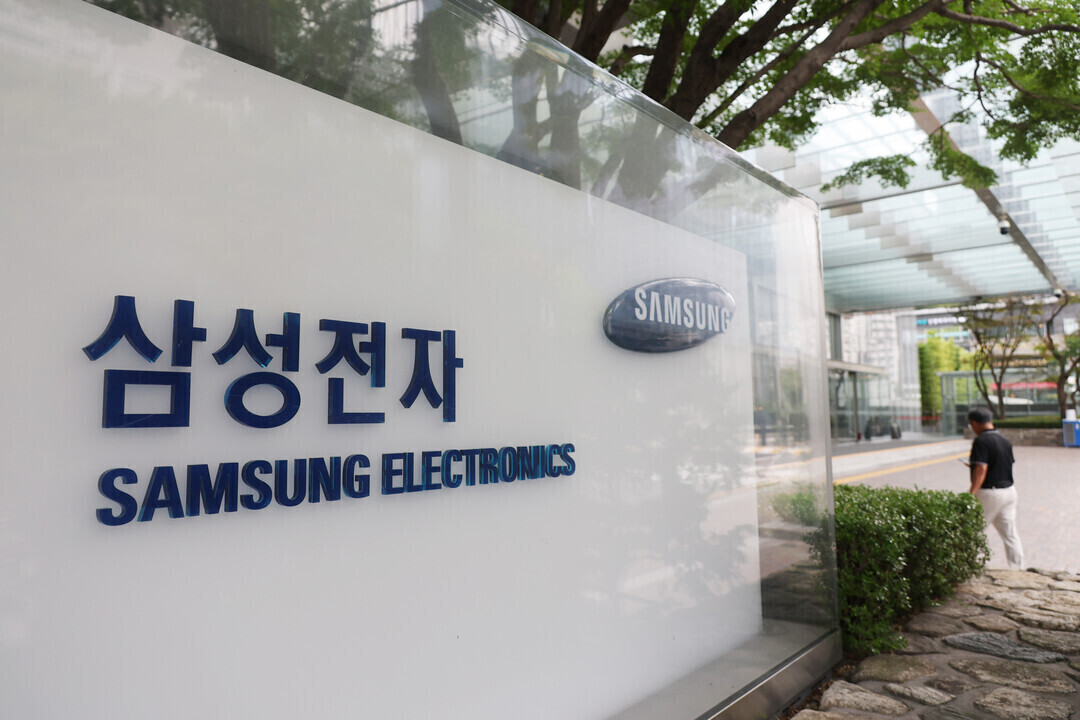 |
| ▲ 삼성전자 서초사옥 [연합뉴스] |
삼성전자(대표 전영현·노태문) 주가가 9월 중순 24만원대까지 밀린 뒤 4거래일 연속 상승하며 28만원대를 회복했다. 증권가는 범용 메모리 가격뿐 아니라 고대역폭메모리(HBM)와 파운드리 경쟁력, 장기 공급계약 확대가 향후 주가 흐름을 가를 변수로 보고 있다.
23일 한국거래소에 따르면 삼성전자는 전 거래일보다 9000원(3.25%) 오른 28만5500원에 거래를 마쳤다. 18일 3.37%, 21일 4.98%, 22일 0.91% 오른 데 이어 4거래일 연속 상승했다.
삼성전자의 지난 14일 정규장 종가는 24만9000원이었다. 23일 종가와 비교하면 7거래일 만에 14.7% 상승했다. 다만 52주 장중 최고가 37만4500원과 비교하면 여전히 23.8% 낮은 수준이다.
간밤 미국 반도체주의 강세도 이날 투자심리를 뒷받침했다. 마이크론은 5.00% 올랐고 필라델피아반도체지수는 2.06% 상승했다.
증권가는 최근 주가 반등에도 삼성전자를 바라보는 초점을 범용 메모리에서 HBM과 파운드리로 옮기고 있다.
박유악 키움증권 연구원은 23일 ‘HBM, 파운드리 중장기 성장성에 주목’ 보고서에서 삼성전자에 대한 투자의견 ‘매수’와 목표주가 35만원을 유지했다. 키움증권은 3분기 영업이익을 107조원으로 전망해 기존 예상치 122조원보다 낮췄다. 원·달러 환율 하락과 범용 D램 가격 상승폭 둔화를 반영했다.
그럼에도 박 연구원은 “투자 포인트를 ‘범용 메모리 가격 상승’에서 ‘HBM과 파운드리의 시장 점유율 확대’로 옮기고” 접근할 필요가 있다고 밝혔다. HBM 실적은 큰 폭의 성장세를 이어가고 파운드리도 HBM4 베이스다이 양산 등에 힘입어 수익성이 개선될 것으로 전망했다.
대신증권은 메모리 업사이클이 추가로 이어질 가능성에 무게를 두고 있다. 류형근 대신증권 연구원은 22일 ‘Beyond the cycle’ 보고서에서 투자의견 ‘매수’와 목표주가 56만원을 유지했다.
류 연구원은 “수요 강세를 대변할 긍정적 변화가 다량 표출되고 있고 이는 업사이클의 지속력 강화 증거”라고 분석했다. 대신증권은 내년 수요 협상 과정에서 고객사들이 예상보다 많은 구매 물량을 제시하고 있고, 장기계약을 통해 향후 약 5년의 수요 가시성이 높아지고 있다고 봤다.
HBM 경쟁력에 대해서도 눈높이를 높였다. 대신증권은 삼성전자가 2027년 HBM 시장 점유율 1위에 올라설 것으로 전망했으며, 최선단 D램 1c 공정의 전공정 수율도 약 80% 수준까지 올라온 것으로 추정했다.
KB증권은 주주환원과 장기 공급계약 확대를 주목했다. 김동원 KB증권 리서치본부장은 지난 4일 삼성전자에 대한 투자의견 ‘매수’와 목표주가 60만원을 유지했다.
KB증권은 “연내 자사주 매입 소각과 현금 배당 등 추가적인 주주환원이 기대”된다고 분석했다. 동시에 5년 장기공급계약 비중 확대가 과거보다 중장기 실적 가시성을 높일 것으로 전망했다.
미래에셋증권도 HBM 고도화에 무게를 실었다. 김영건 미래에셋증권 연구원은 지난 7일 삼성전자 목표주가를 기존 37만원에서 40만원으로 8.1% 높였다.
미래에셋증권은 “HBM 고도화로 메모리 헤게모니 유지 전망”이라고 분석했다. 2027년 삼성전자의 HBM 비트 출하량 증가율을 57%, 평균판매가격 상승률을 49%로 전망했다.
삼성전자 주가는 9월 중순 급락 이후 빠르게 반등했지만 아직 52주 최고가와는 약 24%의 간격이 남아 있다. 키움증권이 단기 실적 전망을 낮춘 반면 대신증권은 메모리 사이클의 추가 확장에 무게를 두는 등 증권사별 전망에도 온도 차이가 있다. 향후 주가 흐름은 HBM과 파운드리의 시장 점유율 확대가 실제 실적 개선으로 이어지는지에 좌우될 전망이다.
토요경제 / 위아람 기자 moon@sateconomy.co.kr
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]