영업이익률 10.1%…2분기는 12.2%
서비스 매출 확대·원가 부담 완화
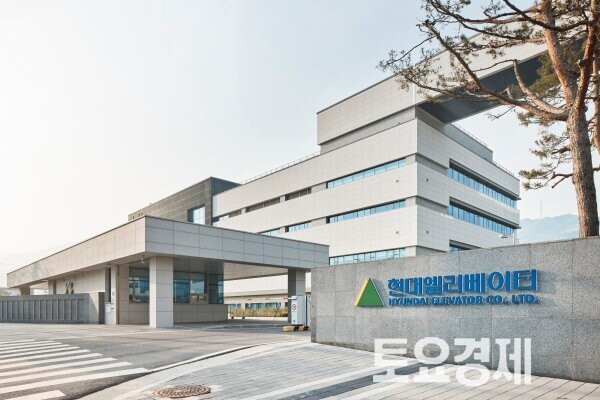 |
| ▲ 현대엘리베이터 본사 충주 스마트캠퍼스 전경. [=현대엘리베이터 제공] |
현대엘리베이터(대표이사 조재천)가 외형 정체에도 상반기 영업이익을 20% 넘게 늘렸다. 신규 승강기 시장이 건설경기 영향을 받고 있지만 유지관리·서비스 사업 확대와 원가 부담 완화가 이익 증가를 이끌었다. 다만 2분기에는 금융부문 이익도 크게 늘어난 만큼 승강기 본업과 투자자산 효과는 구분해서 볼 필요가 있다.
16일 토요경제신문이 금융감독원에 제출된 현대엘리베이터 반기보고서를 분석한 결과, 올해 상반기 연결 매출은 1조2387억원으로 전년 동기보다 0.6% 증가했다. 같은 기간 영업이익은 1250억원으로 20.3% 늘었다. 영업이익률은 지난해 상반기 8%대에서 10.1%로 올라 두 자릿수에 진입했다.
원가 부담은 낮아졌다. 매출원가는 9355억원에서 9186억원으로 1.8% 감소했고 매출총이익은 8.0% 증가한 3201억원을 기록했다. 매출 증가폭은 제한적이었지만 비용 구조가 개선되면서 이익 증가폭이 커졌다.
서비스 사업도 실적을 받쳤다. 승강기 설치·수리·정기보수 등을 포함한 설치·보수서비스 매출은 2년 전 상반기 2945억원에서 올해 3476억원으로 18.0% 증가했다. 신규 설치와 달리 기존 승강기에서 반복적으로 발생하는 유지관리 수요가 안정적인 매출 기반으로 자리 잡는 모습이다.
2분기에는 이익 증가세가 더 뚜렷했다. 매출은 6928억원으로 전년 동기보다 8.7% 증가했고 영업이익은 845억원으로 52.3% 늘었다. 영업이익률은 8.7%에서 12.2%로 상승했다.
다만 2분기 영업이익 증가에는 금융부문 영향도 포함됐다. 금융업 부문 영업이익은 약 508억원으로 1분기 50억원보다 크게 늘었다. 금융 종속회사가 보유한 투자자산의 평가·처분이익 증가가 반영된 결과다.
상반기 순이익은 1940억원으로 전년 동기보다 121.9% 증가했다. 여기에는 관계기업·공동기업 지분법손익이 11억원에서 1206억원으로 늘어난 영향이 컸다. 따라서 순이익 증가율 자체보다 영업이익과 영업이익률 흐름을 본업의 체력을 판단하는 지표로 보는 것이 적절하다.
앞으로는 유지관리와 리모델링 사업이 실적 안정성을 얼마나 높일지가 관건이다. 신규 승강기는 건설경기와 주택공급에 민감하지만 유지관리 사업은 설치 대수가 누적될수록 반복 매출이 발생한다. 현대엘리베이터는 사물인터넷 기반 유지관리 서비스 ‘미리(MIRI)’와 노후 승강기 교체·리모델링 사업을 확대하고 있다.
현대엘리베이터 상반기 실적의 핵심은 순이익 122% 급증보다 영업이익률 10.1%다. 매출이 거의 늘지 않은 상황에서도 원가 부담을 낮추고 서비스 매출을 확대했다. 하반기에는 금융·지분법 이익을 제외한 본업 이익 흐름이 계속 이어지는지가 관건이다.
토요경제 / 조민규 기자 jo1427955@gmail.com
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]