3Q 영업익 전망 9010억·9014억원…목표가는 52만·80만원
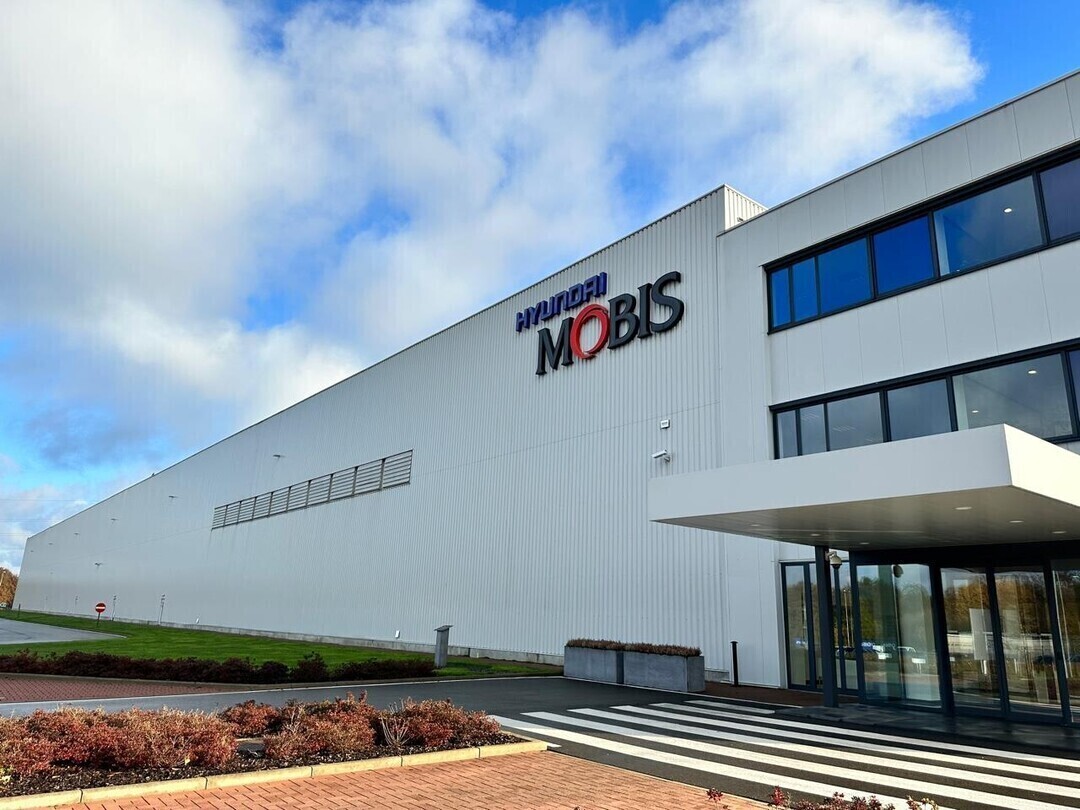 |
| ▲ 현대모비스 [현대모비스] |
현대모비스(대표 정의선·이규석)의 3분기 영업이익을 현대차증권과 KB증권이 사실상 같은 수준으로 예상했지만 목표주가는 28만원 차이를 보였다. 단기 실적보다 미래가치를 평가하는 방식과 가정의 차이가 목표주가에 반영됐다.
22일 금융투자업계에 따르면 현대차증권은 지난 13일 현대모비스 목표주가를 69만원에서 52만원으로 24.6% 낮추고 투자의견 ‘매수’를 유지했다.
실적 추정치 변화는 상대적으로 작았다. 현대차증권이 제시한 올해 예상 주당순이익(EPS)은 기존 4만6610원에서 4만5406원으로 2.6% 낮아졌다.
반면 리포트에 제시된 적용 P/E는 14.4배에서 11.2배로 낮아졌다. 완성차 목표 P/E도 13.1배에서 11.5배로 조정됐다. 장문수 현대차증권 연구원은 3분기 실적에 대해 “A/S가 원화 강세에도 관세율 하락 이연 반영, 가격 전가로 안정적 수익 유지해 방어 전망”이라고 분석했다.
현대차증권은 현대모비스의 3분기 영업이익을 9010억원으로 예상했다. 전년 동기보다 15.5% 증가하지만 시장 컨센서스 9447억원에는 4.6% 못 미치는 수준이다.
KB증권도 지난 14일 목표주가를 90만원에서 80만원으로 11.1% 낮추고 투자의견 ‘매수’를 유지했다.
KB증권은 현금흐름할인법(DCF)을 통해 목표주가를 산정했다. 가중평균자본비용(WACC) 10.4%와 영구성장률 4.6%를 적용했다.
강성진 KB증권 연구원은 “목표주가를 낮춘 것은 밸류에이션에 산입하는 고도성장 기간을 2034년까지에서 2032년으로 2년 축소한 결과”라고 설명했다. 이어 현대모비스의 장기 성장성에 대한 기존 가정에는 변화가 없다고 밝혔다. 새 목표주가 80만원의 12개월 선행 내재 P/E는 18.1배다.
두 증권사의 단기 실적 전망은 거의 같다. KB증권은 3분기 영업이익을 9014억원으로 예상했다. 현대차증권의 9010억원과 불과 4억원 차이다. 두 증권사 모두 전년 동기 대비 15.5% 증가를 전망했다.
반면 목표주가는 현대차증권 52만원, KB증권 80만원으로 28만원 벌어졌다. 현대차증권은 리포트에 제시한 적용 P/E를 낮췄고 KB증권은 DCF에서 고도성장 기간을 단축했다. 비슷한 단기 이익 전망에도 장기 가치를 평가하는 기준이 달라지면서 목표주가 격차가 커진 것이다.
토요경제 / 위아람 기자 moon@sateconomy.co.kr
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]