3분기 영업익 4078억원 중 美 세액공제 1225억원…2030년부터 혜택 축소
삼성디스플레이 지분 매각대금 투자 활용…신규 공장 투자비·수익성은 미공개
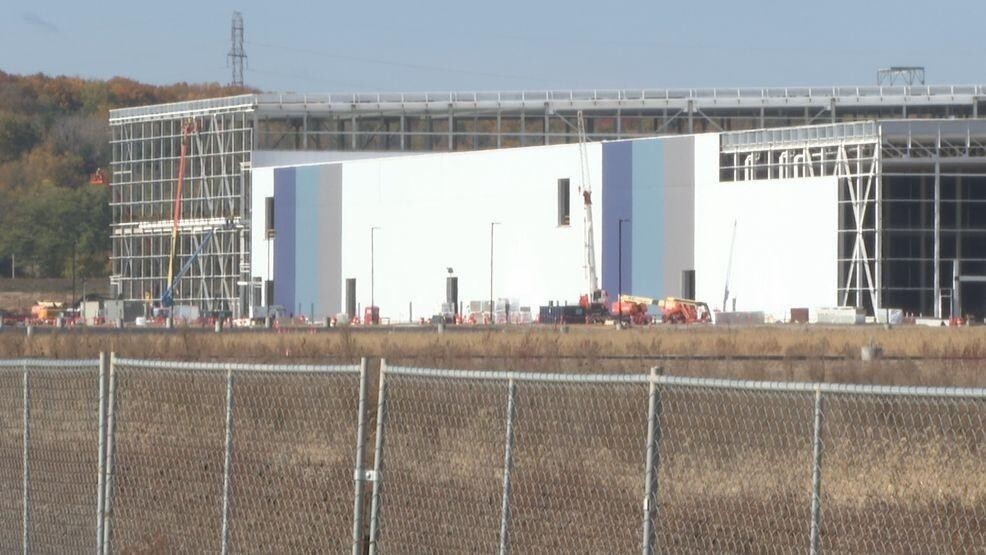 |
| ▲ 미국 인디애나주 뉴칼라일에 위치한 삼성SDI 시너지셀즈 배터리 공장 건설 현장. 삼성SDI는 미국 제너럴모터스(GM) 지분을 인수한 뒤 이 공장을 에너지저장장치(ESS)용 배터리 생산거점으로 전환하는 방안을 추진하고 있다. [미국 WSBT] |
삼성SDI가 올해 60GWh 이상의 에너지저장장치(ESS) 배터리 수주를 확보했지만 미국 신규 생산거점인 시너지셀즈의 공급 물량은 여전히 협의 단계에 있다.
기존 생산라인은 2028년까지 가동에 필요한 수주를 확보한 반면, 2029년 전후 양산할 신규 공장은 별도의 중장기 물량 확보가 과제로 남았다. 미국 생산세액공제까지 2030년부터 축소될 예정이어서 설비 전환에 따른 생산능력 확대보다 실제 수익성 확보가 중요해졌다.
30일 삼성SDI의 전날 3분기 실적발표와 콘퍼런스콜을 종합하면 회사는 올해 10월까지 미국 전력용 ESS 시장을 중심으로 60GWh 이상의 배터리 수주를 확보했다.
조용휘 삼성SDI ESS비즈니스팀장 부사장은 "현재 확보된 수주 물량을 기준으로 SPE 및 울산 라인은 2028년까지 풀가동이 가능한 수준의 물량을 기확보한 상태"라고 설명했다.
그러나 이 수치만으로 미국 내 모든 생산시설의 향후 가동률을 판단할 수는 없다.
삼성SDI가 구체적으로 수주 물량을 확보했다고 밝힌 대상은 스타플러스에너지(SPE)와 울산 생산라인이다. 시너지셀즈에 대해서는 별도로 주요 고객들과 중장기 공급 물량을 논의하고 있다고 설명했다. 시너지셀즈의 확정 계약 물량과 생산능력은 공개되지 않았다.
이는 미국 현지 공장들의 사업 진행 단계가 서로 다르다는 의미다.
스텔란티스와의 합작법인인 SPE는 이미 ESS용 리튬인산철(LFP) 배터리 생산에 들어갔다. 이달 초 고용량 각형 LFP 셀 양산을 시작했고, 중순부터 배터리 셀을 출하하고 있다.
회사는 모듈과 배터리 박스 조립 공정을 거쳐 12월부터 완제품인 삼성배터리박스(SBB)를 고객에게 인도할 계획이다.
2027년 상반기에는 기존 생산시설에서 추가로 전환하는 LFP 생산라인 2개를 단계적으로 가동한다. 조 부사장은 이들 신규 전환라인에서 생산할 물량의 수주는 이미 확보했다고 밝혔다.
반면 미국 인디애나주 뉴칼라일의 시너지셀즈는 생산시설의 용도를 바꾸기 위한 설계 최적화 단계에 있다.
시너지셀즈는 삼성SDI가 제너럴모터스(GM)와 전기차용 배터리를 생산하기 위해 추진했던 공장이다. 삼성SDI는 지난 8월 GM 측 지분을 인수해 단독 생산거점으로 전환하고 ESS용 LFP 배터리를 우선 생산하기로 했다.
당초 공장은 연간 27GWh 규모의 전기차 배터리 생산을 목표로 설계됐다. 다만 이 수치를 ESS 전환 이후의 확정 생산능력으로 사용할 수는 없다.
삼성SDI는 전날 콘퍼런스콜에서 시너지셀즈의 양산 개시 시점을 2028년 하반기에서 2029년 초로 제시했다. 이후 생산라인을 단계적으로 늘린다는 계획이다.
이 일정은 투자 진행 상황에 따라 달라질 수 있다. 회사는 주요 고객과 공급 물량을 논의하고 있지만 공장별 계약 규모와 추가 투자비는 밝히지 않았다.
따라서 현재 공개된 60GWh 수주와 신규 시너지셀즈의 예상 생산능력을 단순 비교해 가동률이나 예상 매출을 산출할 근거는 없다.
신규 공장의 투자수익성을 판단할 때는 미국의 생산세액공제 정책도 고려해야 한다.
삼성SDI가 29일 공시한 3분기 연결 영업이익은 4078억원이다. 이 가운데 미국 첨단제조생산세액공제(AMPC)가 1225억원 포함됐다. 전체 영업이익의 약 30.0%에 해당한다.
단순히 세액공제 금액을 제외하면 영업이익은 2853억원이다. 다만 이 금액은 세액공제만 산술적으로 차감한 수치다. 고객사 보상금 등 다른 손익 요인이 포함돼 있으므로 이를 보조금과 일회성 요인을 모두 제외한 본업 영업이익으로 해석할 수는 없다.
삼성SDI는 이번 분기부터 AMPC 회계 표시 방식을 변경했다. 회사는 공시 재무제표에서 해당 세액공제를 포함한 매출액을 '매출 및 기타수익'으로 표시할 예정이다. 비교를 위해 이전 분기와 전년 동기 수치에도 동일한 기준을 적용했다.
이 때문에 미국 생산시설 확대가 가져올 영업이익 증가분을 분석하려면 배터리 판매에서 발생한 이익과 생산세액공제의 기여를 구분해야 한다.
미국 연방세법 제45X조에 따르면 배터리 등 해당 제조품에 적용되는 생산세액공제는 2030년부터 단계적으로 축소된다.
현행 규정상 2029년까지의 공제액을 기준으로 2030년에는 75%, 2031년에는 50%, 2032년에는 25%가 적용된다. 2033년부터는 해당 제조품에 대한 공제가 종료된다.
시너지셀즈가 회사 계획대로 2028년 하반기에서 2029년 초 양산을 시작한다면 생산 초기부터 세액공제 축소 시점을 고려해야 하는 셈이다.
물론 3분기 전체 AMPC 1225억원을 시너지셀즈가 앞으로 받을 보조금으로 볼 수는 없다. 이 금액은 기존 사업을 포함한 연결 실적에 반영된 수치이며, 시너지셀즈의 향후 실제 생산량과 세액공제 수혜액은 확인되지 않았다.
삼성SDI도 장기 공급가격 협상에 이러한 정책 변화를 반영하고 있다.
조 부사장은 콘퍼런스콜에서 2030년 이후의 공급 물량을 주요 고객들과 논의하고 있으며 AMPC 축소 영향을 반영한 가격 협상을 진행하고 있다고 밝혔다.
회사는 고용량 ESS용 각형 배터리 개발과 에너지밀도 개선으로 제조원가를 낮추고 공급망 최적화와 생산성 향상으로 비용을 줄이겠다는 계획이다.
다만 가격 협상에서 세액공제 감소분을 어느 정도 반영할 수 있는지, 고객사가 이를 얼마나 부담할지는 확인되지 않았다.
투자재원 문제도 남아 있다.
삼성SDI는 삼성디스플레이 지분 일부를 매각해 확보한 자금을 미국 시너지셀즈와 헝가리, 국내 생산시설 투자에 활용하겠다고 밝혔다.
김윤태 삼성SDI 재경팀장 부사장은 해당 자금을 주요 시설에 단계적으로 투입하고 있으며 일부는 3분기 중 차입금 상환에 사용했다고 설명했다.
이는 미국 신규 생산거점의 투자재원이 전적으로 향후 ESS 매출에 의존하는 구조는 아니라는 의미다. 그러나 지분 매각대금 가운데 시너지셀즈에 실제 배정되는 금액과 공장 전환을 위한 총투자비는 공개되지 않았다.
공장별 투자금액과 실제 생산능력, 계약 공급단가를 확인해야 신규 생산시설의 투자회수기간을 계산할 수 있다.
삼성SDI의 3분기 실적은 개선됐다. 배터리 부문은 매출 4조4099억원, 영업이익 3619억원을 기록하며 전년 동기 대비 흑자 전환했다. ESS와 데이터센터용 배터리백업유닛(BBU), 소형전지 판매 확대가 실적 개선에 기여했다.
하지만 전체 배터리 부문 영업이익을 미국 ESS 사업만의 성과로 볼 수는 없다.
기존 SPE와 울산 생산라인은 2028년까지의 수요 가시성을 확보한 반면, 시너지셀즈는 아직 별도 계약 물량과 투자 규모를 구체화해야 한다. 또한 2030년 이후에는 미국 세액공제 축소를 공급가격과 원가 절감으로 보완해야 한다.
삼성SDI의 미국 ESS 사업은 수주 확대와 기존 생산라인의 가동이라는 첫 단계를 넘어 신규 공장의 경제성을 검증하는 단계로 향하고 있다.
향후 시너지셀즈의 확정 수주량과 추가 투자비, 세액공제 축소를 반영한 공급계약 조건이 공개돼야 미국 생산거점 확대가 장기적인 수익성 개선으로 이어질 수 있을지 판단할 수 있다.
토요경제 / 조민규 기자 jo1427955@gmail.com
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]