자본 1.35조 증가·현금성자산 1.45조로 확대
고선가 선박 이익, 손익 넘어 재무구조 개선으로 연결
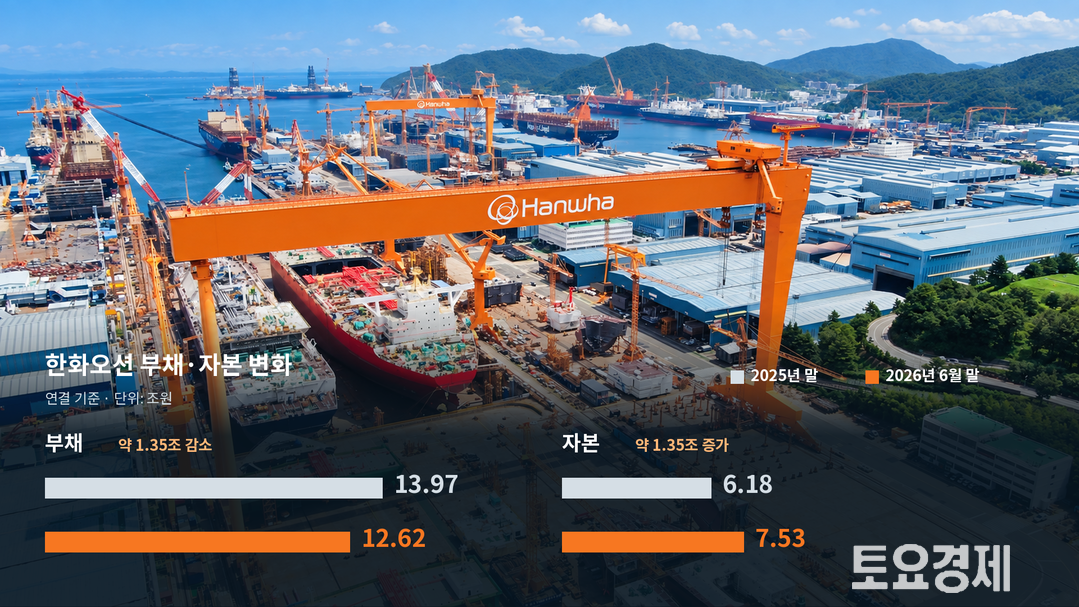 |
| ▲ 한화오션의 부채 및 자본 변화 지표 [기사를 바탕으로 AI가 생성한 이미지] |
한화오션의 실적 회복이 재무구조 개선으로 이어지고 있다. 상반기 부채를 약 1조3500억원 줄이는 동안 자본은 비슷한 규모로 늘어나면서 부채비율이 200% 아래로 내려갔다.
1일 토요경제 재무분석실이 한화오션의 2026년 반기보고서를 분석한 결과, 6월 말 연결 기준 부채는 12조6180억원, 자본은 7조5282억원으로 집계됐다.
지난해 말 부채 약 13조9700억원, 자본 약 6조1800억원과 비교하면 반년 만에 부채는 약 1조3500억원 감소하고 자본은 비슷한 규모로 증가했다. 이에 따라 부채비율은 226.2%에서 167.6%로 58.6%포인트 낮아졌다.
재무구조 개선의 바탕에는 본업의 수익성 회복이 있다.
한화오션의 상반기 매출은 8조6531억원, 영업이익은 1조1772억원이다. 영업이익은 지난해 연간 1조1676억원을 반년 만에 넘어섰다. 영업이익률도 지난해 9.1%에서 올해 상반기 13.6%로 높아졌다.
고선가 LNG선 등을 중심으로 확보한 이익이 손익계산서에 머물지 않고 자본으로 축적되고 있다는 점이 이번 반기 실적의 특징이다.
6월 말 이익잉여금은 2조7037억원까지 늘었다. 부채 감소와 자본 증가가 동시에 진행되면서 전체 자산에서 자기자본이 차지하는 비중도 37%대로 올라섰다.
자산 구성도 개선됐다.
현금및현금성자산은 지난해 말 7785억원에서 6월 말 1조4462억원으로 6677억원 증가했다. 반면 재고자산은 3조404억원에서 1조5836억원으로 절반 가까이 감소했다. 매출채권도 6216억원으로 전년 동기보다 15.7% 줄었다.
매출과 생산 규모가 확대되는 과정에서도 재고와 매출채권이 함께 불어나지 않았다는 점은 운전자본 관리 측면에서 긍정적인 변화다.
다만 차입 부담까지 해소된 것은 아니다. 6월 말 순차입금은 약 4조7413억원이며 유동비율은 121.3%다. 조선업은 설비투자와 선박 건조 과정에서 대규모 자금이 필요하고 선수금과 계약자산·계약부채 변동도 큰 만큼 현금창출력과 차입금 흐름을 함께 살펴야 한다.
수주 기반도 이어지고 있다.
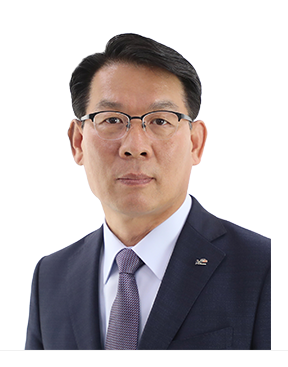
김희철 대표가 이끄는 한화오션은 지난달 양밍해운으로부터 LNG 이중연료 추진 컨테이너선 6척을 1조5527억원에 수주했다. 반기 말 약 33조원 수준이던 수주잔고에 추가 일감을 확보하면서 향후 매출 기반도 보강했다.
앞으로 주목할 지표는 매출 증가보다 이익이 얼마나 빠르게 자본으로 축적되느냐다. 상반기에는 수익성 개선이 현금 증가와 부채 감소, 자본 확충으로 이어졌다.
고선가 선박의 이익이 이어지고 차입 부담까지 낮아진다면 한화오션의 조선업 호황 효과는 단순한 실적 반등을 넘어 재무체력 강화로 연결될 수 있다.
토요경제 / 조민규 기자 jo1427955@gmail.com
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]