9개월 신규수주 12조4782억원…4분기 14조5218억원 추가해야 목표
파푸아뉴기니·모잠비크 LNG 계약 시점이 연간 수주 성적 좌우
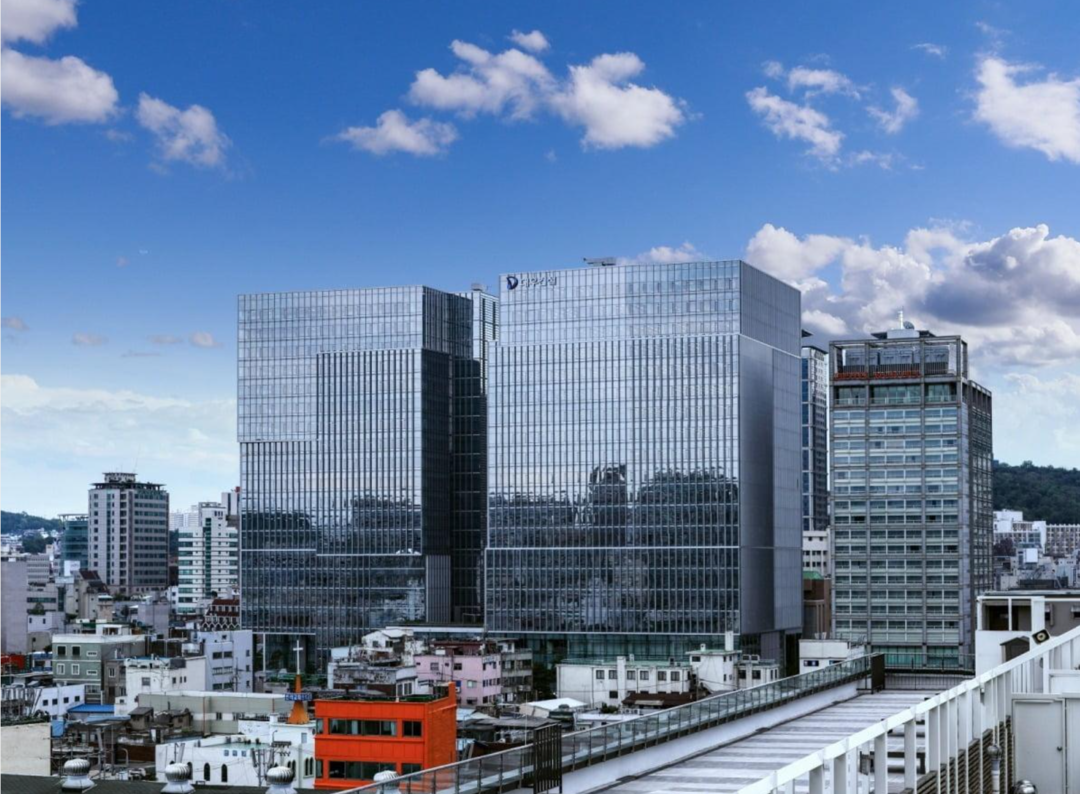 |
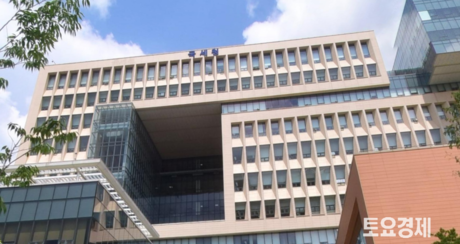
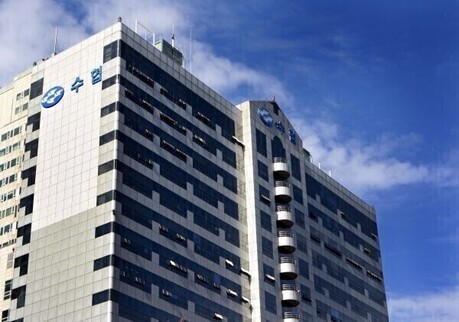
| ▲ 서울 중구 대우건설 을지로 사옥. 대우건설은 올해 3분기 영업이익 1832억원을 기록했으며 3분기 누적 신규 수주는 12조4782억원으로 집계됐다. [대우건설] |
대우건설이 올해 3분기 영업이익을 지난해 같은 기간보다 224% 늘리며 수익성 개선세를 이어갔다. 다만 연간 신규 수주목표 27조원 가운데 9월 말까지 확보한 금액은 12조4782억원으로 46.2%에 그쳤다. 남은 4분기에 앞선 9개월 누적 수주액보다 많은 14조5000억원가량을 추가해야 하는 만큼 대형 해외 프로젝트의 계약 시점이 연간 목표 달성의 핵심 변수가 됐다.
27일 대우건설에 따르면 올해 3분기 연결기준 매출은 1조8424억원, 영업이익은 1832억원으로 잠정 집계됐다. 매출은 지난해 같은 기간 1조9906억원보다 7.4% 감소했지만 영업이익은 566억원에서 223.7% 증가했다.
3분기 영업이익률은 9.94%다. 지난해 같은 기간 2.84%보다 약 7.1%포인트 높다.
1832억원 ÷ 1조8424억원 × 100 = 9.94%
대우건설의 수익성 개선은 실적 발표 전 시장 예상과도 대체로 맞아떨어졌다. 미래에셋증권은 이달 15일 3분기 영업이익을 1853억원으로 예상했다. 실제 영업이익은 전망치보다 21억원, 약 1.1% 낮았다. 당시 NH투자증권은 1799억원, 키움증권은 1683억원을 예상했다.
다만 분기별 영업이익률은 1분기 13.1%, 2분기 11.4%, 3분기 9.9%로 내려왔다. 대우건설은 1분기 매출 1조9514억원에 영업이익 2556억원, 2분기 매출 2조435억원에 영업이익 2323억원을 기록했다. 분기별 공사 진행률과 현장별 원가·정산 요인이 달라 이 흐름만으로 구조적인 수익성 하락을 단정하기는 어렵다.
누적 실적에서는 수익성 개선이 더 뚜렷하다. 3분기 누계 매출은 5조8373억원으로 지난해 같은 기간보다 7.9% 감소했지만 영업이익은 2901억원에서 6711억원으로 131.3% 증가했다. 누적 영업이익률은 11.5%로 전년 동기보다 6.9%포인트 상승했다. 진행 현장 감소로 외형은 줄었지만 기존 현장의 원가율 개선이 이익을 떠받친 것으로 풀이된다.
앞으로 더 주목할 숫자는 신규 수주다.
대우건설의 올해 3분기 누적 신규 수주는 12조4782억원으로 지난해 같은 기간 11조1556억원보다 11.9% 증가했다. 3분기에는 청라 국제업무단지 M5블록 8181억원, 신이문역세권 재개발 5292억원, 천호A1-1 재개발 3720억원, 청파1구역 재개발 3556억원 등 국내 건축사업이 수주 실적을 이끌었다.
회사는 지난 8월 연간 신규 수주목표를 기존 18조원에서 27조원으로 9조원 상향했다. 파푸아뉴기니 LNG와 모잠비크 로부마 LNG 등 대형 해외사업의 수주 가능성이 높아졌다는 판단에서다.
현재 수주실적을 연간 목표와 비교하면 달성률은 46.2%다.
12조4782억원 ÷ 27조원 × 100 = 46.2%
연말까지 추가로 필요한 수주액은 14조5218억원이다.
27조원 - 12조4782억원 = 14조5218억원
결국 4분기 한 분기에 앞선 1~3분기 전체 수주액보다 2조원 이상 많은 계약을 추가해야 목표를 채울 수 있다.
대우건설이 3분기 말 확보한 수주잔고는 54조8550억원이다. 지난해 말 50조5968억원보다 8.4% 증가했고 회사는 약 6.8년치 일감에 해당한다고 설명했다. 기존 사업의 매출 기반은 충분하지만 올해 수주목표 달성 여부는 별개의 문제다.
해외 대형사업의 계약 시점이 중요해진 이유다. 파푸아뉴기니 LNG 중앙가스처리시설 사업에서는 대우건설이 우선협상대상자로 선정됐고, 모잠비크 LNG 사업에서도 사업 추진이 진행 중이다. 증권업계는 두 프로젝트의 연내 수주 가능성을 거론하고 있다. 다만 최종 계약이 체결되기 전까지 예상 사업비를 확정 수주액으로 반영해서는 안 된다.
대우건설도 이날 파푸아뉴기니 LNG CPF와 모잠비크 로부마 LNG 등 주요 프로젝트의 수주가 임박했다고 밝혔다.
대우건설은 지난해 대규모 손실을 반영한 뒤 올해 수익성을 빠르게 회복하고 있다. 3분기까지는 ‘마진 정상화’가 실적으로 확인됐다. 이제 관건은 높여 잡은 27조원의 수주목표다. 남은 14조5000억원을 실제 계약으로 얼마나 채울 수 있느냐가 내년 이후 매출 성장까지 결정할 다음 성적표가 될 전망이다.
토요경제 / 이슬기 기자 sgpress@sateconomy.co.kr
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]