하나·미래에셋·신한·교보證, 데이터센터·발전·SMR·주주환원 주목
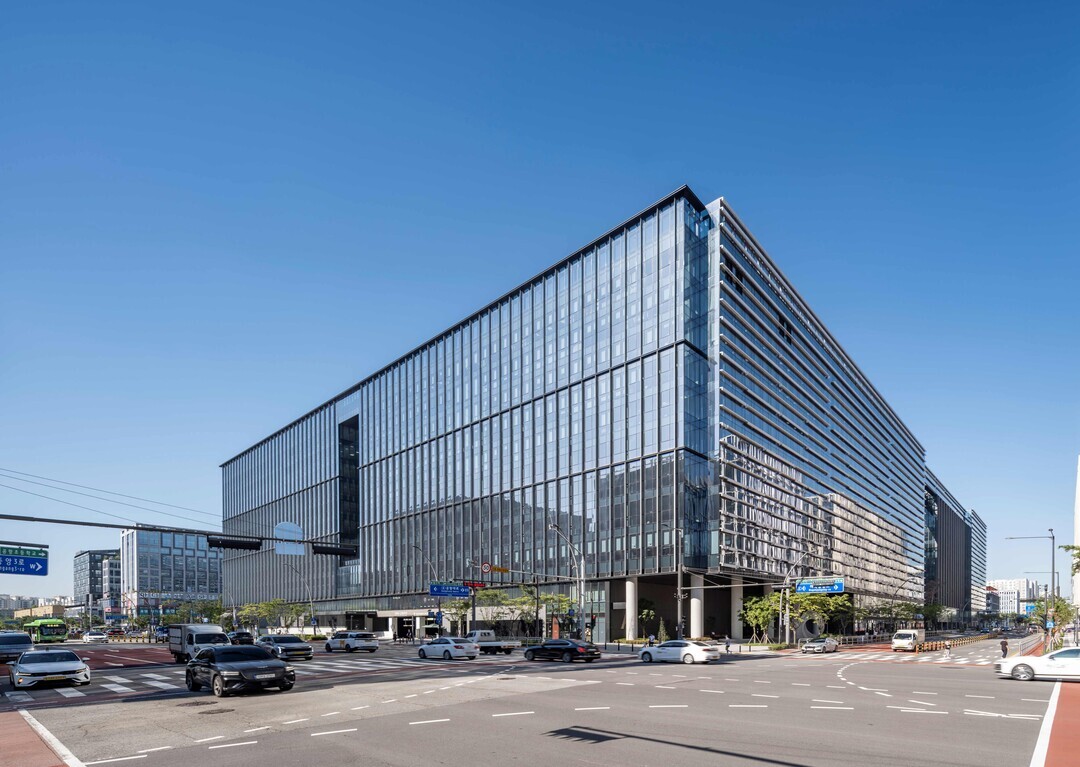 |
| ▲ DL이앤씨 마곡 사옥 [DL이앤씨] |
DL이앤씨(대표 박상신) 주가가 최근 1년 사이 두 배 넘게 올랐다. 같은 기간 주택사업을 중심으로 수익성이 개선된 가운데 증권가는 데이터센터와 발전 플랜트, 소형모듈원자로(SMR) 등 신규 사업과 주주환원 확대 가능성에 주목하고 있다.
23일 한국거래소에 따르면 DL이앤씨는 지난 22일 8만5200원에 거래를 마쳤다. 지난해 9월 22일 종가 4만2250원과 비교하면 1년 새 101.7% 상승했다. 52주 최고가는 10만6600원, 최저가는 3만8450원이다.
주가 상승과 함께 실적 수익성도 개선됐다. DL이앤씨의 올해 상반기 연결 기준 매출은 3조5282억원으로 전년 동기보다 7.1% 감소했지만 영업이익은 3168억원으로 52.9% 증가했다. 상반기 영업이익률은 약 9%를 기록했다.
2분기만 보면 영업이익은 1594억원으로 전년 동기 대비 26.3% 늘었다. 교보증권이 제시한 시장 컨센서스 1238억원을 28.8% 웃돌았다. 주택·건축 부문의 매출총이익률(GPM)은 23.3%를 기록했다.
증권가는 주택사업의 수익성 개선과 함께 데이터센터와 발전, SMR 등 신규 사업의 수주 가능성을 주목하고 있다.
김승준 하나증권 연구원은 지난 14일 보고서에서 “하반기와 내년에 나타날 데이터센터 수주 기대와 대미 투자 1호 프로젝트로 거론되는 복합화력발전 EPC 수주 가능성을 반영해 밸류에이션을 높였다”고 밝혔다. 하나증권은 DL이앤씨의 목표주가를 기존 8만원에서 10만원으로 25% 올리고 투자의견 ‘매수’를 유지했다.
미래에셋증권도 지난 7월 31일 보고서에서 목표주가 10만원과 투자의견 ‘매수’를 유지했다. 김기룡 미래에셋증권 연구원은 “영업이익, 시장 예상치 26% 상회”라며 “플랜트 수주 회복, SMR 사업 참여 확대 기대”를 투자 포인트로 제시했다.
신한투자증권은 재무구조와 주주환원 가능성을 짚었다. 김선미 신한투자증권 연구원은 같은 날 보고서에서 “양호한 실적, 1.1조원의 순현금, 주주환원 확대 기대감”을 긍정적인 요인으로 꼽았다. 신한투자증권은 목표주가 9만원과 투자의견 ‘매수’를 제시했다.
교보증권도 주주환원에 주목했다. 이상호 교보증권 연구원은 DL이앤씨가 약 555억원 규모의 자기주식 취득을 추진하는 것과 관련해 “주주가치 제고 방향성은 긍정적”이라고 평가했다.
증권가의 관심은 기존 주택사업을 넘어 AI 인프라 분야로 확대되고 있다. 하나증권은 최근 보고서 제목을 ‘AI 인프라 수혜: 데이터센터와 발전소’로 제시했다. 유진투자증권도 데이터센터와 발전 플랜트를 성장 영역으로 평가하며 목표주가 12만1000원과 업종 내 최선호주 의견을 유지했다.
DL이앤씨는 최근 1년간 주가가 두 배 이상 상승한 데 이어 주택사업 수익성 개선과 신규 사업 확대 가능성을 동시에 보여주고 있다. 향후 데이터센터·발전 플랜트·SMR 관련 사업이 실제 수주로 이어지는지와 주주환원 확대 여부가 기업가치 재평가의 주요 변수로 꼽힌다.
토요경제 / 위아람 기자 moon@sateconomy.co.kr
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]