1~9월 누적 순이익 1조3843억원, 전년 대비 9.5% 증가
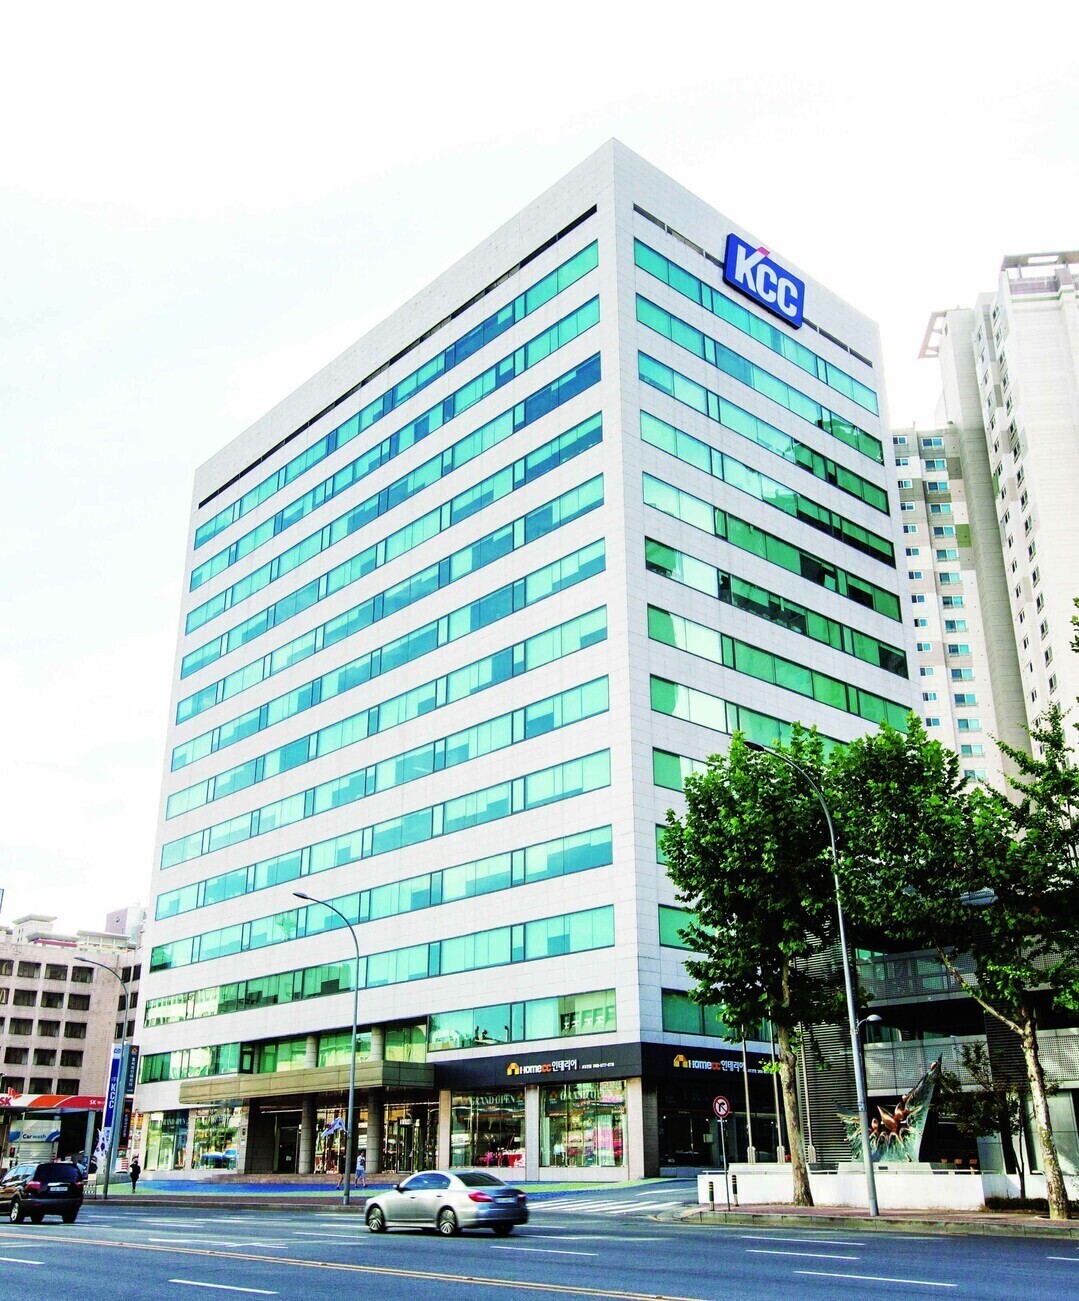 |
| ▲ KCC 본사 전경. [KCC] |
KCC가 올해 3분기 매출을 늘리고 852억원의 영업이익을 기록했다. 영업이익은 전년보다 감소했지만 시장 전망치를 웃돌았으며, 1~9월 누적 순이익은 1조3843억원으로 증가했다.
5일 금융감독원 전자공시시스템에 따르면 KCC의 2026년 3분기 연결 매출은 1조6733억원으로 지난해 같은 기간보다 4.1% 증가했다. 영업이익은 851억5700만원으로 전년 동기 대비 32.2% 감소했다.
이번 영업이익은 연합인포맥스가 집계한 시장 전망치 821억원을 약 3.8% 상회한 수준이다. 매출 확대와 함께 영업흑자를 유지했지만 영업이익률은 지난해 3분기 7.8%에서 올해 5.1%로 낮아졌다.
올해 1~9월 누적 매출은 5조889억원으로 전년 동기 대비 4.4% 증가했다. 누적 영업이익은 3077억원으로 19.8% 감소했으나, 누적 당기순이익은 1조3843억원으로 9.5% 늘었다.
분기별 실적에서는 영업손익과 최종 순손익이 엇갈렸다.
KCC는 3분기 영업이익을 기록했지만 법인세비용차감전계속사업손실은 2조1781억원, 당기순손실은 1조6718억원으로 집계됐다.
영업단계에서는 흑자를 유지한 반면 영업외 손익 등을 반영한 최종 실적에서는 대규모 손실이 발생한 것이다. 다만 잠정실적 공시만으로 손실이 특정 투자자산의 평가손익에서 얼마나 발생했는지 확정할 수는 없다.
KCC는 실리콘과 도료, 건축자재를 주요 사업으로 운영하고 있다. 앞서 2분기에는 실리콘 사업의 영업이익이 373억원으로 전분기 26억원보다 크게 증가하면서 수익성 개선을 이끌었다. 건자재 사업도 같은 기간 379억원의 영업이익을 기록했다.
그러나 이번 3분기 잠정실적에서는 사업부별 영업이익이 별도로 제시되지 않았다. 따라서 실리콘·도료·건자재 가운데 어느 사업이 영업이익 감소에 가장 크게 영향을 미쳤는지는 추가 확인이 필요하다.
증권가에서는 하반기 KCC의 고가 원재료 투입 부담과 도료·건자재 부문의 수익성 저하 가능성을 실적 변수로 제시해 왔다.
신한투자증권은 지난달 21일 보고서에서 원재료 부담 완화와 실리콘 사업 회복에 따라 4분기 이후 수익성 개선 가능성이 있다고 전망했다. 다만 이는 증권사의 전망으로, 실제 개선 여부는 향후 실적으로 확인해야 한다.
KCC의 3분기 실적은 매출 성장과 영업흑자 유지에도 수익성 부담이 남아 있음을 보여준다. 향후 실적의 관건은 실리콘·도료·건자재 부문의 영업이익률 회복과 함께 분기별 순손익 변동 요인을 얼마나 줄이느냐다.
토요경제 / 조민규 기자 jo1427955@gmail.com
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]