전체 수익률 0.50%에도 현금성 자산 49.7%…투자 확대 이후 성과가 관건
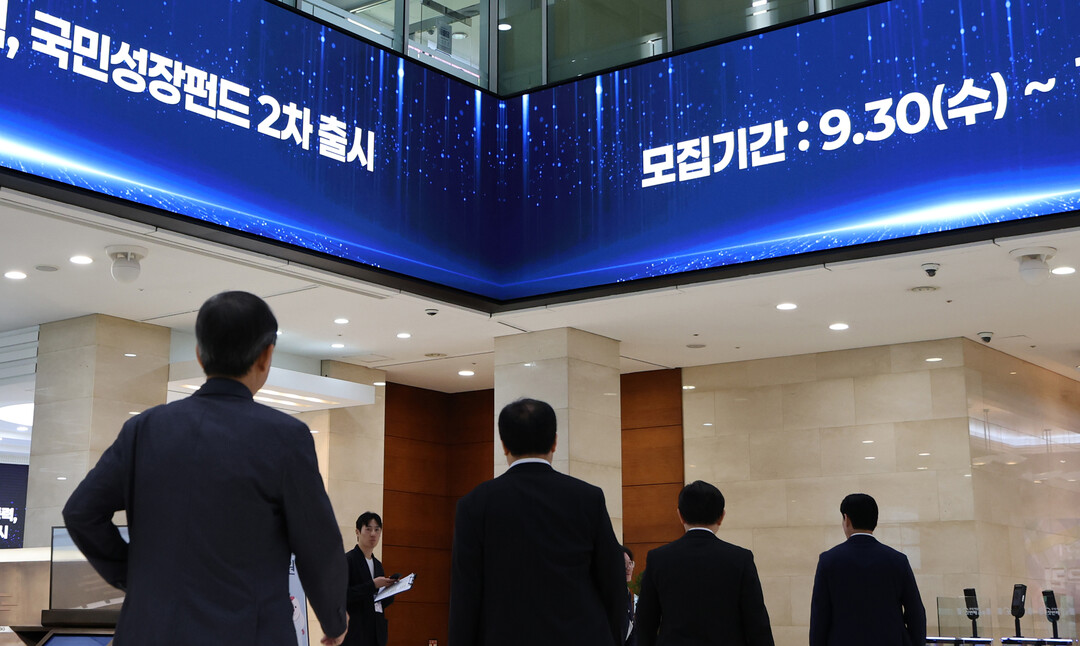 |
| ▲사진은 30일 서울 중구 우리은행 본점에 관련 안내문이 나오는 모습. 2026.9.30 [연합뉴스] |
국민참여형 국민성장펀드가 첫 운용에서 플러스 수익률을 기록했지만, 일부 자펀드는 정부와 운용사의 후순위 투자금으로도 손실을 모두 흡수하지 못한 것으로 나타났다. 일반 투자자의 손실을 줄이도록 설계한 구조가 실제 시장 변동성 속에서 한계를 드러낸 셈이다.
26일 금융위원회에 따르면 미래에셋자산운용·삼성자산운용·KB자산운용이 이날 공개한 국민참여성장펀드의 첫 자산운용보고서에서 지난 9월11일 기준 3개월 누적 수익률은 약 0.50%로 집계됐다.
그러나 기초 투자자산의 성과는 달랐다. 국민참여성장펀드가 투자한 10개 사모 자펀드의 합산 누적 수익률은 -6.48%였다. 반면 일반 투자자가 참여하는 선순위 기준 수익률은 0.47%를 기록했다. 여기에 유동성 이자수익 등 0.03%포인트가 더해지면서 공모펀드 전체 수익률은 0.50%로 나타났다.
기초 펀드의 손실에도 공모펀드가 플러스 수익률을 유지한 것은 정부 재정과 자펀드 운용사가 손실을 우선 부담하는 손익차등 구조 때문이다.
국민참여성장펀드는 정부 재정과 운용사 자금을 후순위로 출자하고 일반 투자자 자금은 선순위로 편입한다. 개별 자펀드에서 손실이 발생하면 후순위 투자금이 먼저 이를 흡수한다. 다만 손실이 후순위 출자금의 부담 범위를 넘어서면 선순위 투자자도 손실을 부담한다.
실제로 이번 운용보고서에서는 이러한 사례가 확인됐다.
마이다스 국민성장 첨단전략 펀드는 3개월간 -19.86%의 수익률을 기록했다. 후순위 출자금이 손실을 우선 부담했지만 선순위 수익률도 -2.37%로 떨어졌다.
미래에셋 국민참여 국민성장 펀드 역시 -18.10%의 손실을 기록했다. 더제이 코스닥벤처 국민성장 펀드의 수익률은 -11.04%였다. 다만 이들 펀드는 후순위 투자금이 손실을 흡수해 선순위 수익률 0%를 유지했다.
전체 10개 자펀드 가운데 5곳이 마이너스 수익률을 기록했으며, 이 중 한 곳에서 선순위 손실이 발생했다.
이는 국민참여성장펀드의 후순위 출자 구조가 일반 투자자의 손실 위험을 완화할 수는 있지만 원금 자체를 보장하지는 않는다는 점을 보여준다.
특히 개별 자펀드마다 손실을 우선 부담하는 후순위 출자금이 존재한다는 점도 중요하다. 한 자펀드에서 손실이 크게 발생했다고 해서 다른 자펀드의 후순위 투자금이 자동으로 해당 손실을 보전하는 구조는 아니다.
금융위가 지난 5월 공개한 투자구조 설명자료에 따르면 정부 재정은 국민 투자금의 20% 수준으로 후순위 출자한다. 자펀드 운용사의 후순위 투자금도 손실을 우선 부담한다.
따라서 후순위 출자금의 부담 범위를 넘어서는 손실이 발생하면 일반 투자자가 참여한 선순위 수익률도 마이너스로 전환될 수 있다.
투자 집행이 아직 절반에도 미치지 못했다는 점도 향후 수익률을 판단할 변수다.
9월11일 기준 10개 자펀드의 합산 투자 비중은 46.3%였다. 현금성 자산은 전체 자산의 49.7%를 차지했다. 실제 투자한 자금의 약 80%를 첨단전략산업에 배분했지만 전체 포트폴리오에서 첨단전략산업이 차지하는 비중은 35.9%에 그쳤다.
자산 유형별로는 상장주식이 28.4%로 가장 높은 비중을 차지했다. 상장 메자닌은 10.1%, 비상장 메자닌은 4.6%, 비상장주식은 0.7%였다.
메자닌은 채권과 주식의 성격을 함께 지닌 투자상품이다. 전환사채(CB)와 신주인수권부사채(BW) 등이 대표적이다.
현재 투자 구조에서는 상장주식의 가격 변동이 단기 운용성과에 영향을 미칠 수 있다. 반면 비상장주식과 메자닌 등은 투자자산의 가치평가 시점과 방식에 따라 손익 반영 시기에 차이가 발생할 수 있다.
아직 집행하지 않은 자금의 비중이 높다는 점에서 이번 0.50% 수익률을 향후 운용성과의 기준으로 삼기에도 한계가 있다. 추가 투자가 진행되면 주식과 메자닌 등의 편입 비중이 달라지고 시장 변동에 노출되는 자금도 늘어날 수 있기 때문이다.
정부와 운용사의 후순위 출자가 어느 정도의 손실을 흡수할 수 있는지도 개별 자펀드의 투자성과에 따라 달라진다.
국민참여성장펀드는 5년 만기의 폐쇄형 펀드다. 금융위는 단기 수익률보다 장기적인 관점에서 운용성과를 평가해야 한다는 입장이다.
다만 장기투자를 전제로 한다는 사실과 원금 손실 위험은 별개의 문제다. 정부 재정이 후순위로 참여하더라도 투자자에게 확정 수익률이나 원금 상환을 보장하는 것은 아니다.
향후 성과를 판단하려면 전체 수익률뿐 아니라 자펀드별 기초자산 손익과 선순위 수익률, 후순위 손실흡수 여력, 미집행 자금의 투자 진행 상황을 함께 살펴볼 필요가 있다.
이번 첫 운용보고서에서 확인된 가장 중요한 변화는 후순위 출자에 따른 손실 완충 효과가 실제로 나타난 동시에 일부 자펀드에서는 그 한계도 확인됐다는 점이다. 향후 투자 집행이 확대되는 과정에서 이 같은 구조가 일반 투자자의 손실을 얼마나 방어할지가 주요 평가 기준이 될 것으로 보인다.
토요경제 / 위아람 기자 moon@sateconomy.co.kr
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]