목표가 10만5000원으로 하향…2027년 PER 5배에 ‘매수’ 유지
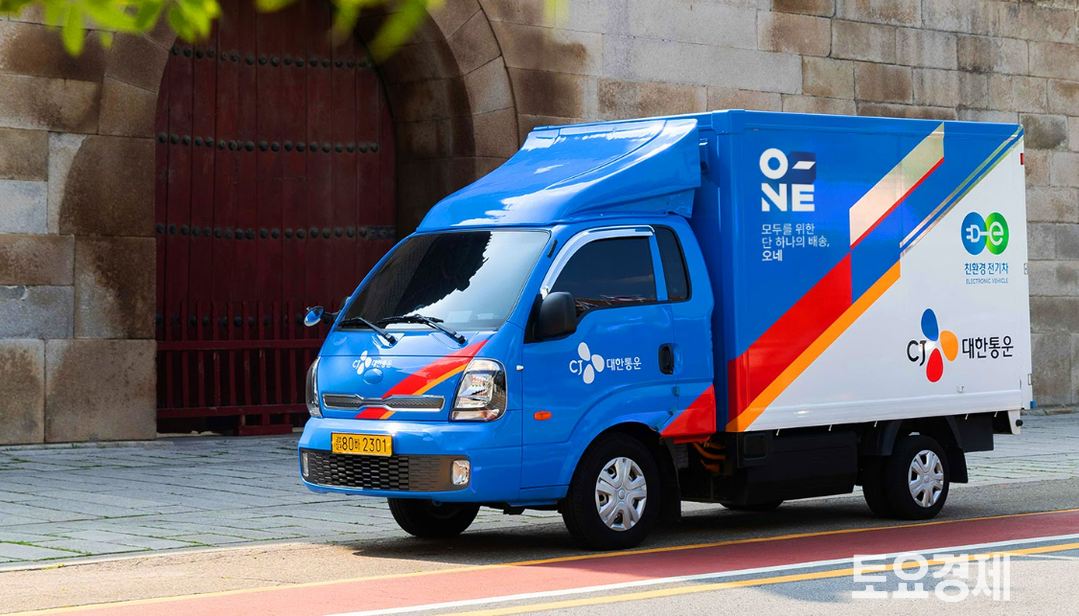 |
| ▲ [CJ대한통운] |
CJ대한통운(대표 신영수·민영학)이 외형 성장에도 서비스 경쟁력 강화를 위한 비용 부담으로 3분기 감익이 예상된다.
26일 한국투자증권은 CJ대한통운의 3분기 매출을 전년 동기보다 9% 증가한 3조3000억원, 영업이익은 22% 감소한 1160억원으로 전망했다.
2분기에도 매출은 3조3800억원으로 10.9% 늘었지만 영업이익은 1016억원으로 11.9% 감소했다. 택배 물량 증가에도 서비스 고도화와 인프라 투자 등이 수익성에 부담을 줬다.
최고운 한국투자증권 연구원은 “서비스 차별화를 위해 선제적인 비용 투자가 진행되는 단계”라며 “택배 1위 사업자로서 어느 하나 포기할 수 없다 보니 단기적인 비용 부담이 크게 증가했다”고 설명했다.
한국투자증권은 추석 연휴에 따른 영업일수 감소까지 반영해 올해와 내년 영업이익 추정치를 각각 7%, 2% 낮췄다. 목표주가도 12만5000원에서 10만5000원으로 16% 하향했다.
다른 증권사의 전망도 비슷하다. 하나증권은 3분기 영업이익을 1128억원으로 예상했다. 두 증권사 모두 1100억원대 영업이익을 전망하고 있다.
한국투자증권은 실적 전망을 낮추면서도 투자의견 ‘매수’를 유지했다. 최 연구원은 “주가는 밴드 하단을 뚫고 내려와 이제 2027년 예상 PER이 5배에 불과하다”고 평가했다.
CJ대한통운의 향후 실적은 서비스와 인프라에 투입한 비용이 수익성 개선으로 이어지는지가 관건이다.
토요경제 / 위아람 기자 moon@sateconomy.co.kr
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]