 |
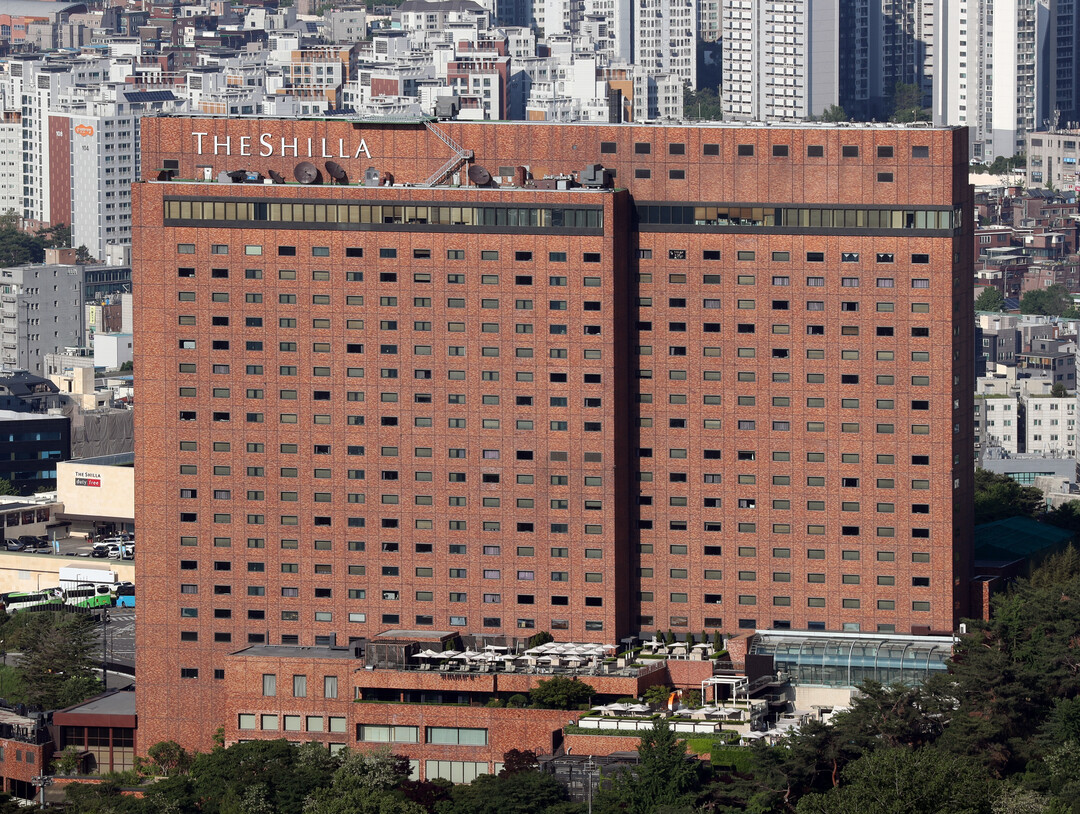
| ▲호텔신라 본사 [연합뉴스] |
호텔신라(대표 이부진)의 3분기 영업이익이 한국투자증권의 예상치를 웃돌았지만 목표주가는 이달 들어 두 차례 낮아졌다. 적자 사업장 철수로 면세사업의 수익성을 개선했으나 매출 회복은 여전히 더딘 데 따른 것이다.
29일 금융투자업계에 따르면 한국투자증권은 이날 호텔신라의 목표주가를 기존 6만3000원에서 5만6000원으로 11.1% 하향했다. 지난 1일에도 7만3000원에서 6만3000원으로 13.7% 내린 바 있다.
한 달 동안 목표주가가 1만7000원, 23.3% 낮아진 셈이다. 다만 투자의견은 두 차례 모두 '매수'를 유지했다.
눈에 띄는 점은 호텔신라의 3분기 실적이 한국투자증권의 자체 추정치를 웃돌았다는 사실이다.
한국투자증권은 지난 1일 호텔신라의 3분기 연결 기준 영업이익을 540억원으로 예상했다. 그러나 호텔신라가 28일 공시한 잠정 영업이익은 552억원으로 예상치보다 12억원(2.2%) 많았다.
전년 동기 대비로도 영업이익이 382.4% 증가했다. 다만 시장 전체 전망치보다는 4.3% 낮았으며 직전 분기인 2분기 영업이익 611억원과 비교하면 9.7% 감소했다.
한국투자증권이 실적 발표 이후에도 목표주가를 낮춘 배경에는 면세사업의 회복 지연이 있다.
호텔신라의 3분기 면세사업 매출은 7603억원으로 전년 동기 대비 10.5% 감소했다. 영업이익은 273억원으로 흑자를 유지했지만 직전 분기 364억원보다 91억원(25.0%) 줄었다.
같은 기간 면세사업의 영업이익률도 4.7%에서 3.6%로 1.1%포인트 하락했다. 인천국제공항 DF1 구역 철수로 임대료 부담을 줄인 효과가 나타났지만 면세사업 자체의 수익성 개선이 계속 이어지지는 못한 것이다.
반면 호텔·레저 부문은 3분기 영업이익 279억원을 기록해 직전 분기 247억원보다 32억원 증가했다. 호텔사업이 개선됐음에도 면세사업의 이익 감소를 모두 상쇄하지 못하면서 전체 영업이익이 전분기보다 59억원 줄었다.
한국투자증권은 중국 보따리상인 따이공의 비수기와 원화 강세에 따른 원가율 상승을 면세사업 수익성 악화 요인으로 분석했다.
김명주 한국투자증권 연구원은 29일 보고서에서 하반기 면세산업의 회복세가 상반기에 미치지 못한다고 진단했다. 특히 11월 중국 광군제를 앞두고도 9~10월 따이공 수요가 회복되지 않았으며, 개별관광객 수요 역시 상반기보다 증가하지 않은 것으로 추정했다.
방한 외국인 증가가 면세점 매출 확대로 연결되지 않는 점도 문제다.
김 연구원은 지난 1일 보고서에서 외국인 관광객의 소비처가 면세점뿐 아니라 백화점 등으로 다양해지면서 호텔신라의 목표주가 산정에 적용하는 밸류에이션 배수를 조정했다고 설명했다.
당시 목표주가 하향에는 면세사업 실적 전망과 함께 관광객 소비구조 변화에 따른 기업가치 평가 조정이 반영됐다. 이번 추가 하향에는 예상보다 더딘 면세업황 회복이 영향을 미쳤다.
4분기 실적 전망에도 불확실성이 남아 있다. 김 연구원은 원화 강세에 따른 원가율 부담이 일부 이어질 수 있으며, 4분기에 인식할 예정이던 브랜드 보상의 일부가 3분기에 반영돼 국내 공항 면세점의 수익성 개선도 쉽지 않을 것으로 내다봤다.
호텔신라는 적자 사업장 철수로 손실을 줄이고 호텔사업을 통해 수익성을 높였지만 면세사업의 외형 성장은 회복하지 못했다.
향후 실적 개선의 지속 가능성을 판단하려면 전년 대비 영업이익 증가율보다 면세사업의 분기별 매출과 영업이익률 회복 여부를 살펴볼 필요가 있다.
토요경제 / 위아람 기자 moon@sateconomy.co.kr
[저작권자ⓒ 토요경제. 무단전재-재배포 금지]